





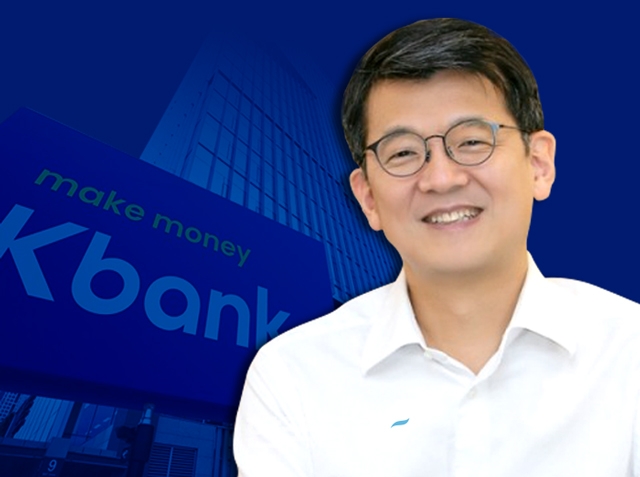
▲서호성 케이뱅크 은행장
 서호성기사 모아보기 은행장의 자신감이 내비친다.
케이뱅크는 최근 국내·외 주요 증권사에 유가증권시장(코스피) 상장을 위한 입찰제안서(RFP)를 발송했다. 장외 몸값 8조원에 이르는 가운데 디지털금융 플랫폼으로 확고히 자리 잡아 IPO 흥행도 성공할 수 있을지 세간의 관심이 주목되고 있다.
IPO 시기 앞당기며 흥행 예고
지난 1분기(123억원 적자)와 2분기(39억원 흑자) 손익을 감안하면 3분기 성과를 통해 출범 이후 4년여 만에 연간 누적 흑자 전환에 성공했다. 4분기 성과까지 좋을 경우 출범 이후 첫 연간 흑자 전환을 이룩하게 된다.
호실적 속 당초 내년으로 계획돼 있었던 IPO 시기를 1년 정도 앞당겼다. 이달 중 증권사 제안서를 받아 다음 달 주관사를 선정할 방침이다.
케이뱅크는 경영 정상화 발판을 지난해 7월 만들었다. 인터넷은행 가운데 역대 최대 규모인 1조2500억원 유상증자에 성공한 것이다. 출범 이후 자본금 확충에 어려움을 겪으며 약 1년 4개월간 ‘사실상 개점휴업’을 해야만 했던 상황을 한 번에 반전시키는 계기가 됐다.
이후 업비트를 비롯한 제휴처 확대로 비이자 이익을 크게 늘렸다. 올 3분기 비이자 이익은 85억원이다.
관련기사
케이뱅크는 업비트 운영사 ‘두나무’와 2020년 6월 실명인증 가상 계좌 발급 제휴를 맺었다. 이 시기를 기점으로 고객 수는 확 불었다. 가상화폐 투자 인기가 급증하면서 2020년 말 219만명이던 가입 고객은 지난해 말 717만명까지 3배 넘게 늘었다. 같은 기간 여신(대출)은 2조9900억원에서 7조9000억원, 수신(예금)은 3조7500억원에서 11조3200억원으로 커졌다. NHN데이터에 따르면 케이뱅크 앱은 지난해 설치 수가 가장 많이 상승한 모바일 애플리케이션 4위에 오르기도 했다.
고객 확대로 저 원가성 수신과 여신이 함께 늘며 예대마진 구조도 안정화했다. 케이뱅크의 예대마진은 연초 이후 매달 상승세를 이어오고 있다. 3분기 예대마진은 지난 1분기 대비 0.24%포인트(p) 늘었다.
이에 따라 3분기 순이자 이익은 502억원으로, 지난해 같은 기간(103억원)의 약 5배, 직전 2분기보다는 23% 증가했다.
하지만 언제까지 업비트에 의존할 수는 없는 노릇이다. 코스피 시장에서 경쟁력을 갖추려면 ‘홀로서기’가 필요한 상황이다. 오는 6월이면 업비트와의 제휴가 종료된다. 두나무는 지난달 우리금융지주 잔여 지분 매각에 참여해 1% 지분을 확보한 데다 우리은행을 포함한 다른 은행들과 공동사업 또는 제휴를 긍정적으로 검토 중이라는 입장을 밝혔다.
업비트가 다른 은행과 제휴를 확대할 경우 케이뱅크 수신액은 급격히 줄어들 수 있다. 지난 2020년 말 수신액과 여신액 차이는 7566억원 정도였지만, 1년 사이 4조2300억원까지 벌어졌다. 업비트 고객이 케이뱅크로 대거 들어오면서 벌어진 현상이다. 실제로 5월~7월 사이 암호화폐 열풍이 사그라들면서 수신 잔고도 12조9600억원에서 10조6200억원으로 줄었다.
금융당국의 가계대출 규제 강화에 따른 대비책도 필요하다. 전배승 이베스트투자증권 연구원은 “인터넷은행은 시중은행과 달리 기업여신 취급이 제한되고 (설립 초기 제시한 목표에 따라) 중금리 대출 의존도가 높을 수밖에 없다”며 “가계대출 억제에 따른 부정적 영향이 불가피하다”고 우려를 표했다.
실제로 인터넷은행 3호 토스뱅크는 지난해 10월 출범한지 9일 만에 한도 5000억원을 모두 소진해 영업을 중단한 바 있다. 당시 금융당국은 가계대출 총량관리 규제가 강화하면서 한도를 8000억원까지 더 늘려달라는 토스뱅크 요구를 거절했다.
최근 인터넷은행 2호 카카오뱅크의 주가 하락도 케이뱅크 몸값 책정에 부정적 요소로 다가온다.
카카오뱅크는 실적 악화 전망과 경영진의 도덕적 해이 논란이 겹치며 지난 11일 상장 이후 5만원 선이 처음으로 무너졌다. 시가총액 45조원을 넘어서던 무게감도 4개월 만에 절반 가까이 증발하며 ‘은행 대장주’ 자리를 KB금융그룹(회장 윤종규닫기
 윤종규기사 모아보기)에 다시 내줬다. 같은 업종 타사 기업가치는 IPO 공모가 산정에 참고되기 때문에 주가가 하락하는 등 업종 내 경쟁사 기대감이 낮아지면 함께 저평가 될 가능성이 커진다.
금융권에서는 케이뱅크가 상장하게 되면 기업가치가 10조원이 넘을 것으로 전망한다. 현재는 장외시장에서 1주당 2만원 초반대에 거래되면서 시총 7조~8조원 수준으로 형성돼 있다.
케이뱅크 관계자는 “흑자전환 등 실적이 예상보다 빠른 만큼 대내외 금융 환경을 고려해 탄력적인 IPO가 가능하도록 만반의 준비를 다하겠다”며 “IPO 성공을 통해 디지털금융 플랫폼으로 확실히 자리 잡을 것”이라고 말했다.
“2022년, 디지털금융 플랫폼으로 자리 잡겠다”
서호성 케이뱅크 은행장은 올해 IPO를 통해 자본금과 고객수를 동시에 늘린 뒤 여신 포트폴리오를 다져 디지털금융 플랫폼으로 자리 잡으려 한다.
서호성 케이뱅크 은행장은 지난 3일 신년사를 통해 “디지털금융플랫폼으로 확실히 자리잡아야 한다”며 “특화 신용평가모형(CSS)을 구축하고 중·저신용대출을 확대하며 개인사업자 대출을 출시해 여신 라인업을 강화하겠다”고 올해 계획을 밝혔다.
현재 케이뱅크에서 가장 자랑할 디지털 기반 상품은 ‘100% 비대면 아파트 담보대출’이다. 이달 기준으로 출시 1년여 만에 누적 취급액 1조원을 넘어섰다. 시중은행보다 낮은 금리에 디지털 기술 기반의 빠른 속도로 경쟁력을 높인 결과 지난해 ‘제6회 금융의 날’ 시상에서 혁신 부문 금융위원회위원장상을 수상하기도 했다.
케이뱅크는 이러한 실적에 관해 “사실상 비대면이 불가능했던 영역에 테크핀(기술+금융) 기반의 새로운 디지털 혁신을 이뤄낸 것”이라 자평했다.
케이뱅크 아파트 담보대출은 고객이 본인 소유 아파트 주소와 연 소득 등 기본 정보를 입력하면, 약 2분 만에 예상 금리와 한도를 확인할 수 있다. 또한 초기 대출 신청 후 승인까지 통상 6일 정도 걸리던 소요 시간도 2일 안에 가능하다.
서호성 행장은 비대면 기반의 포트폴리오 다변화를 이뤄나갈 방침이다. 케이뱅크는 출범 이후 아파트 담보대출, 사잇돌대출, 전세자금 대출 등 가계 대출 여신 포트폴리오를 다변화하는 데 집중했다. 올해는 100% 비대면 개인사업자 대출을 출시해 기업 대출로 라인업을 늘리려 한다. 아울러 아파트 담보대출 고객을 대환 목적에서 신규 가입으로 대상을 넓히는 계획도 갖고 있다.
‘중금리 대출 확대’ 과제도 수행해야 한다. 금융당국은 올해 중·저신용자(KCB 820점 이하) 대출 공급액을 지난해 대비 3조원 많은 35조원으로 확대했다. 인터넷은행은 이에 맞춰 중금리 대출을 더 늘려야 한다. 케이뱅크가 당국에 제출한 올해 중금리 대출 목표치는 25%다.
케이뱅크는 목표 달성을 위해 직장인 대상 신용대출 한도를 최대 1억5000만원에서 2억5000만원으로, 마이너스통장과 신용대출플러스 대출 한도를 1억원에서 1억5000만원으로 올렸다. 아울러 이달 31일까지 ‘이자 캐시백’과 ‘대출안심플랜’ 이벤트도 실시한다.
케이뱅크 관계자는 “올해 IPO를 앞두고 있는 만큼 디지털을 기반으로 금융은 물론 다른 영역까지 아우르는 혁신 서비스 제공에 최선을 다할 것”이라며 “KT, BC카드 등 주주사 및 제휴사가 보유한 고객 성향과 라이프스타일(생활 습관) 데이터에서 유의미한 데이터를 뽑아 CSS를 고도화하고 있다”고 말했다.
임지윤 기자 dlawldbs20@fntimes.com




















