





14일 금융감독원 금융상품통합비교공시에 따르면 은행 적금 가운데 12개월 만기 기준 금리가 가장 높은 상품은 우리은행의 ‘원(WON)적금(정액·자유적립식)’으로, 연 2.10%(세전)를 제공한다.
이 상품은 우리은행의 원통장, 우리꿈통장을 통해 가입할 경우 만기 시 연 0.2%포인트의 우대금리 혜택을 준다. 스마트뱅킹에서만 가입할 수 있다.
다음으로 금리가 높은 상품은 연 1.90%의 금리를 주는 수협은행의 ‘Sh해양플라스틱제로(Zero)!적금(정액적립식)’이다.
이 상품은 최고 0.5%포인트 우대금리를 더해준다. 해양플라스틱 감축서약 0.1%포인트, 봉사활동 또는 상품홍보 0.2%포인트, 입출금통장 최초 신규 가입 0.2%포인트, 자동이체 출금 실적 0.2%포인트 등의 우대금리를 받을 수 있다. 월 1만원이상 100만원이하의 저축금액을 매월 약정한 날짜에 동일하게 저축하면 된다.
이 상품의 자유적립식은 연 1.80%의 금리를 준다. 우대조건은 정액적립식과 같고 월 최소 1만원부터 최대 20만원까지 자유 적립이 가능하다.
신한은행의 ‘신한스마트적금’과 케이뱅크의 ‘코드K 자유적금’의 금리는 1.80%다. 두 상품 모두 우대조건은 없다.
스마트적금은 월 100만원 이하로 자유롭게 적립 가능하다. 스마트폰을 통해 가입할 수 있다. 코드K 자유적금은 1만원 이상 30만원 이하로 1인 최대 3개 계좌까지 가입할 수 있다. 가입 기간은 6개월, 1년, 2년, 3년이다. 인터넷과 스마트폰으로 가입 가능하다.
관련기사
NH농협은행 ‘e-금리우대적금’은 연 1.74%의 금리를 제공한다. 이 상품은 NH채움카드 이용실적이 100만원 이상이면 0.1%포인트의 우대금리 혜택을 준다. 또 추천계좌와 피추천계좌에 각각 0.1%포인트씩 최고 0.3%포인트의 우대금리를 제공한다.
첫 납입금액은 5만원 이상이고 이후 매회 1만원 이상 납입할 수 있다. 매월 500만원 이내에서 자유 적립할 수 있으며 적립 기간 4분의 3이 지난 후 적립할 수 있는 금액의 합계는 그 이전 적립금액의 50% 이내다. 인터넷과 스마트폰을 통해 가입할 수 있다.
산업은행 ‘KDB드림(Dream) 자유적금’의 금리는 1.67%로 지난주보다 0.13%포인트 내렸다. KDB드림 자유적금은 수시입출식 예금 ‘KDB드림 어카운트’ 계좌에서 자동이체로 납입하는 경우 0.1%포인트의 우대금리를 제공한다. 영업점과 인터넷, 스마트폰을 통해 가입 가능하다.
카카오뱅크 ‘카카오뱅크 자유적금’은 연 1.60%의 금리를 준다. 이 상품은 전체 계약 월수의 2분의 1 이상을 자동이체로 납입하고 만기 해지하는 경우 연 0.2%포인트의 우대금리 혜택을 준다.
단 만기 자동 연장된 원리금은 우대금리를 제공하지 않는다. 가입 기간은 6개월~36개월 이하, 가입금액은 1000원 이상이다. 월 1000원 이상 300만원 이하로 적립할 수 있다. 스마트폰을 통해서만 가입 가능하다.
산업은행 ‘KDB Hi(하이) 자유적금’의 금리는 연 1.53%로 지난주 대비 0.1%포인트 높아졌다.
KDB 하이 자유적금은 ‘KDB 하이 입출금통장’에서 자동이체로 납입하는 경우 연 0.1%포인트의 우대금리를 제공한다. KDB 하이 입출금통장에 가입한 개인에 한해 인터넷과 스마트폰을 통해 가입 가능하다.
KB국민은행 ‘KB 1코노미 스마트적금’, 대구은행 ‘내가만든 보너스적금’, 전북은행 ‘JB 플러스 영(PLUS YOUNG) 적금’, 전북은행 ‘JB카드 재테크 적금’, 한국씨티은행 ‘씨티더드림적금’의 금리는 연 1.50%였다.
KB 1코노미 스마트적금은 1인 가구 특화상품으로 최고 연 0.6%포인트의 우대금리를 제공한다. 공과금 자동납부, 1코노미 카드 보유, 외환 환전 실적 충족 시 우대금리가 각각 연 0.1%포인트씩 적용된다. KB마이머니 가입, 리브(Liiv 계좌등록 가입, 리브 메이트(Liiv Mate) 가입 시에도 각각 연 0.1%포인트의 우대금리 혜택이 있다. 스마트폰에서만 가입할 수 있다.
내가만든 보너스적금은 최고 0.8%포인트의 우대금리 혜택을 준다. 비대면 채널 신규가입 0.2%포인트, 마케팅 활용 상품안내수단 전체동의 0.2%포인트, 자동이체로 8회 이상 입금 0.2%포인트, 원금합계 100만원 이상 0.1%포인트 또는 200만원 이상 0.2%포인트 등이다. 월 가입 한도는 20만원이다.
JB 플러스 영 적금은 신규가입 시 전북은행 계좌 간 자동이체를 신청하면 연 1.5%포인트 우대금리를 제공한다. 가입 기간은 1년이며 월별 1000원 이상, 20만원 이하로 자유롭게 적립할 수 있다.
JB카드 재테크 적금은 JB신용(체크)카드 사용실적에 따라 기본금리 1.5%에 우대금리 4.5%포인트를 더해 최고 연 6.0%의 금리를 제공한다.
예금 신규 월부터 만기일 전월까지 JB카드 사용금액 조건을 충족한 경우 최고 연 4%포인트의 우대금리를 제공하고 JB카드 신규고객은 연 0.3%포인트, 마케팅 동의고객은 연 0.2%포인트 금리 혜택을 준다.
정액정립식 상품으로 월 납입액은 5만원부터 50만원 이내다. 영업점과 인터넷, 스마트폰을 통해 가입할 수 있고 토스 앱에서 가입 시 포인트 5000원을 실시간으로 지급한다.
씨티더드림적금은 매월 1만원 이상 씨티은행 ‘입출금이 자유로운 예금’에서 이 적금으로 계좌 간 입금 자동이체를 약정하는 경우 5개월 이체 실적 충족 시 우대금리 0.3%포인트 혜택을 준다.
가입 기간은 6개월 이상 3년 이하 월 단위로 설정할 수 있으며 1만원 이상 100만원 이하로 가입 가능하다.
매월 적립횟수와 상관없이 최대 100만원까지 적립 가능하나 계약 기간의 4분의 3이 경과한 후 적립할 수 있는 금액의 합계는 그 이전 적립금액의 50%를 초과할 수 없다. 인터넷과 스마트폰을 통해 가입할 수 있다.
이어 농협은행 ‘법사랑플러스적금’(1.49%), 광주은행 ‘쏠쏠한마이쿨적금’(1.40%), 제주은행 ‘더탐나는적금3’(1.40%), 경남은행 ‘BNK더조은자유적금’(1.35%), 국민은행 ‘KB내맘대로적금’(1.35%), ‘KB마이핏적금’(1.35%), ‘KB선생님든든적금’(1.35%), 수협은행 ‘헤이(Hey)적금’(1.35%), 케이뱅크 ‘주거래우대 자유적금’(1.35%) 순으로 금리가 높았다.
우대금리를 받으려면 우대 조건을 꼼꼼히 챙겨야 한다. 더 많은 상품은 각 은행 앱 또는 홈페이지, 금감원 금융상품통합비교공시에서 확인 가능하다.
특정 조건에 해당하는 적금 가입을 원한다면 금융상품통합비교공시 금융상품한눈에 ‘일부 제한’ 검색으로 내게 맞는 적금을 찾을 수 있다.
금감원은 “금융회사의 상품별 이자율 등 거래조건이 수시로 변경돼 지연 공시될 수 있으므로 거래 전 반드시 해당 금융회사에 문의해야 한다”고 밝혔다.
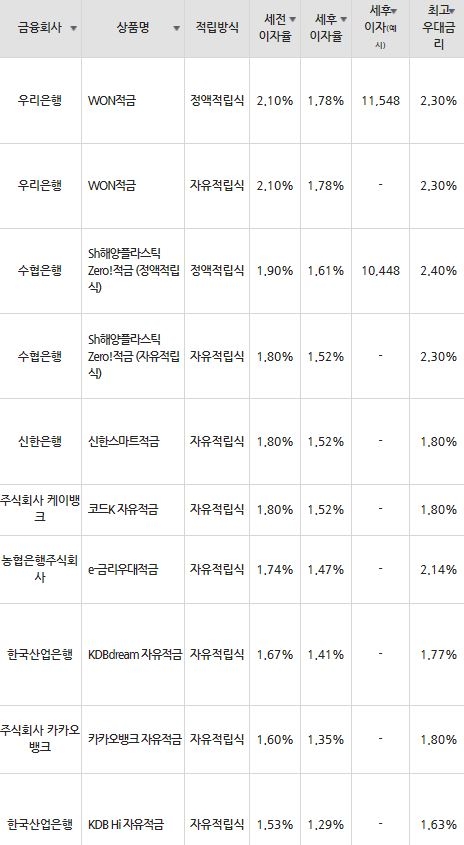
자료=금융감독원(10만원씩 12개월 적립 시)
한아란 기자 aran@fntimes.com





















