고금리와 높은 수익률에 더불어 확정기여형과 개인형 퇴직연금제도에 포함된 저축은행 퇴직연금 정기 예·적금은 금융기관 당 최대 5000만원까지 원리금이 보장돼 안정성도 높다는 평가다.
◇ 첫 판매부터 꾸준한 성장세 지속
퇴직연금은 근로자가 퇴직할 때 연금 또는 일시금 형태로 급여를 받을 수 있는 제도다. 직장에 1년 이상 다녀야 퇴직 시 받을 수 있고, 연금 형태로는 만 55세가 돼야 수령이 가능하다.
퇴직연금은 확정급여형(DB·Defined Benefit)과 확정기여형(DC·Defined Contribution), 개인형 퇴직연금제도(IRP·Individual Retirement Pension) 3가지가 있다.
퇴직연금은 가입자가 사업자에게 돈을 맡기고 저축은행 예·적금에 퇴직연금 일부를 투자하기로 하면 사업자는 해당 저축은행에 돈을 맡기는 구조다. 저축은행이 퇴직연금 상품을 취급하기 위해서는 금융당국이 정한 적립금 운용 안정성과 원리금 지급 보장에서 신용등급 ‘BBB-‘이상을 충족해야 한다.
이에 저축은행 자체에서 적격신용등급을 획득해 퇴직연금 상품을 운영하거나 제휴 은행 또는 증권사 등 판매 채널을 통해 상품 운용을 맡긴다.
저축은행 업계의 퇴직연금 상품은 지난 2018년 11월에 첫 판매됐다. 앞서 같은해 9월 금융위원회가 퇴직연금 수익률 제고를 위해 저축은행 예·적금을 퇴직연금 운용 상품으로 편입할 수 있게끔 ‘퇴직연금 감독규정’을 개정한 이후다.
금융감독원과 고용노동부가 지난 4월에 발표한 ‘2020년 말 기준 퇴직연금 적립금 운용현황 통계’에 따르면 지난해 저축은행 퇴직연금 예·적금은 13조6000억원으로 전년대비 98.2% 증가했다. 원리금보장형에서 차지하는 비중도 금융권 전체에서 6.0%로 2.5bp 상승했다.
저축은행 업계가 대형 저축은행을 중심으로 퇴직연금 상품을 선보이자 투자자들이 몰렸고, 이후 수신액도 빠르게 증가했다.
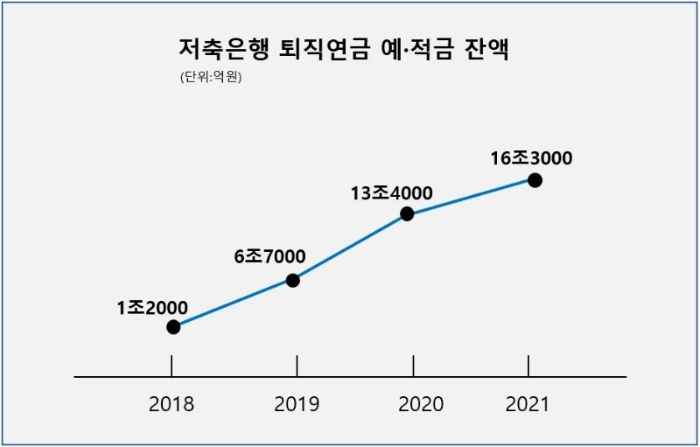
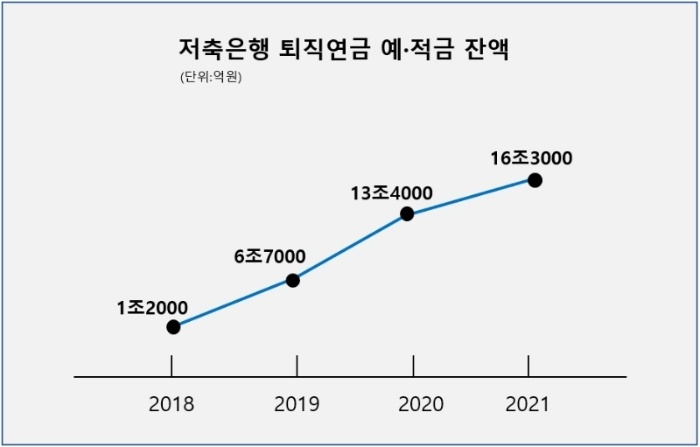
저축은행중앙회에 따르면 현재 퇴직연금 상품을 판매하는 30개 저축은행의 퇴직연금 예·적금 잔액은 올 2분기 기준 16조3000억원으로으로 집계됐다. 지난 2018년 1조2000억원에 불과하던 잔액은 2019년 6조7000억원을 달성했으며, 지난해에는 13조4000억원을 기록하며 매년 급증하는 양상을 보였다.
◇ 연말 퇴직연금 상품 금리 인상 예상
지난달 웰컴저축은행은 연 2.55% 이자를 제공하는 DC·IPR형 퇴직연금 정기예금 상품을 출시하며, 1년 만기 퇴직연금 상품 중 가장 높은 금리를 제시했다.
OK저축은행도 지난달부터 DC·IPR형 퇴직연금 정기예금 금리를 기존 1.5%에서 2.0%로 올렸다. 일반 예금보다 자금 이동이 상대적으로 적은 퇴직연금 상품의 금리를 올려 자금조달의 안정성을 높인다는 방침이다.
최근 시중은행의 대출규제가 강화되고 기준금리가 인상된 가운데, 제2금융권을 중심으로 대출 수요가 몰리면서 저축은행 업계에서 영업자금 확보를 위해 수신 금리를 높이고 있다.
지난 2분기 기준 저축은행의 대출잔액 증가율은 27.1%를 기록하며, 하반기 대출을 줄일 수밖에 없는 상황에 처했다. 이에 예대율을 100% 이하의 적정 수준으로 맞추기 위해 올 하반기 퇴직연금 예·적금 금리를 인상해 예대율 규제에 대비할 수 있다는 관측도 나오고 있다.
지난해 기준 저축은행 퇴직연금 비중은 금융권 전체 퇴직연금 시장의 5%에 불과했다. 하지만 타 금융권에 비해 높은 금리와 수익률을 제시하며 최근 증가세를 타고 있어, 앞으로 퇴직연금 상품의 규모를 늘리면서 경쟁력을 확대할 가능성이 크다는 해석이다.
또한 저축은행이 보유한 상품 잔액 중 은행이 파산해도 원리금을 보호해주는 잔액인 부보예금도 성장세를 탔다. 지난해 말 보다 7.1% 증가하며 올 3월말 기준 76조4000억원을 기록했다.
저축은행 관계자는 “퇴직연금 자체가 B2B(Business to Business) 성격이 강하기 때문에 개인 고객을 대상으로 하는 일반 예·적금보다 한번에 많은 고객을 확보할 수 있어 수신을 확보하는데 비교적 편의성이 높다”며 “그렇기 때문에 업권 내에서 퇴직연금 상품 운영을 적극적으로 하려는 경향이 강해지는 추세”라고 설명했다.
신혜주 기자 hjs0509@fntimes.com