






◇ 만 39세 이하‧신혼부부, 우대금리 제공
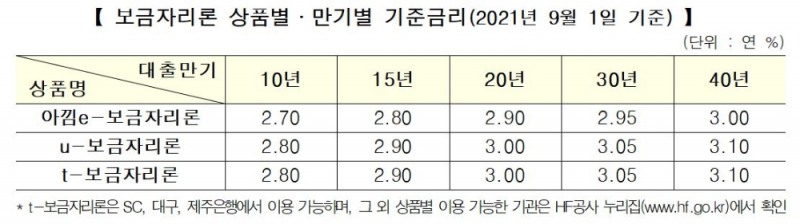
보금자리론 금리 인상에 따라 다음 달 1일 신청 완료 건을 기준으로 주택금융공사 홈페이지를 통해 신청하는 ‘u-보금자리론’과 은행 창구에서 신청하는 ‘t-보금자리론’은 대출 만기에 따라 연 2.80%(10년)~3.10%(40년) 기준금리로 만기까지 고정 적용된다.
보금자리론은 약정만기(최장 40년) 내내 대출금리가 고정돼 서민과 실수요자가 금리 인상 시기에도 영향 없이, 매월 안정적으로 원리금 상환을 할 수 있도록 지원하는 주택담보대출이다.
주택금융공사 홈페이지나 스마트주택금융 애플리케이션(앱)에서 공동인증서를 통해 직접 온라인으로 신청하는 ‘u-보금자리론’과 은행 창구 방문을 통해 신청하는 ‘t-보금자리론’으로 구분된다.
u-보금자리론은 대출을 실행하는 날부터 만기까지 고정금리가 적용되는 상품이다. 향후 금리 변동 리스크를 피할 수 있다는 장점이 있다. KB국민은행, NH농협은행, 신한은행 등 시중은행뿐 아니라 저축은행에서도 이용할 수 있다.
대출 자격은 민법상 성년인 대한민국 국민으로, 부부(미혼인 경우 본인) 기준 무주택자 또는 1주택자여야 한다.
t-보금자리론은 u-보금자리론과 금리가 같지만, 인터넷 대신 은행을 직접 방문해서 신청해야 한다. 취급 기관은 SC제일은행, 대구은행, 제주은행이다.
공동 인증서를 통한 전자약정 등 온라인 신청으로 비용이 절감되는 ‘아낌e-보금자리론’은 이보다 0.10%포인트 낮은 2.70%(10년) ~ 3.00%(40년) 금리가 적용된다.
하지만 신청할 수 있는 금융사가 KB국민은행, NH농협은행, 신한은행, 우리은행, 하나은행, 부산은행으로 한정돼 있어 잘 살펴보고 신청해야 한다.
제2금융권의 변동금리나 일시상환 주택담보대출을 고정금리‧분할상환 방식으로 전환하는 상품인 ‘더나은 보금자리론’ 금리는 u-보금자리론과 t-보금자리론 금리와 동일하다. 전자약정을 할 경우 아낌e-보금자리론 금리를 적용받을 수 있다.
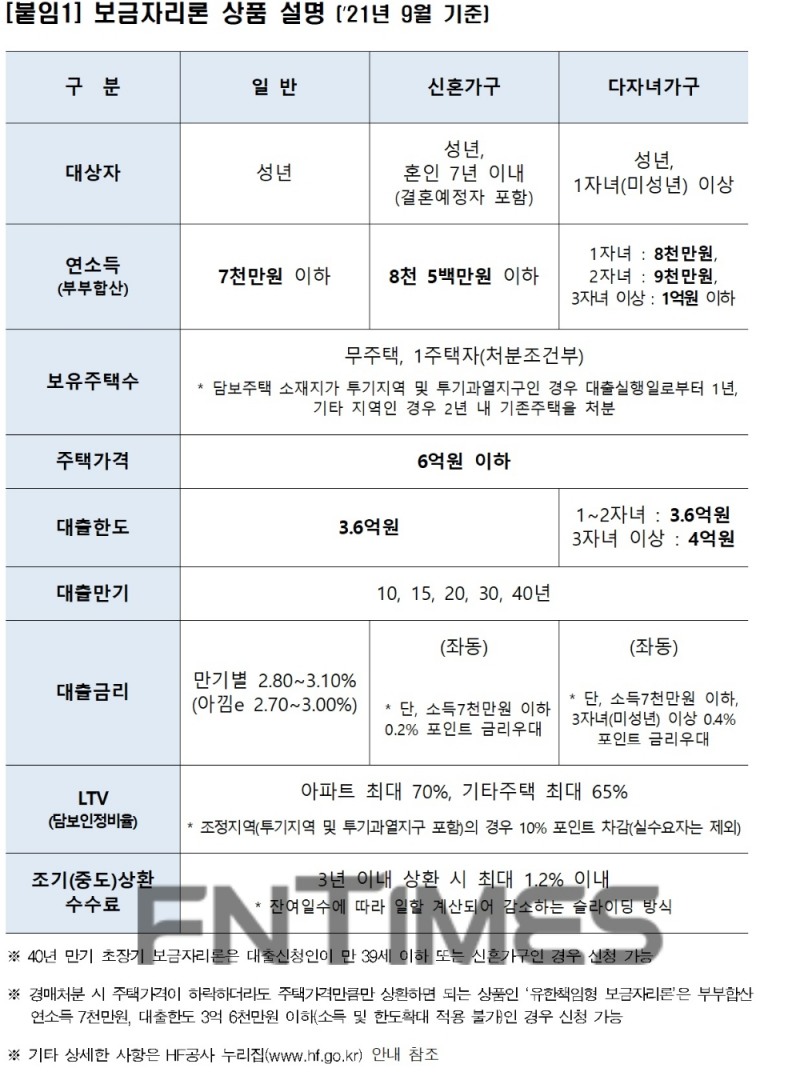
주택금융공사는 초창기 보금자리론 출시에 따라 지난달부터 만 39세 이하나 신혼가구(결혼 예정자 포함)에 해당될 경우 40년 만기 선택을 할 수 있도록 정책을 적용하고 있다. 한 부모 가구‧장애인 가구‧다문화 가구‧다자녀 가구의 경우 각 항목별 0.4%포인트, 신혼가구의 경우 0.2%포인트 우대 등 사회적 배려층에 대한 우대금리도 제공 중이다.
단, 승인일 현재 ‘건축법’과 ‘녹색건축인증에관한규칙’에 따라 지정된 인증기관에서 ‘녹색건축(예비) 인증서’를 받은 주택을 제외한 주택 중 소재지가 투기지역인 경우 가산금리 0.10%포인트를 더한다.
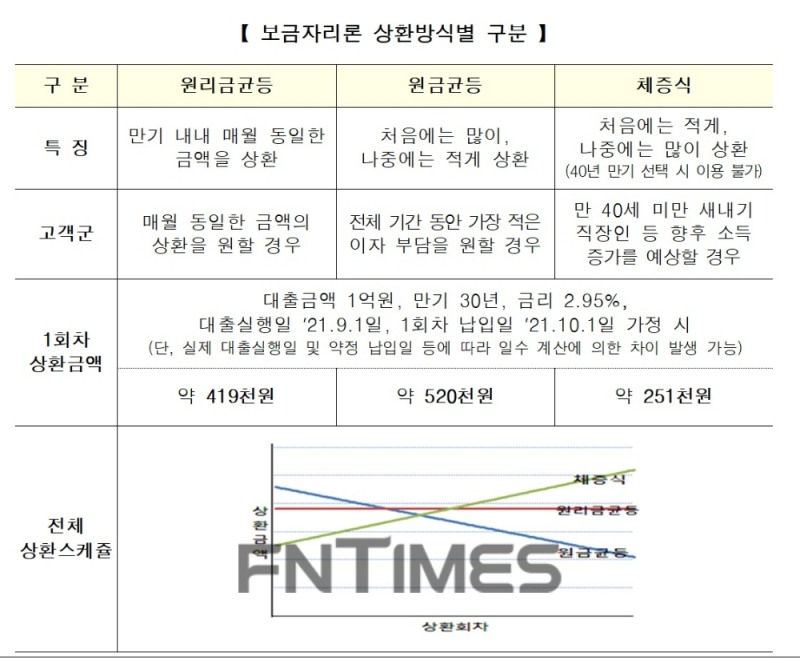
보금자리론 상환 방식은 대출 만기 동안 매월 원금과 이자를 분할 상환하는 것이 원칙이다. ▲대출원금과 이자를 포함한 총 상환금을 매월 같은 금액으로 갚는 ‘원리금균등 분할상환’ ▲대출원금만 매월 같은 금액으로 갚는 ‘원금균등분할상환’ ▲초반에는 월 상환금액이 적고 상환 회차가 지날수록 증가하는 ‘체증식 분할상환’으로 구분된다. 체증식 분할상환은 만 40세 미만 신청인이 u-보금자리론과 아낌e-보금자지론 신청한 경우에 한해서만 이용 가능하다.
◇ “금리 상승기, 보금자리론 이용 고려 필요”

주택금융공사 관계자는 “요즘과 같은 금리 상승기에 최대 40년 동안 금리가 고정되는 보금자리론 이용을 고려해 볼 필요가 있다”며 “이달 중 보금자리론 신청을 완료하면, 조정 전 금리를 적용받을 수 있다”고 강조했다.
그는 이번 보금자리론 금리 인상에 관해 “지난 6월 이후 보금자리론 금리를 지속적으로 동결해 왔기 때문에 이번 달에 부득이하게 보금자리론 금리를 조정하게 됐다”며 “보금자리론의 주 이용층인 무주택 서민과 실수요자에게 과도한 상환 부담을 주지 않도록 인상폭은 최소화했다”고 설명했다.
공사 관계자는 “10년부터 30년 만기까지는 별도 제한이 없으나, 40년 만기 초창기 보금자리론의 경우 신청인이 만 39세 이하거나 혼인신고일로부터 7년 이내(3개월 이내 결혼 예정자 포함)인 신혼가구에 한해 신청이 가능하다는 점을 유의할 필요가 있다”는 말도 함께 전했다.
이어 “대출 만기가 늘어나면 매월 총 상환하는 금액은 감소하는 것이 일반적이지만, 만기가 늘어날수록 기준금리는 높아져 전체 상환기간 동안 부담하는 총 이자는 증가한다”며 “신청할 때 본인의 경제활동과 자금 사정 등을 감안해 대출 만기와 상환 방식 등을 신중히 결정할 필요가 있다”고 덧붙였다.
보금자리론은 상품과 만기별 기준금리에 추가 우대금리 및 가산금리를 가감한 최종 금리가 대출 만기 동안 동일하게 적용되는 구조다. 기타 요건 등 자세한 사항은 공사 홈페이지에서 확인하거나 콜센터로 문의하면 된다.

임지윤 기자 dlawldbs20@fntimes.com





















