





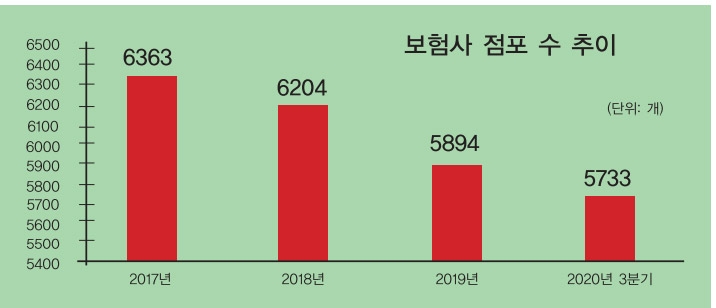
14일 보험업계에 따르면 지난해 3분기 기준 보험사 국내 점포 수는 5733개로 집계됐다. 이는 전년 동기(5894개) 대비 2.73%(161개) 줄어든 수치다. 보험사들의 점포는 2015년부터 매년 감소세다. 2014년 6904개였던 보험사 점포는 2015년 6789개, 2016년 6650개, 2017년 6363개, 2018년 6204개로 줄었다.
특히 생명보험사의 점포 감소세가 뚜렷했다. 2015년 3793개였던 생명보험사의 점포수는 지난해 3분기 2945개로 급감했다. 반면 2015년 3분기 2996개였던 손보사들의 점포 수는 작년 3분기 2788개를 기록하며 상대적으로 적은 감소 폭을 보였다.
같은 기간 생명보험사 임직원은 2만5421명으로 지난 2016년 동기(2만7155명) 대비 1734명 감소했다. 2018년 9월(2만5598명)보다는 177명 줄었다. 2017년(2만5691명)과 비교하면 270명 감소했다. 손해보험사도 상황은 마찬가지다.
업계에서는 앞으로도 보험사들의 수익성 확보와 경영효율화 측면에서도 조직 슬림화는 지속될 것이라는 관측이 나온다. 실제 보험사들은 채권을 매각하면서 이익을 실현하고 있다. 매도가능금융자산 처분이익이 당기순이익에서 차지하는 비중은 2019년 기준 생보사가 62%, 손보사가 87%였다.
보험연구원에 따르면 자산 처분이익이 없었다면 지난해 기준 생보사의 당기순이익은 3조1000억원이 아닌 1조2000억원이다. 손보사의 당기순이익은 2조2000억원이 아닌 3000억원으로 급감하게 된다. 보험영업에서 손실이 난 부분의 일정 부분을 투자 이익으로 상쇄하고 있는 거다.
업계 관계자는 “조직슬림화는 저금리로 수익성이 좋지 않은 업황에서 고정지출 비용을 줄이기 위한 것”이라며 “코로나19 사태 장기화로 그동안 인적 자원이 큰 비중을 차지한 보험업에도 언택트 바람이 불면서 조직 슬림화 바람은 더 가속화될 전망”이라고 했다.
더해 최근 코로나19 여파가 금융권의 트렌드를 변화시키고 있는 가운데, 대면업무가 기본으로 여겨지던 보험업권에서 비대면(언택트) 서비스가 급속도로 확산하고 있다. 이에 업계에서는 한 목소리로 ‘디지털 전환(DT)’을 중점 과제로 꼽고 있다. 변화하는 환경에 신속히 대응하지 못하면 장기적 관점에서 생존까지 위협 받을 수 있다는 판단에서다. 초기 시스템 구축에는 비용이 많이 들지만, 장기적으로 비용 감축 효과가 클 것이라는 분석이다.
최근 삼성생명은 비대면으로 5분내 간편하게 보험가입 심사를 할 수 있는 ‘디지털진단 서비스’를 시작했다. 핀테크업체 ‘투비콘’과 협업해 ‘모옴’ 앱(app)을 설치해 공동인증 절차를 거치면 가입심사에 필요한 건강보험공단의 건강검진 이력을 제출해 방문검진을 대체할 수 있다.
한화생명은 디지털 영업 채널 ‘라이프 엠디(MD)’를 선보였는데, 이 플랫폼을 통해 설계사는 자격시험을 대비해 학습할 수 있고 고객에게 상품 소개, 청약까지 가능하다. 시간과 장소에 구애받지 않고 영업활동을 할 수 있는 셈이다. KB손해보험도 비대면 영업지원 시스템인 ‘KB스마트비서’를 도입해 설계사들의 디지털 영업을 강화했다.
삼성화재는 고객의 편의성을 높이기 위해 다이렉트 채널에서 디지털 서비스들을 확대하고 있다. 현재 삼성화재 다이렉트는 공동인증서(구 공인인증서), 휴대폰 인증, 카카오 인증, 토스 인증은 물론 생체 인증과 비밀번호 6자리로 이뤄진 PIN 인증 등 다양한 본인 인증 방식을 제공 중이다. 기존에는 공동인증서, 휴대폰을 이용한 본인 인증 방식이 주로 사용됐으나 고객 편의를 높이기 위해 작년 1월 카카오 및 토스 인증, 11월 생체 및 PIN 인증 방식을 추가했다.
유정화 기자 uhwa@fntimes.com





















