





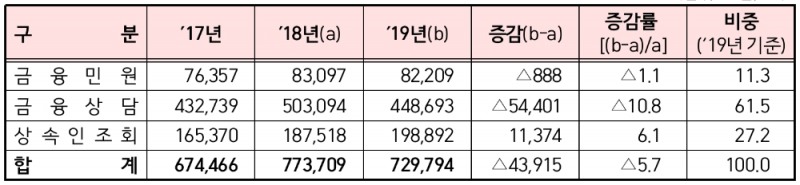
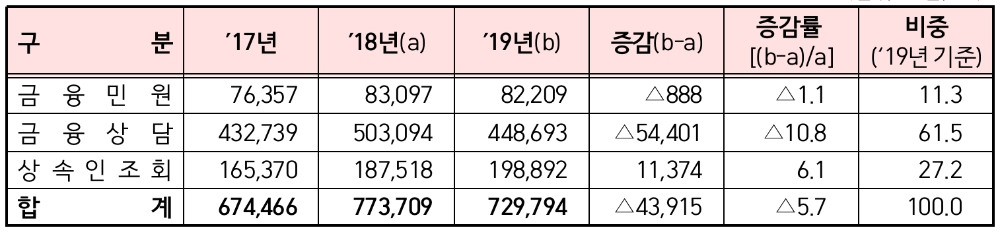
금융감독원에 따르면 지난해 금융민원과 금융상담, 상속인조회는 총 72만 9794건으로 전년보다 4만 3915건 줄어 5.7% 감소했다.
금융민원은 8만 2209건으로 전년보다 888건 줄어 1.1% 감소했다. 2018년 1867건으로 급증했던 P2P 투자피해 민원이 지난해 173건으로 크게 감소한데 주로 기인했다.
금융상담은 44만 8693건으로 전년대비 10.8% 감소했다. 금융애로 상담이 72.3%를 차지했으며, 불법사금융 신고·상담과 금융자문 상담 등 세 가지 부문에서 모두 감소했다.
상속인조회는 상속인조회 대상기관의 지속적 확대 및 홍보 강화 등의 영향으로 19만 8892건을 기록해 전년대비 6.1% 증가했다.
금융민원을 권역별로 보면 은행과 금융투자 민원은 각각 7.4%와 15.2% 증가했으나, 비은행와 보험 민원은 각각 11.0%와 0.3% 감소했다.
권역별 비중은 보험 62.3%이며, 이중 생보는 24.7%, 손보는 37.5%다. 이어 비은행 20.0%, 은행 12.3%, 금융투자 5.4% 순이다.
금융민원 중 분쟁민원 건수는 2만 9622건으로 금융민원의 36%를 차지했으며, 전년대비 5.3% 증가했다.
관련기사
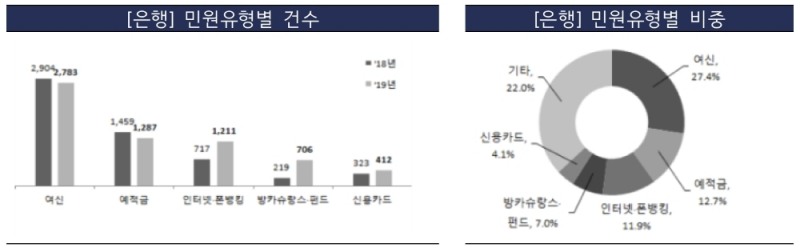

지난해 DLF 불완전판매 민원은 313건이었으며, 라임펀드 환매중단은 168건, KB국민은행 부동산시세산정 불만은 202건을 기록했다.
민원유형별로 여신이 27.4%와 예·적금이 12.7%로 높은 비중을 차지했으며, 인터넷·폰뱅킹은 11.9%, 방카·펀드는 7.0%를 기록했다.
비은행의 민원은 2018년 P2P 투자피해 민원 급증에 따른 기저효과로 대부업 민원이 크게 감소해 1만 6469건으로 전년대비 11.0% 감소했다.
업종별로 신용카드회사 비중이 36.9%로 가장 높았으며, 대부업자가 17.3%, 신용정보회사 14.7%를 기록했다.
생보는 2만 338건으로 전년대비 5.4% 감소했다. 대부분 유형의 민원이 감소했으나 종신보험 불완전판매 등 보험모집 유형 민원은 전년대비 13.3% 증가했다.
민원유형별로 보험모집이 46.0%를 기록해 관련 민원이 가장 많았고, 보험금 산정 및 지급이 19.6%, 면‧부책 결정이 12.2%를 기록했다.
손보는 3만 846건으로 전년대비 3.5% 증가했다. 면부책 결정과 계약의 성립·해지 유형은 감소했으나 보험금 산정·지급과 보험모집, 고지·통지의무위반 유형의 민원이 증가한 것으로 나타났다.
민원유형별로 보험금 산정·지급이 43.1%로 가장 높은 비중을 차지했고, 계약의 성립·해지가 9.5%, 보험모집 7.7% 등을 기록했다.
금융투자 4408건으로 전년대비 15.2% 증가했다. 증권회사 민원이 주식매매 전산시스템 장애발생으로 인한 민원이 증가하면서 2749건으로 전년대비 22.2% 증가했다.
민원유형별로 내부통제·전산장애가 25.6%, 주식매매 21.2%, 수익증권 4.2%, 파생상품매매 2.3% 등의 순이었으며, 업종별로 증권회사 비중이 62.3%로 가장 높았고, 투자자문회사 24.4%, 부동산신탁회사 10.1%를 차지했다.
인구 10만 명당 연간 민원건수는 평균 129.9건으로 나타났다. 경제활동이 활발한 30대가 225.8건으로 가장 많았고, 40대 166.4건, 50대 128.1건, 20대 105.4건, 60대 92.3건을 기록했다.
권역별 민원건수는 은행·비은행·보험·금융투자 모든 권역에서 30대가 가장 많았고, 40대와 50대가 뒤를 이었다. 금융투자 권역은 여유자산 투자수요가 많은 60대 이상 고령층 민원이 20대 보다 많았다.
과대광고·부당권유·상품설명 불충분 등 불완전판매 유형의 민원 분석 결과, 30대가 34.9건으로 가장 많았고, 20대 26.1건, 40대 22.1건, 50대 16.5건 순이었다.
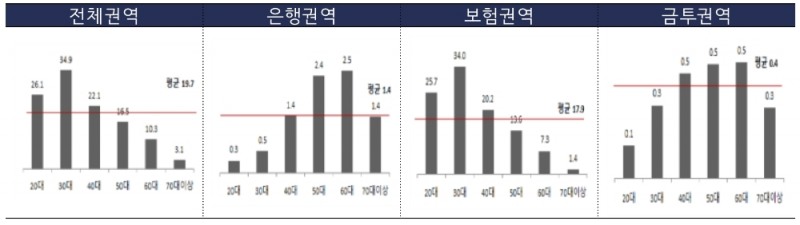

전체민원 중 20대 민원 비중은 14.2%이나, 불완전판매 민원 중 20대 비중은 24.5%로 20대의 비중이 상대적으로 높았다.
보험은 30대와 20대의 민원은 많은 반면, 은행 및 금투는 중장년층의 민원이 상대적으로 많았다.
금융민원 처리건수는 7만 9729건으로 전년대비 2.0% 증가했다. 이중 분쟁민원은 2만 7660건으로 전년대비 16.0% 증가한 것으로 나타났다.
금융민원 처리기간은 평균 24.8일로 해외금리연계 DLF, 암 보험금 등 대규모 분쟁민원 발생으로 전년대비 6.6일 증가했다.
소비자피해 발생에 따라 현장 대면조사가 필요하고, 금융상품 융·복합화 및 의료기술 발달 등으로 심도있는 법률검토, 의료기록검토 등이 필요한 분쟁조정이 증가했기 때문이다.
민원수용률은 평균 36.4%로 전년대비 0.4%p 증가했다. 일반민원의 수용률은 31.7%로 전년대비 2.2%p 증가한 반면, 분쟁민원의 수용률은 45.8%로 전년대비 8.6%p 감소한 것으로 나타났다.
금감원은 은행민원에서 해외금리연계 DLF, 라임펀드 환매중단 등 이슈로 방카·펀드 유형이 전년대비 222.4% 증가하는 등 특정 금융상품의 설계·판매 과정에서 비롯된 문제가 소비자 피해와 불만을 야기해 민원 증가로 연결됐다고 설명했다.
이에 금융상품의 설계·모집·판매 등 단계별 모니터링을 강화하고, 소비자피해 우려가 높은 상품에 대한 소비자경보 등을 활성화하겠다는 계획이다. 이어 금융상품 등에 대한 민원동향 모니터링 분석결과를 공유하고, 소비자 유의사항을 전파할 방침이다.
또한 대부분의 보험상품 민원이 전년 수준과 유사 또는 감소하였으나, 종신 및 변액보험 민원은 불완전판매 관련 민원이 크게 증가하면서 전년대비 증가폭이 확대됐다.
금감원은 보험회사로 하여금 상품판매과정 모니터링을 철저히 시행하도록 하고, 불완전판매율이 높은 보험설계사 등 모집조직에 대한 ‘완전판매교육’ 등을 실시하도록 지도할 계획이다.
이어 금소법 제정으로 적합성원칙 적용대상이 확대될 경우에 운영실태를 점검할 예정이다.
지난해에도 KB증권와 미래에셋, 유진투자증권 등 증권회사의 전산장애가 발생하면서 금융사고 발생 민원이 증가했다.
이에 금감원은 금융사고 예방 및 주문오류 방지 등을 위해 전산시스템에 대한 운영절차 개선 및 내부통제를 강화하도록 지도할 계획이다.
이어 전산장애로 인한 민원발생 예방을 위해 적극적인 투자자 보호방안 및 전산시스템에 대한 체계적인 관리방안을 마련하도록 유도할 방침이다.
또한 지난해 해외금리연계 DLF, 암 보험금 등 대규모 분쟁민원 발생으로 평균 민원처리기간이 증가한 것에 대해 대규모 소비자피해 발생사건에 대한 분쟁조정 역량을 집중하고, 장기적체 분쟁건 해소를 위한 집중처리제도 운용할 방침이다.
이어 민원처리 표준 회신문을 정교화하고, 새로운 표준 회신유형을 발굴하는 등 민원처리업무 표준화를 추진할 계획이다.




















