





최우형 케이뱅크 행장
 최우형기사 모아보기 행장이 이끄는 케이뱅크가 올해 1분기 SOHO 여신 확대와 조달비용 절감 효과를 바탕으로 영업이익과 당기순이익을 모두 두 배 이상 끌어올리는 저력을 과시했다.
지난해부터 본격화한 개인사업자 대출 성장세가 1분기에도 이어진 가운데, 시장금리 하락과 스프레드 개선으로 순이자이익이 회복된 점이 실적 개선의 핵심 요인으로 작용했다.
케이뱅크는 올해 SOHO 상품 커버리지 확대와 대형 플랫폼 기반 BaaS 제휴, 디지털자산·스테이블코인 사업 준비를 통해 IPO 이후 성장성을 입증하는 데 주력할 방침이다.
영업익 108%·순익 106.8% 증가…이자비용 감소 효과
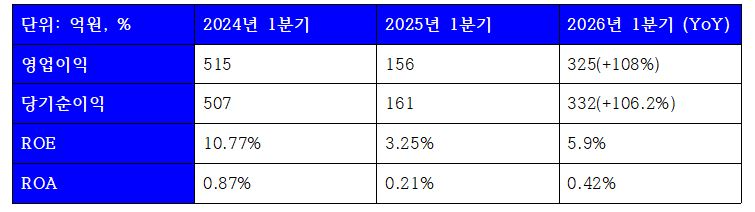
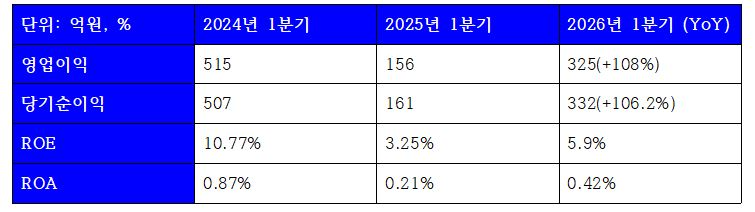
케이뱅크의 올해 1분기 영업이익은 324억원으로 전년 동기 156억원 대비 108.0% 증가했다. 같은 기간 당기순이익도 161억원에서 332억원으로 106.8% 늘었다. 직전 분기와 비교해도 영업이익은 110억원에서 324억원으로 194.6%, 당기순이익은 92억원에서 332억원으로 261.8% 증가했다.
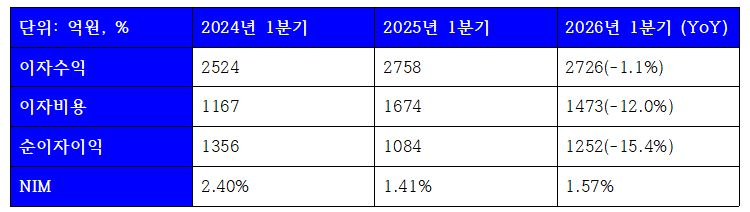
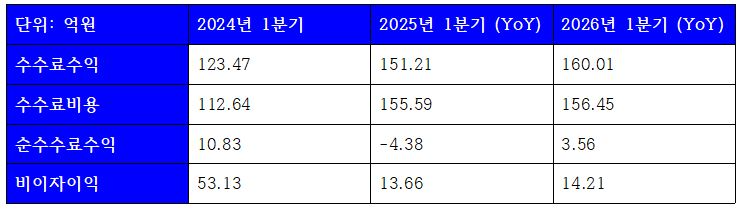
실적 급반등의 가장 큰 배경은 순이자손익 개선이다. 케이뱅크의 1분기 순이자손익은 1252억원으로 전년 동기 1085억원 대비 15.4% 증가했다. 이자수익은 2726억원으로 전년 동기 대비 1.2% 감소했지만, 이자비용이 1674억원에서 1473억원으로 12.0% 줄면서 순이자손익 개선을 이끌었다.
수익성 지표도 회복세를 보였다. 순이자마진(NIM)은 지난해 1분기 1.41%에서 올해 1분기 1.57%로 상승했다. 디지털자산 예치금을 제외한 NIM 역시 같은 기간 1.80%에서 1.97%로 개선됐다. ROE는 3.3%에서 5.9%로, ROA는 0.21%에서 0.42%로 상승했다.
관련기사
SOHO 여신 2.8조 육박…전년 대비 109.6% 급증
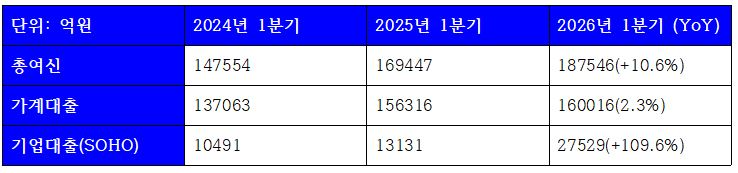
외형 성장의 중심에는 최우형 행장이 취임 이후 거듭 강조해왔던 SOHO 여신의 가파른 증가세가 있다.
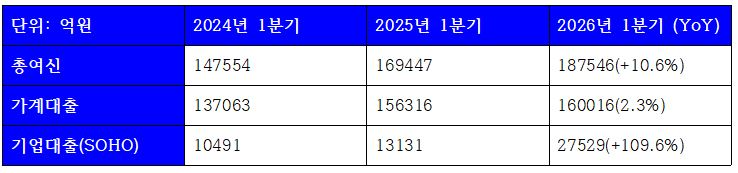
케이뱅크의 1분기 말 총여신은 18조7546억원으로 전년 동기 16조9447억원 대비 10.6% 증가했다. 이 가운데 가계대출은 16조16억원으로 2.3% 증가하는 데 그쳤지만, 기업대출에 해당하는 SOHO 여신은 1조3131억원에서 2조7529억원으로 109.6%나 급증했다.
SOHO 여신은 직전 분기 대비로도 19% 증가했다. 지난해 1분기 1조3130억원 수준이던 SOHO 여신은 지난해 말 2조3110억원까지 늘어난 뒤 올해 1분기 2조7530억원으로 확대됐다. 순증 규모도 지난해 1분기 1620억원에서 올해 1분기 4420억원으로 커지며 5분기 연속 확대됐다.
케이뱅크는 실적발표 후 진행된 창사 후 첫 컨퍼런스 콜에서 올해 대출 총량 성장률을 10% 후반대로 보고 있으며, “가계대출은 당국 가이드라인 범위 내에서 지난해 수준을 유지하고 나머지 성장분은 SOHO 중심으로 가져가겠다”는 방침을 밝혔다.
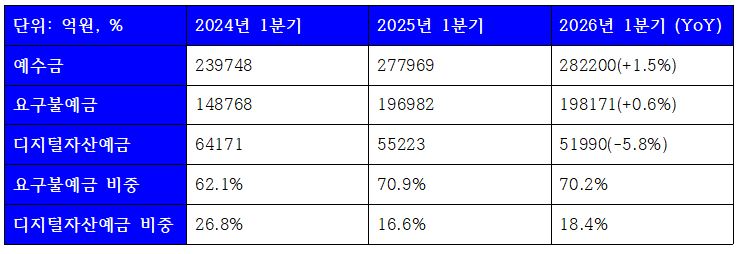
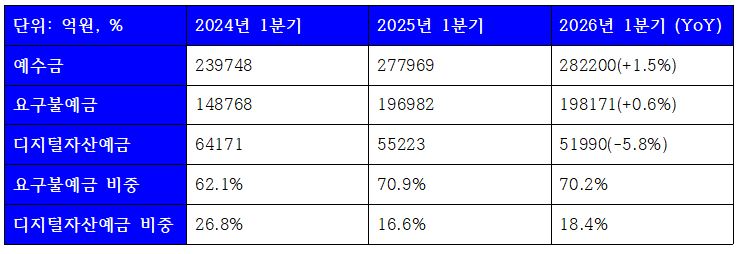
케이뱅크의 1분기 말 예수부채는 28조2200억원으로 전년 동기 27조7969억원 대비 1.5% 증가했다. 직전 분기 28조4319억원과 비교하면 0.7% 감소했지만, 28조원대 예수금 기반을 유지하며 여신 성장에 필요한 조달 여력을 뒷받침했다.
눈에 띄는 부분은 조달비용의 하락이다. 케이뱅크의 누적 조달비용률은 지난해 1분기 2.56%에서 올해 1분기 2.23%로 33bp 낮아졌다. 시장금리 하락 흐름 속에서 이자비용 부담이 줄어든 영향이다. 실제 케이뱅크의 1분기 이자비용은 1473억원으로 전년 동기 1674억원 대비 12.0% 감소했다. 이자수익이 소폭 줄었음에도 순이자손익이 개선된 배경이다.
수신 포트폴리오 측면에서도 안정성이 강화됐다. 케이뱅크의 자체 수신은 꾸준히 성장하는 흐름을 보였다. 1분기 말 요구불예금은 19조8171억원으로 전년 동기 19조6982억원 대비 0.6% 늘었다. 정기예금은 7조220억원으로 같은 기간 6조4730억원에서 8.5% 증가했다. 반면 디지털자산 예치금은 5조1990억원으로 전년 동기 5조5223억원 대비 5.8% 줄었다.
이에 따라 전체 수신 잔액 중 디지털자산 예치금 비중은 지난해 1분기 19.9%에서 올해 1분기 18.4%로 낮아졌다. 디지털자산 예치금이 여전히 5조원대를 유지하고 있지만, 자체 수신 기반이 확대되면서 조달 포트폴리오의 변동성 부담은 다소 완화된 것으로 풀이된다.
고속 성장에도 연체율 0.61%…보증·담보 중심 전략 효과
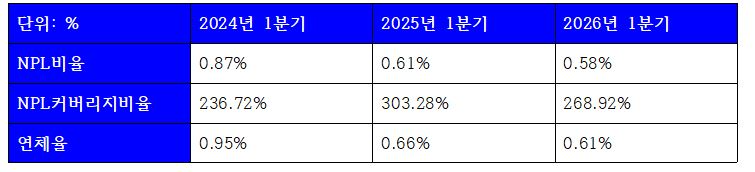
SOHO 여신이 빠르게 늘었지만 건전성 지표는 안정적으로 관리됐다. 케이뱅크의 1분기 말 연체율은 0.61%로 전년 동기 0.66%보다 0.05%포인트 낮아졌다. 고정이하여신비율(NPL비율)도 0.61%에서 0.58%로 개선됐다.
대손비용 부담도 완화됐다. 신용손실에 대한 손상차손은 501억원으로 전년 동기 539억원 대비 7.1% 감소했다. 누적 대손비용률은 지난해 1분기 1.31%에서 올해 1분기 1.09%로 0.22%포인트 개선됐다. 여신 성장에도 대손비용이 줄어든 점은 이번 영업이익 증가의 주요 배경 중 하나다.
외형성장의 축인 SOHO 여신만 놓고 봐도 건전성 관리 흐름이 뚜렷하다. 케이뱅크의 SOHO 연체율은 지난해 1분기 1.38%에서 올해 1분기 0.55%까지 낮아졌다. 케이뱅크는 SOHO 여신 내 보증·담보 비중을 지난해 1분기 26.0%에서 올해 1분기 43.0%까지 높이며 리스크를 낮추는 전략을 병행했다.
IPO로 자본여력 확대…BIS비율 21.47%
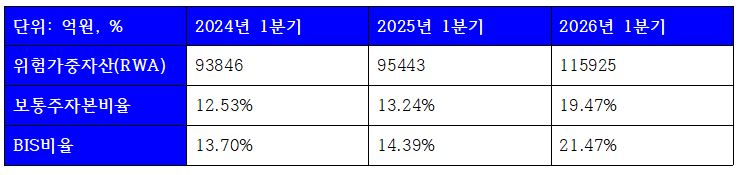
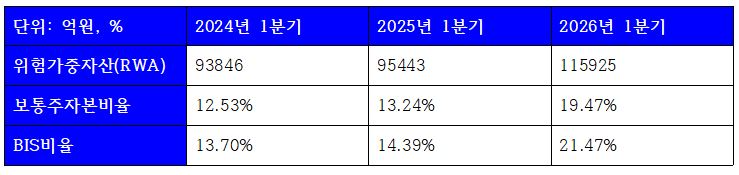
자본적정성도 개선됐다. 케이뱅크의 1분기 말 BIS 총자본비율은 21.47%로 지난해 말 14.52% 대비 6.95%포인트 상승했다. 기본자본비율은 20.33%, 보통주자본비율은 19.47%를 기록했다. IPO 자금 유입과 미인정자본의 BIS자본 환입 효과가 반영되면서 성장 여력이 커진 셈이다.
위험가중자산(RWA)은 11조5925억원으로 전년 동기 9조5443억원 대비 증가했다. SOHO 여신 확대에 따라 RWA가 늘었지만, 자본 확충 효과가 이를 상쇄하면서 자본비율은 오히려 큰 폭으로 개선됐다.
케이뱅크는 상장 이후 한 달이 넘게 공모가를 밑돌며 주가 측면에서 고전을 면치 못하고 있다. 이를 탈피하기 위해 케이뱅크는 당분간 영업이익을 비롯한 성장에 초점을 맞추고 적극적인 투자에 나서겠다는 의지를 밝힌 상태다.
케이뱅크는 올해 개인사업자 신용대출 갈아타기 서비스를 시작으로 대형 플랫폼 전용 제휴 신용대출, 신용대출 거절 고객 연계대출, 개인사업자 신용점수 관리 서비스, 개인사업자 전용 체크카드, 세무·매출관리 서비스 등을 순차적으로 내놓을 계획이다.
담보대출 영역도 넓힌다. 카드·보험사 등 대환 대상 기관을 확대하고, 상가·오피스텔 등 취급 담보물건을 넓히는 한편 운전자금에서 시설자금까지 자금 용도도 확대할 방침이다. 서울·경기 등 주요 지역신용보증재단 연동을 확대하고, 소상공인시장진흥공단·신용보증기금 등 정책기관과의 협약도 넓혀 포용금융 성격의 SOHO 상품을 강화할 계획이다.
장호성 한국금융신문 기자 hs6776@fntimes.com




















