






보험업에 대한 신뢰 제고는 매년 생·손보협회는 물론 각 보험사들의 CEO들까지 나서 한 목소리로 강조하는 부분이었다. 보험사들은 고객패널 등 옴부즈맨 제도나 플랫폼을 활용한 고객 소통 등을 통해 신뢰 회복에 나섰지만, 금융당국의 제도적인 뒷받침이 거의 수반되지 못해 가시적인 성과는 보이지 않았다.
그러나 올해 금융당국은 포용적 금융 기조 아래 적극적인 움직임을 보이고 있다. 보험사는 물론 그간 ‘규제 사각지대’로 평가받던 GA업계에 대한 공시의무 강화는 물론, 불투명한 모집수수료를 개선해 불합리하던 영업 관행 개선에 나서는 등 다각적인 노력이 이어지는 추세다.
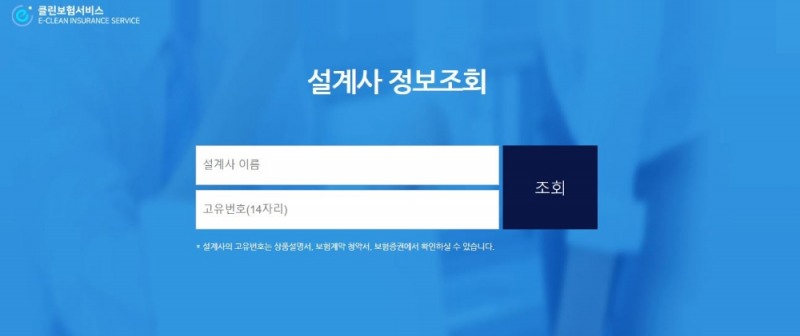
먼저 금융당국은 지난달 22일 보험설계사의 불완전판매 비율이나 GA 등 법인대리점의 공시자료를 쉽게 조회할 수 있는 'e-클린보험서비스'를 선보였다. 이 시스템을 이용하면 생명·손해보험협회별로 별도 공시되고 있는 GA의 모집실적 등 주요 경영현황을 한 번에 조회할 수 있다. 또 설계사 500인 이상의 대형GA는 불완전판매비율, 보험계약유지율 등 신뢰도 정보를 중심으로 비교·조회가 가능해진다.
다만 현재 소속 회사 및 과거 소속, 제재이력 등 기본정보는 설계사의 성명 및 고유번호 입력만으로 확인이 가능하지만 불완전판매비율, 보험계약유지율 등 신뢰도 정보는 설계사가 공개에 동의한 경우에만 확인할 수 있다. 현재까지는 전체 설계사 가운데 약 92%가량이 정보공개에 동의한 것으로 확인됐다.
금융위 관계자는 "오는 2020년부터 e-클린보험서비스상 집적·산출된 불완전판매비율, 보험계약유지율, 모집건수 등을 활용해 생·손보 통합 우수보험설계사 선발을 추진할 계획"이라며 "완전판매율이 높은 보험설계사에 대해서는 보수교육과 별도의 완전판매교육을 실시할 예정"이라고 말했다.
당국은 이에 그치지 않고 설계사들의 모집 수수료 역시 개선해 시장의 선순환을 이끌어내겠다는 의지를 보였다. 금융위원회는 1일 브리핑을 통해 보험업계의 과도한 사업비 및 모집수수료를 대대적으로 개편하겠다는 내용을 발표했다.
개편안에 따르면 앞으로 보험설계사의 모집 수수료는 ‘분할지급 방식’이 도입될 전망이다. 보험산업의 가장 큰 폐단으로 꼽히는 모집 수수료 선지급 방식을 개선하는 것이다.
관련기사
수수료를 선지급하면 소비자는 친척이나 지인 등의 권유 때문에 어쩔 수 없이 보험에 가입했다가 조기에 해약할 경우 과도하게 해약공제액이 책정돼 환급금을 덜 받게 되는 피해를 본다. 보험사로서도 과도한 영업 경쟁 때문에 재무 건전성이 악화할 수 있다.
이에 당국은 연간 수수료를 표준해약공제액의 60% 이하로 정하고, 수수료 총액이 선지급 방식의 총액보다 5% 이상 높게 책정되도록 분할지급 방식을 제시했다. 현행 선지급 방식으로 1차년에 90을 주고 2차년에 10을 줘 총 수수료가 100이 된다면 분할지급 방식을 따르면 1차년에 60, 2차년에 45를 받게 돼 총액이 105로 늘어나는 것이다.
아울러 보험사가 상품을 설계하는 시점에 모집수수료 기준을 명확히 설정해 임의로 지급하는 모집수수료를 최소화하는 방침과, 모집수수료에 의한 가짜거래(작성계약) 유인을 제거하는 방안도 함께 마련됐다. 이에 앞으로는 보장성보험은 가입 이후 1차년도에 지급한 모집수수료와 해약환급금의 합계액이 납입보험료 이내가 되도록 개선될 전망이다.
당국의 인위적인 개입이 시장의 자율경쟁을 저해한다는 일부 부정적인 목소리도 나오고 있다. 그럼에도 보험업계는 전반적으로 당국이 적극적으로 시장질서 회복에 나서고 있는 것을 긍정적으로 보고 있다. 보험업계 한 관계자는 “인터넷이나 모바일 등 소비자들이 정보를 얻을 수 있는 창구가 많아지면서 예전과 같은 방식의 영업은 힘을 잃었다”며, “시대가 변하는만큼 보험설계사들도 변하지 않으면 결코 살아남을 수 없다”고 강조했다.
장호성 기자 hs6776@fntimes.com





















