






MSCI 신흥국(EM) 지수의 중국 비중 상향은 이미 예고됐던 이벤트였지만, 향후 외국인들이 국내 주식시장에서 얼마나 팔지 불확실성이 적지 않다.
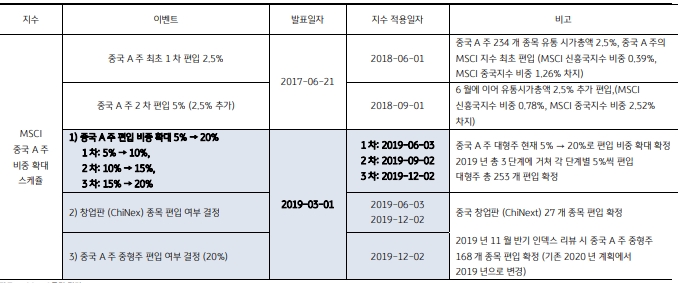
MSCI는 국내 시간으로 3월 1일 아침 홈페이지를 통해 중국 A주의 EM내 비중을 늘린다고 발표했다. 현재 유통 시가총액 5%만 지수에 반영하고 있지만 이를 20%로 늘리기로 한 것이다.
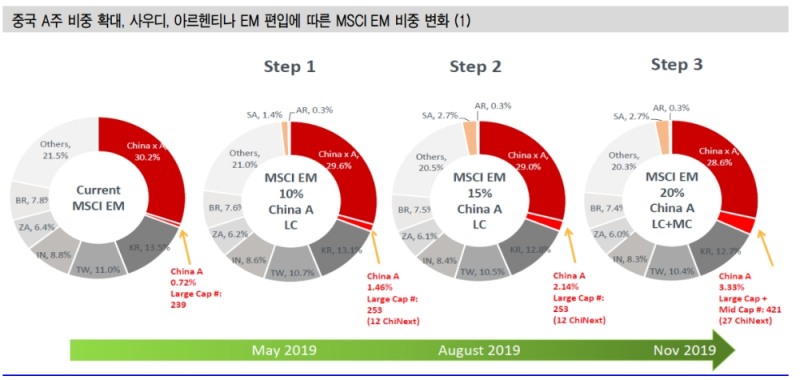
올해 5월말, 8월말, 11월말 3차례에 걸쳐 비중이 확대된다.
올해 1월 이머징 마켓 주식시장으로 패시브 자금이 많이 들어오다가 최근엔 그 강도가 둔화되는 흐름이 나타난 가운데 향후 MSCI 지수 변화 여파에 따른 외국인 수급도 눈여겨 볼 필요가 있다.
국내 코스피지수는 1월 2~3일 급락세를 보이면서 1993선으로 떨어졌으나 이후 지속적으로 오르면서 1월 마지막 거래일엔 2206을 나타내면서 2200선 위로 올랐다.
하지만 이후 외국인 매수 강도가 약화되면서 지수는 추가 상승보다는 2200선 내외 등락을 이어갔다. 올해 지수 흐름을 좌우한 것은 외국인이었다.
외국인은 1월중 코스피시장에서 4조 500억원 수준의 순매수를 기록하면서 지수상승을 견인했으나 2월엔 샀다, 팔았다를 반복하면서 1400억원 수준의 순매수를 기록하는 데 그쳤다.
이런 상황에서 향후 MSCI 지수 조정 이벤트가 진행되기 때문에 수급에 미칠 영향이 주목받고 있다.
■ 외국인 인덱스 자금 1.5~4조원 유출..액티브 감안시 이탈 규모는 훨씬 커질 수 있어
향후 MSCI 신흥국 지수에 반영되는 중국 A주 비율이 높아질수록 한국의 비중은 줄어들 수밖에 없다.
우선 MSCI의 지수 조정에 따라 MSCI 신흥국 지수 내 한국 비중은 오는 11월 12.7%대로 1%p 가까이 줄어들 것으로 예상되고 있다.
이미 중국 A주 비중 확대가 알려져 와서 예고된 이벤트 성격이 강하지만, 꾸준히 외국인 수급에 영향을 줄 수 있는 만큼 추이를 봐야 한다. 증권업계에선 이 여파로 10조원 내외로 자금 이탈이 가능하다는 추정 등을 내놓고 있다. 자금유출 규모에 대한 예상 편차도 적지 않은 편이다.
자산운용업계의 A 시스템펀드 매니저는 "MSCI 중국 비중 확대는 예상한 바대로 진행되는 것이긴 한데, 일단 지수 편입 자금이 빠지는 것은 분명하니 한국 주식시장 입장에선 수급적으로 안 좋은 소식"이라고 말했다.
그는 "이 이벤트와 관련한 전체 외국인 매도 물량을 대략 10조원 정도로 보고 있다"고 덧붙였다.
지수를 추종하는 패시브 펀드 자금들의 경우 이 이벤트에 종속될 수밖에 없으며, 액티브 펀드 물량도 같이 빠질 수 있다.
대신증권의 조승빈 연구원은 "과거 MSCI 종목 편출입 이벤트를 통해 추정한 MSCI 신흥국 지수를 추종하는 패시브 자금은 약 201조원이었다"면서 "패시브 펀드들이 한국의 비중 축소를 바로 반영함에 따라 나올 수 있는 기계적인 외국인 매도 규모는 1.9조원"이라고 분석했다.
그는 "액티브 펀드까지 비중 축소를 그대로 반영한다고 가정하면 외국인 매도 규모는 9.6조원에 이를 것"이라고 내다봤다.
패시브 자금을 전체 주식형의 20% 정도로 가정한 계산법이다.
다만 MSCI 한국지수를 추종하는 자금 규모가 불명확한 측면이 커서 규모를 정확히 예상하기는 어렵다. 다만 빠지는 자금의 상하단은 얼추 추산할 수 있다.
자산운용사의 B 시스템 매니저는 "인덱스 자금만 보면 1.5~4조원 정도 유출로 보는 게 무난하다"면서 "액티브 자금까지 고려하면 최대 17조원까지 이탈할 수 있다는 계산이 나온다"고 소개했다.
그는 "이번 이벤트는 이미 시장에 다 알려진 내용을 확인하는 차원이었다. 따라서 당장 시장은 이 문제에 민감하게 반응하지 않는다"면서 "하지만 기술적으로 보면 올해 내내 수급에 부정적인 영향을 미치는 뉴스인 것은 맞다"고 말했다.
당장 이번 이벤트 외에 앞으로도 중국 A주의 지수 편입 비중은 계속 올라가게 되고 한국 코스피시장에 찜찜한 부담이 이어질 수도 있다.
조승빈 연구원은 "다음 MSCI 지수 조정에 중국 A주 반영비율 확대만 고려될 경우 추가 반영비율은 20~30%로 확대될 수 있다"면서 "향후 중국 A주는 20%, 30%, 30%씩 총 세 차례에 걸쳐 추가 반영될 수 있다. 즉 각각 1년 동안 2~3차례 분할해서 반영될 것"이라고 내다봤다.
그는 "중국 A주가 100% 편입될 경우 한국의 MSCI 신흥국 지수 내 비중은 10.5%로 낮아지고, 그 과정에서 지수 조정과 관련된 외국인 매도 규모는 최대 24.2조원, 이 중 패시브 규모는 4.8조원에 이를 것으로 추정된다"고 분석했다.
■ 외국인 자금 유출규모 예상어렵지만..국내 주식시장 수급적으로는 악재
글로벌 지수 이벤트 가운데 국내 주식시장에 가장 큰 악영향을 미쳤던 이벤트 중 하나로 2013년 뱅가드펀드의 벤치마크 조정을 꼽을 수 있다.
당시 뱅가드이머징펀드가 벤치마크를 MSCI에서 FTSE로 바꾸면서 외국인은 2013년 상반기에만 한국 주식시장에서 10조원 가량을 매도한 바 있다. 당시 코스피지수는 오르려고 하다가도 이 물량에 막혀 고꾸라지곤 했다.
중국 A주의 MSCI지수 5% 편입 시에도 외국인은 매도로 나온 바 있으며, 2015년말 MSCI의 중국 ADR 편입 때도 국내 시장에서 외국인 자금은 빠졌다. 자금 유출 규모가 예상보다 못 미쳤지만, 지수 변화 이벤트에 대한 경계감을 버리기는 어려운 것이다.
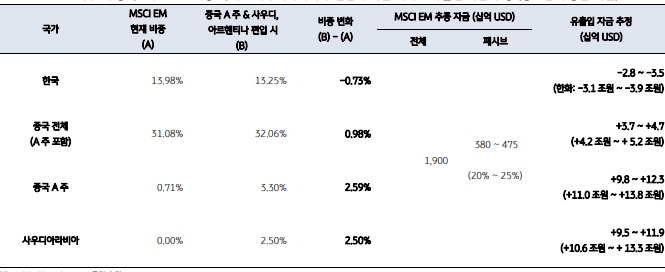
올해 중국 A주의 편입 비율 확대는 세 차례에 걸쳐 상향된다. 또 5월과 11월에는 차이넥스트(Chinext)도 각각 10%의 편입비율로 추가된다. 11월에는 A주 중형주가 신규 편입(시가총액 반영비율 20%)된다. 이에 따라 0.71% 비중에 불과했던 중국 A주의 MSCEI EM지수 비중은 3.3%까지 확대된다.
이종호 KB증권 연구원은 "이번 비중 조정으로 한국 주식시장에서 3.1조원~3.9조원 규모의 패시브 매도 수요가 발생할 수 있을 듯하다. 올해 9월 지수내 한국 비중이 0.73%p 감소할 수 있다"면서 "중국의 경우 0.98%p 가량 비중확대 효과가 존재하지만, 중국 시장 전체에 대한 수급적 수혜보다는 중국 A주 편입 종목들과 A주 종목들로 구성된 CSI300 지수에 대한 수급적 수혜로 볼 수 있다"고 풀이했다.
다만 과거 지수조정시 이탈 규모가 단순 계산에 못 미쳤던 경우가 있었던 만큼 추이를 지켜볼 수밖에 없다. 아울러 현 시점에선 자금이 큰 폭으로 빠져나가는 데는 한계가 있는 것 아니냐는 지적도 많다.
이 연구원은 "과거 중국 A주 비중 확대 사례를 볼 때 산출 금액의 50~65% 수준의 비차익프로그램 매도가 나타나거나 오히려 매수가 발생한 사례도 있었다"면서 "패시브 자금의 이탈 규모는 당초 예상됐던 범위 내에 머물 것으로 보이며, 액티브 자금 측면에서도 한국 IT 종목을 대체할 종목의 MSCI EM 편입이 쉽지 않다"고 분석했다.
그는 이번 MSCI 비중 조정 이벤트를 통해 패시브 자금의 수급적 혜택이 가장 큰 국가는 사우디아라비아를 꼽았다. MSCI EM지수 내 비중이 증가하는 국가가 사우디아라비아(+2.5%p), 중국 (0.98%p), 아르헨티나 (+0.4%p) 순으로 분석된다는 근거를 댔다.
아무튼 중국 주식들의 편입 비율이 확대되면 MSCI EM 지수에는 A주 대형주 종목이 253개, 중소형주가 168개 각각 포함된다. 이번 조치로 전 세계에서 800억 달러 규모 자금이 중국에 새로 유입될 것으로 기대되고 있으며, 이런 중국 비중 확대가 한국 주식시장에 미칠 영향을 살펴야 한다.
■ 삼성전자 등 대형주가 수급 영향 크게 받을 수 있어
MSCI는 현재 중국 A주에 대해 유통 시가총액의 5%만 지수에 반영하고 있다. 즉 중국 A주 전체의 시가총액에 유통 주식비율을 곱하고 여기에 편입팩터(inclusion factor) 5%를 곱한 금액이 반영되고 있는 것이다. 이 인클루전 팩터가 20%로 확대되기 때문에 한국주식의 비중은 줄어들 수밖에 없다.
현재 MSCI EM 내 국가비중을 보면 중국이 32.4%, 한국이 13.7%, 대만이 11.1%, 인도가 8.4%, 브라질이 7.7%순이다.
한국이 중국 다음으로 신흥국 지수에서 높은 비중을 차지하는 가운데 이 비중이 줄어들기 때문에 국내 대형주 등이 영향을 받을 수 있다.
강송철 신한금융투자 연구원은 "MSCI에 따르면 글로벌하게 MSCI EM 지수를 추적하는 자금은 작년 3월 기준으로 1.9조 달러 정도"라며 "여기에 한국의 0.78%p 비중 감소를 감안하면 매도 금액은 17조원이라는 큰 금액이 나온다"고 지적했다.
강 연구원은 다만 "1.9조 달러는 액티브와 패시브 모두 합산한 금액이며, 패시브 추적자금을 전체의 15%인 3천억달러 수준으로 가정하면 매도 금액은 2.5조원 정도"라고 밝혔다.
또 MSCI에 편입돼 있는 비중이 큰 국내 종목들에게 영향이 갈 수 있다. 국내 주식의 비중 축소 과정에서 삼성전자 등 대형주가 영향을 많이 받을 수 있다.
강 연구원은 단계별로 5월말(-0.34%p) 1.1조원, 8월 말(-0.27%p) 0.9조원, 11월말(-0.16%p) 0.5조원 가량의 MSCI EM 패시브 추적자금이 한국 주식시장에서 빠질 수 있다고 설명했다. 대형주, 그 중에서도 삼성전자가 압도적인 영향을 받을 수 있다.
그는 "현재 MSCI KOREA 지수의 비중 상위는 삼성전자 26.9%, SK하이닉스 5.1%, 삼성전자우선주 3.7%, POSCO 2.6%, 네이버 2.3% 순"이라며 "일단 5월말 종목별 예상 매도금액은 삼성전자 2910억원, SK하이닉스 550억원 등을 감안할 수 있다"고 분석했다.
투자자들은 이번 일을 아주 부정적으로 볼 필요는 없다면서도 향후 일어날 수 있는 수급 변화에 대한 대비는 필요하다는 인식을 보이고 있다.
자산운용사의 한 주식 매니저는 "이번 재료가 주식시장에 좋지 않지만, 극단적으로 부정적인 입장을 취하는 사람은 없는 듯하다. 외국계 추종 자금들의 당초 한국 비중이 벤치마크 대비 낮은 상태여서 매도 여력이 생각보다 적을 수도 있다"고 지적했다.
하지만 현재 경기 상황이 좋지 않은 가운데 국내 대형주들이 수급 악재를 일정 부분 감안해야 하는 상황이어서 유념할 필요가 있다.
이 매니저는 "MSCI 비중 조정 건으로 국내 대형주가 상대적으로 가장 큰 영향을 받게 된다"면서 "특히 삼성전자에 대해 매도해야 할 규모가 크다. 올해 반도체 업황에 대한 부정적인 시선이 강한 데다 연초 반도체 주가가 단기 급등했다. 이 재료가 삼성전자 주가 흐름에 악영향을 미칠 가능성도 배제할 수는 없다"고 내다봤다.
장태민 기자 chang@fntimes.com





















