





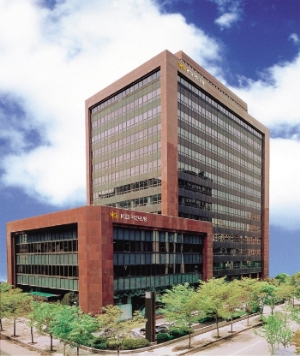
KB금융 사옥 / 사진= KB금융지주
 김기환기사 모아보기 KB금융지주 부사장이 지난 8일 컨퍼런스 콜에서 생명보험사 M&A에 대한 의지를 재확인해보였지만, 정작 보험업계는 M&A 성사 가능성을 낮게 점치고 있다.
오는 2022년 도입될 새 국제회계기준(IFRS17) 및 신지급여력제도(K-ICS)에 대비해 보험업계가 재무건전성 강화 및 체질 개선에 여념이 없는 상황에서, 추가적인 자본 확충을 요구하게 될 M&A는 KB금융에 오히려 부담을 안길 것이라는 관측이다.
KB손해보험이 손해보험업계 ‘빅4’로 군림하며 업계를 선도하는 보험사로 자리매김하고 있는 것과는 달리, KB생명보험은 2017년 기준 국내 25개 생명보험사 중 17위에 그칠 정도로 존재감이 작은 편이다. 지난해 KB금융지주는 연간 당기순이익 3조689억 원으로 2년 연속 3조 클럽에 자리했다. 그러나 KB생명보험이 거둔 지난해 당기순이익은 148억 원으로, 2017년 211억 원에 비해서도 부진한 모습을 보였다.
생명보험업계는 IFRS17 대비를 위해 저축성보험에서 보장성보험으로의 포토폴리오 개편 및 체질개선 작업에 힘을 쏟고 있다. KB생명 역시 영업력을 끌어올리기 위해 보험설계사와 대리점, 방카슈랑스 등 영업채널을 다각화하는 등 사업비를 늘려 영업 드라이브를 건 것이 실적 부진의 원인으로 풀이된다.
당초 KB금융지주는 오렌지라이프(구 ING생명) 인수에 관심을 보여왔던 것으로 전해졌다. 그룹 내 ‘M&A 전문가’로 통하는 허정수 사장이 KB생명의 새로운 수장으로 임명된 것도 이와 무관하지 않다는 평이 많았다. 그러나 KB금융지주가 오렌지라이프의 인수가격을 두고 고민을 거듭하는 동안, 역시 비은행권 계열사 강화에 관심이 많던 신한금융지주가 오렌지라이프를 품에 안으면서 생보업계 최고의 우량 매물을 눈앞에서 놓치고 말았다.
비록 아직 동양생명이나 ABL생명 등 생명보험업계의 M&A 매물은 여전히 남아있지만, 오렌지라이프에 비해 인수 시 리스크가 작지 않은 회사들이라 KB금융지주가 예전처럼 적극적인 M&A에 나설 가능성은 크지 않을 것으로 점쳐지고 있다.
◇ 저축성보험 리스크 뚜렷... “M&A 득보다 실이 더 큰 상황”
현재 생명보험사 가운데 주로 매물로 거론되고 있는 동양생명·ABL생명·KDB생명 등은 각각 크고 작은 리스크를 안고 있어 M&A에 부담이 따른다는 게 업계의 주된 시각이다.
관련기사
동양생명과 ABL생명은 모회사인 안방보험의 오너 우샤오후이 전 회장이 5월 중국에서 징역 18년형을 선고받는 등 ‘대주주 리스크’를 겪으며 갑작스레 매물로 떠올랐다. 안방보험의 품에 안겨있을 때만 해도 거대한 중국 자본을 등에 업고 승승장구할 것으로 기대되던 두 회사에게는 청천벽력 같은 일이었다.
이처럼 매각설이 불거지자 동양생명은 지난해 6월 공시를 통해 “중국 정부의 위탁경영 계획상 최대주주의 모든 해외자산에 대한 분석 및 평가를 진행 중이나, 아직 구체적으로 확정된 사항은 없다”며, “관련 추후 구체적인 사항이 결정되는 시점 또는 6개월 이내에 재공시하겠다”고 선을 그은 상태다. 그러나 해가 바뀐 지금까지도 동양생명은 별다른 입장을 표명하지 않고 있다.
KDB생명은 지난해 2억 달러 규모의 해외 신종자본증권 발행과 3000억 원 규모의 유상증자를 단행했으며, 이외에도 후순위채 등 다양한 자본 확충 방안을 검토 중인 것으로 전해졌다. 다만 자본확충 과정에서 발행한 신종자본증권의 금리가 7.5%대로 다소 높은 수준이라는 점이 문제점으로 지적되고 있다.
보험업계 한 관계자는 “IFRS17에 대비한 추가적인 자본 확충도 문제지만, 이를 위해 출혈을 감수하고 인수할 만큼 매력적인 매물이 없는 것도 사실”이라며, “업계 전반에 보험 M&A를 지금 추진하는 것은 무리수라는 공감대가 형성되고 있다”고 전했다.
장호성 기자 hs6776@fntimes.com





















