






지난 2017년에는 기상 안정과 다이렉트 채널 발전 등으로 보험료 인하 요인이 발생하면서, 손보사들은 자의 반 타의 반으로 보험료 인하 경쟁에 불을 붙여왔다. 그러나 이는 손해율이 악화되고 최저임금, 정비수가 인상 등의 복합적 요인이 겹친 2018년 들어 부메랑이 돼 손보사들을 덮쳤다.
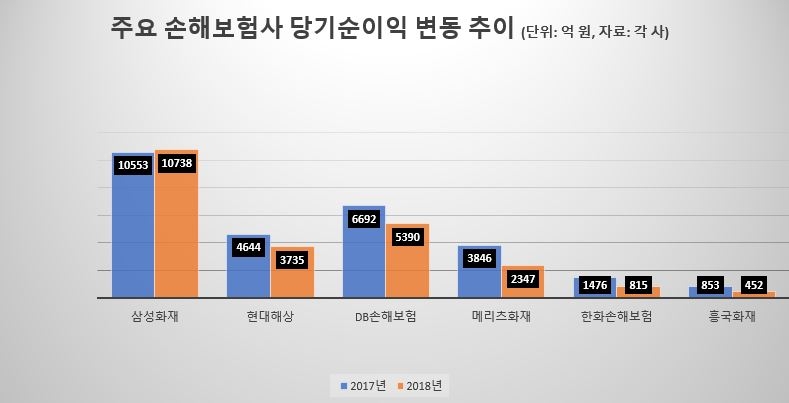
보험업계에 따르면 연결 재무제표 기준 삼성화재, 현대해상, DB손해보험 등 상위 3개 손보사의 2018년 당기순이익 합산액은 1조9863억 원으로 전년 2조1889억 원에 비해 2026억 원(9.3%) 감소했다.
손해보험업계 상위 3개사인 삼성화재·현대해상·DB손해보험의 연결재무재표 기준 지난해 순이익 합산액은 1조9863억 원으로 전년동기 2조1889억 원에 비해 2026억 원(9.3%) 줄었다. 계열사 주식 매각 등으로 인한 일회성 이익이 반영된 삼성화재를 제외한 나머지 두 회사의 감소폭은 더욱 가파르다.
현대해상은 연결기준 지난해 영업이익이 5335억 원으로 전년보다 15.4% 감소한 것으로 잠정 집계됐다고 7일 공시했다. 매출액은 15조7466억 원으로 0.9% 줄었고 당기순이익은 3735억 원으로 19.6% 감소했다. 현대해상 측은 "손해율 및 사업비율 상승에 따라 전년 대비 이익이 감소했다"고 설명했다. 현대해상의 손해율은 2017년 79.5%에서 지난해 85.6%로 6.1%p 뛰었다.
DB손해보험은 연결기준 지난해 영업이익이 8679억 원에서 7247억 원으로 전년대비 16.5% 줄었다. 매출액은 17조8553억 원에서 17조3964억 원으로 2.6%, 당기순이익은 6692억 원에서 5390억 원으로 19.5% 감소했다. DB손보 측 역시 손해율 상승으로 인한 보험영업이익 감소를 주요 원인으로 지목했다. DB손해보험의 손해율은 2017년 80.6%에서 87.0%로 6.4p 뛰었다.
유일하게 전년대비 순익이 늘어난 삼성화재 역시 지난해 5월 삼성전자 주식 401만6448주를 시간외 대량매매 방식으로 처분했던 것이 호실적에 영향을 미쳤다는 분석이 많다. 다만 삼성화재 측은 “일회성 이익을 제외해도 당기순이익이 10% 가량 늘었다”고 설명했다.
‘빅3’만이 아니라 다른 회사들도 손해율 상승으로 인한 실적 악화로 신음하고 있다. 이들보다 앞서 실적을 발표한 흥국화재와 한화손해보험 역시 전년대비 절반 가까이 줄어든 실적을 냈다. 흥국화재는 지난해 452억 원, 한화손보는 816억 원의 순이익만을 거뒀다. 모두 여름철 손해율 폭증으로 인한 피해를 넘어서지 못한 셈이다.
관련기사
이러한 현상을 이유로 주요 손해보험사들은 올해 1월 일제히 자동차보험료를 평균 3%가량 인상했다. 개인용 차량 기준 삼성화재는 3.0%, 한화손보는 3.2%, 메리츠화재는 3.3%, 현대해상과 KB손보는 3.4%, DB손보는 3.5%씩을 각각 인상했다. 그러나 보험업계는 여전히 인상 요인이 남아있다며 연내 차보험료 추가 인상 시그널을 보내고 있다.
◇ 당국 자동차보험료 인상 억제에 손보사 아우성 “추가 인상 요인 산적”
이처럼 손해보험사들의 실적 악화가 현실화된 상황이지만, 금융당국은 자동차보험료의 추가 인상에 미온적인 반응을 보이고 있다. 당국은 소비자 보호를 강조하는 정부 기조 상, ‘소비자물가지수’에 반영되는 자동차보험료를 섣불리 건드리기는 어렵다는 입장이다.
금융당국 한 관계자는 “자동차보험료 문제는 단순히 손해율만으로 책정되는 것은 아니며, 보험사기 등에서 기인하는 누수보험금 문제도 큰 영향을 미치고 있다”며, “이러한 부분들을 종합적으로 고려해 소비자에게 부담이 가지 않는 방향에서 보험료 책정을 논의할 예정”이라고 설명한 바 있다.
실제로 손해보험협회와 보험연구원 등에 따르면 보험사기로 인해 누수되는 보험금만 연간 4조5000억 원에 달하며, 1가구당 23만 원의 누수가 발생하고 있는 것으로 드러났다. 10년 새 3.6배나 늘어난 보험사기 금액은 지난해 상반기에만 4000억 원에 달했다. 이를 위해 손해보험협회는 올해 보험업 관련 종사자의 보험사기 처벌 강화를 추진하는 동시에, 자동차보험의 한방과잉진료 예방을 위한 제도개선 추진에도 나서겠다고 전한 상태다.
그러나 손보업계는 이것만으로는 ‘근본적인 해결’이 어렵다고 입을 모으고 있다. 손보업계 한 관계자는 “당국도 인력이 모자라서 보험사기 근절이 어려운 상황인 걸로 알고 있다”며, “차보험료 인상으로 다른 상품에까지 영향이 가는 풍선효과를 방지하기 위해서라도 보험료 현실화가 필요하다”고 역설했다.
또한 당국은 손보업계의 투자수익률 호조세를 이유로 자동차보험료에 오히려 ‘인하 요인’이 있다는 목소리를 내기도 했다. 실제로 업계 1위인 삼성화재는 연결 재무제표 기준 지난해 영업이익이 1조4554억 원으로 15.7% 증가했다. 이는 일회성 이익 외에도 투자영업이익의 증가 역시 적지 않은 영향을 미친 것으로 조사됐다.
다만 보험업계는 이 부분에 대해서도 난색을 표하고 있다. 손보업계 한 관계자는 “투자영업이익으로 손보업계가 성과를 내고 있는 것은 맞지만, 여기서 난 이익은 오롯이 소비자들에게 돌려줘야 할 부분”이라며, “투자수익으로 자동차보험의 손해를 메우라는 것은 당국이 보험사에게 ‘배임’을 하라고 요구하는 것이나 마찬가지”라는 생각을 밝혔다.
장호성 기자 hs6776@fntimes.com





















