





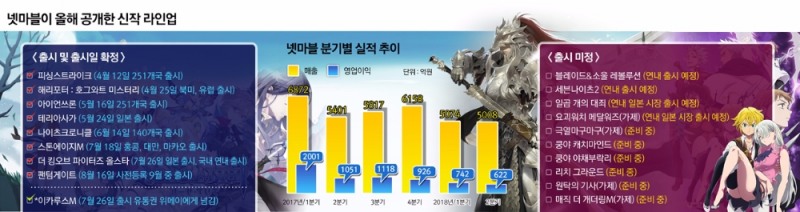

최근 넷마블은 실적발표를 통해 상반기 매출 1조 82억원, 영업이익 1364억원을 기록했다고 밝혔다. 이는 전년 동비 대비 17.9%, 55.3% 줄어든 수치로 컨센서스(증권사 실적 전망치)를 하회하는 부진한 실적이다.
넷마블의 부진은 캐시카우 노릇을 톡톡히 해왔던 ‘리니지2 레볼루션’을 비롯한 기존 게임 매출 감소와 영업비용 증가가 주효했던 것으로 분석된다.
증권업계에서는 2분기 ‘리니지2: 레볼루션’의 매출은 전분기 대비 20%, 전년 동기 대비 30% 감소한 것으로 추정하고 있다. 더불어 2분기 중 출시한 아이언쓰론, 테리아사가 등의 신작 게임도 이렇다 할 성과를 내지 못한 것도 영향을 미친 것으로 내다본다.
하반기 실적은 넷마블이 연내 중 선보일 예정인 2018년 최고 기대작 ‘블레이드&소울 레볼루션’ ‘세븐나이츠2’의 출시 여부가 최대 변수로 작용될 전망이다.
당초 넷마블은 ‘블레이드&소울 레볼루션’을 7~8월 중 사전예약을 실시하고, 3분기 내 출시할 계획이었으나 잠정 연기된 상태다.
출시 시기 지연과 관련해 넷마블 측은 “차별화된 콘텐츠 확보 등 게임 경쟁력 향상을 위한 것”이라고 밝혔다. 이는 눈높이가 높아진 국내 게이머를 만족시키기 위해 개선 작업이 길어지는 것으로 파악된다.
일각에서는 신작 게임 출시 지연이 넷마블에게 리스크로 작용할 수 있을 것으로 내다보지만, 인지도가 높고 최근 신규 대작 게임이 없는 상황에서 사상 최대 예약자를 모집할 수도 있다는 관측이 주류를 이룬다.
넷마블은 글로벌 시장 공략을 강화하고 신규 라인업 출시로 하반기 실적반등을 꽤한다는 방침이다.
특히 매출의 절대적인 비중을 차지하는 해외 시장에 역량을 집중해 성과를 낼 것으로 보인다. 넷마블은 올해 2분기 전체 매출에서 71%를 차지하는 3532억원의 해외매출을 올리기도 했다.
권영식 대표 역시 “넷마블은 현재 글로벌 빅마켓 공략을 위해 많은 역량을 집중하고 있고 글로벌 흥행작도 지속적으로 배출하고 있다”며 “향후에도 단기적 성과보다는 미래전략의 일환으로 글로벌 경쟁력 강화에 더욱 역량을 집중 나갈 것”이라고 밝힌 바 있다.
실제 넷마블은 해외 시장을 상대로 선전하고 있다. 지난 4월 말 북미, 유럽에 출시한 ‘해리포터: 호그와트 미스터리’가 다수 국가에서 매출 최상위권을 차지한 것을 비롯해, ‘마블 콘테스트 오브 챔피언스’ ‘쿠키잼’ ‘리니지2 레볼루션’ ‘마블 퓨처파이트’ 등 기존작들도 미국, 일본 등 빅마켓에서 꾸준히 성과를 거두며 증가세를 유지하고 있다.
특히 해리포터의 2분기 실적 516억원 중 318억원이 3분기에 반영돼 3분기 해외매출 기대감도 높은 상황이다.
또 일본 출시 5일 만에 현지 양대 앱마켓에서 매출 톱10에 이름을 올리며 성과를 거두고 있는 ‘더 킹 오브 파이터즈 올스타’ 외에 ‘일곱 개의 대죄’ ‘요괴워치’ 등도 연내 일본 시장에 선보일 예정이어서 해외매출 실적 개선의 모멘텀으로 작용될 전망이다.
그 밖에 9월 중 출시 예정인 ‘팬텀게이트’를 비롯해 MMORPG 신작 ‘원탁의 기사(가제)’, 전세계 누적 다운로드 2억건을 돌파한 인기 캐주얼게임 ‘모두의마블’의 차세대 글로벌 버전 ‘리치 그라운드’ 등도 출시를 대기하고 있어 기대감은 더욱 커지고 있는 상황이다.
업계 관계자는 “넷마블이 2분기 영업이익 부문에서 실적이 반토막나며 기대에 미치지 못한 실적을 거뒀지만 성장 잠재력은 여전하다”며 “블레이드&소울 레볼루션과 세븐나이츠2를 비롯해 하반기 출시를 대기하고 있는 신작 게임은 넷마블 실적에 청신호로 작용될 전망이다”고 말했다.
김승한 기자 shkim@fntimes.com





















