





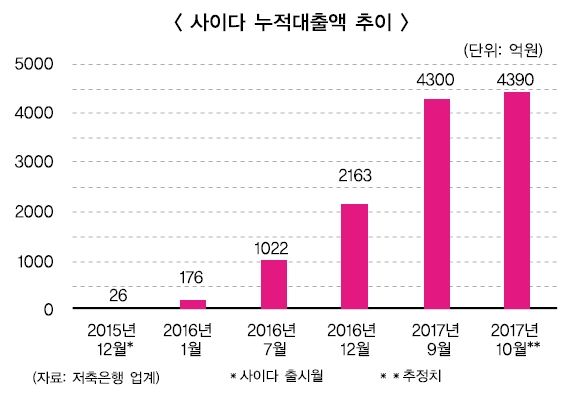
저축은행 업계에 따르면, SBI저축은행 모바일 중금리대출 ‘사이다’는 지난 7월 누적대출액 4000억원을 돌파했으며, 9월에는 4300억원을 기록했다.
10월에는 대출총량규제로 대출을 늘리지 못해 4390억원의 누적대출액을 기록한 것으로 알려졌다. 저축은행 업계에 따르면 SBI저축은행 사이다 최근 3개월간 월 취급액은 8월 140억원, 9월 70억원, 10월 90억원으로 알려졌다.
금융당국에서는 가계부채 대책 일환으로 지난 4월 가계대출 성장률을 한 자릿수로 관리하라는 총량규제를 실시했다.
사이다는 총량규제 관리 대상 상품이므로 월별 취급액이 전년대비 감소할 수밖에 없었다. 증가세가 주춤하더라도 사이다 실적은 놀라운 수준이라는게 업계 전언이다.
금융권 관계자는 “누적대출액 4000억원 이상은 회사 입장에서는 매우 뛰어난 실적”이라고 말했다.
사이다는 출시 당시부터 높은 성장세를 보였다.
사이다는 2015년 12월 출시부터 최저 6.9%, 최고 13.5% 금리로 저축은행에서 가장 낮은 금리를 제공해 화제를 모았다.
출시 1개월 만에 150억원, 7개월 만에 중금리상품 중 최단기간인 900억원 실적을 돌파하며 기록을 경신해왔다. 사이다가 높은 수익을 낼 수 있었던건 1~4등급 우량 고객 중심 대출 실행에 있는 것으로 분석된다.
저축은행중앙회에 따르면, 10월 SBI저축은행 ‘사이다’ 신용등급별 취급비중은 1등급 17.22%, 2등급 16.83%, 3등급 18.43%, 4등급 20.87%, 5등급 17.01%, 6등급 9.47%, 7등급 0.17%다. 4등급이 20.87%로 가장 많은 비중을 차지하고 있으며 1등급, 2등급, 3등급도 5등급보다 비중이 높다.
저축은행 주 고객이 대부분 다중채무자 등의 신용도가 좋지않은 고객 대상이라는 점에서 사이다 대출은 기존 고객보다는 우량한 고객을 선별한 것으로 보인다.
실제로 SBI저축은행은 최고금리 인하 등으로 개인신용평가시스템을 고도화하는 작업을 진행해왔다.
이를 위해 핀테크 TFT팀을 구성, 기술을 통해 연체와 부실을 낮추고 우량고객을 선별할 수 있도록 시스템을 지속적으로 개선하고 있다.
업계에서는 사이다 운영과 유지 비용을 고려한다면 현재 제공하는 금리로는 연체와 부실이 거의 없어야 수익이 날 수 있을 거라고 보고있다.
업계 관계자는 “작년 사이다가 광고를 진행하는 등 상당히 공격적으로 진행해 광고비용이 10억원 이상 들어갔을 것”이라며 “다이렉트 대출도 사실상 고객이 대출을 실행할 수 있도록 유도하는 시스템 구축, 유입돼 대출을 신청하기까지 인력과 비용이 투입되는 구조여서 모집인 비용보다 많이 들어가게 된다”고 말했다.
때문에 업계에서는 우량고객 중심 대출 실행과 고금리 대출에서 발생한 수익으로 상쇄할 수 밖에 없을 것이라고 입을 모은다.
실제로 SBI저축은행은 올해 4월 ‘사이다’보다 금리 수준이 높은 ‘SBI중금리바빌론’을 출시했다. ‘SBI중금리바빌론’은 5.9%~17.9% 금리로 6.9%~13.5%인 사이다보다 최저금리는 낮지만 최고금리는 4.4%포인트 높다.
부실이나 연체가 발생하기 전에 채권을 매각하거나 추가 대출 실행 등으로 수익을 맞춘다는 의견도 있다.
중도상환 등으로 만기가 도래한 고객 대비 추가로 고객을 확보해 수익성을 맞춰야하기 때문이다.
업계 관계자는 “우량고객만 취급한다고 하더라도 부실, 연체가 전혀 없을 수는 없다”며 “현재 금리체계와 광고비용 등의 비용을 제외하고 손해 상쇄 방안이 있을 것”이라고 말했다.
SBI저축은행 관계자는 “대출총량규제 영향으로 양을 늘리기는 어렵지만 여전히 고객들이 많이 찾으며 수익이 나고 있다”고 말했다.
사이다 평균 금리는 작년 6월 기준 9.8%였으나 올해 9월 10.3% 수준으로 소폭 증가했다.
전하경 기자 ceciplus7@fntimes.com




















