





 임종룡기사 모아보기 금융위원장은 22일 국회 대정부질의에서 “우리나라 가계부채의 위험성을 주목해야 하는 이유는 증가 속도가 빠르기 때문”이라고 진단했다. 그러나 폭발적인 가계부채의 증가 속에서 오히려 웃는 곳들이 있다. 바로 사상 최대치 중도상환수수료 이익을 얻은 은행권이다.
경제가 성장하는 국면에서 부채가 느는 것은 일반적인 현상이기도 하지만, 저성장 기조가 완연한 가운데 우리나라 가계부채 증가 속도는 너무 빠르다는 것이 전문가들의 지적이다. 이를 관리하지 않으면 시스템 리스크화로 차후 더 큰 문제가 발생할 수 있다. 정부 대책도 이를 관리하는데 역점을 두는데 은행들은 지적되어온 중도상환 수수료 인하는 생색만 내면서 잇속 챙기기에 바쁘다는 비판이 나온다.
◇ 중도상환수수료, 가계대출이 대부분
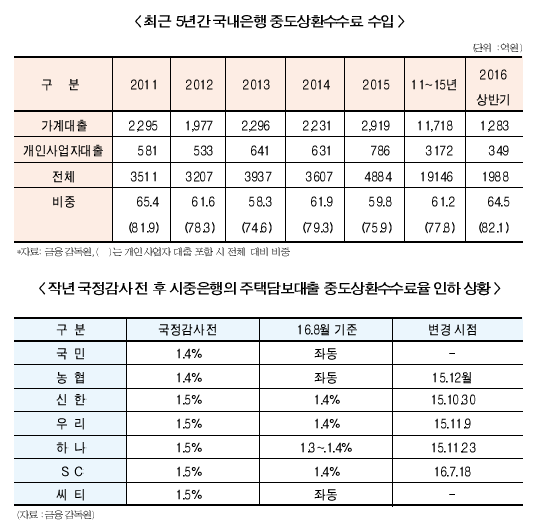
금년 상반기 국내은행의 중도상환수수료 수입 총액은 1988억원으로 집계되었다. 전체 수수료 수입의 64.5%(1283억원)를 가계대출에서 챙겼다. 사실상 가계대출인 개인사업자 대출에서 발생한 수입(349억원)까지 포함하면 82%를 일반 가계에서 대부분이 수익을 거둔 셈이다.
지난 해 전체 중도상환수수료 수입은 2014년 대비 35.4% 급증해 사상 최대치인 4884억원으로 5000억원에 육박했다. 가계대출이 급증한데다 기준금리 인하에 갈아타기 수요가 늘어났기 때문이다.
가계대출이 급증한 이유는 정부의 정책 판단이 시장의 현실을 따라가지 못한 면도 크다. 가계 부채가 위험하다고 판단한 정부는 지난 2월부터 은행권 대출심사를 강화했다. 그러나 시장의 반응은 은행권 대출이 막히자 그 반작용으로 풍선효과 등이 나타나면서 은행 문턱을 넘지 못한 서민이 제2금융권으로 몰렸다. 결국 제2금융권에서의 주택담보대출 등 집단대출이 증가한 영향으로 전체 가계 대출이 급증했다.
더욱이 기준금리가 낮은 상태로 지속되자 고정금리 상품보다 변동금리 상품이 유리하다는 인식이 퍼지면서 대출 수요자들이 적극적으로 갈아타기를 시도했다. 은행 입장에서는 수수료를 거둘 수 있는 최적의 상황인 것이다.
◇ 주담대출 넷 중 하나 수수료 갈아타기
사상 최대의 수수료 수입을 기록했던 작년의 경우, 전체 국내은행 가계대출 잔액(544조원)의 11.4%인 72조원에서 중도상환이 발생했다. 대출 건수로는 1192만 건 중 162만 건(13.6%)에서 갈아타기가 이뤄졌다. 매년 열 중 하나 이상의 가계대출에서 갈아타기가 이루어지고 있는 셈이다. 주택담보대출로 한정하면 469만 건 중 116만건(24.8%), 397조원 중 54조원(13.5%)에서 갈아타기가 진행되었다. 주택담보대출의 넷 중 하나에서 갈아타기가 이루어진 것이다.
상반기 7대 시중은행의 주택담보대출(이하 주택담보대출) 평균 수수료율은 0.59%로 작년 상반기 대비 0.05% 포인트(9.3%) 상승했다. 수수료 체계에 큰 변화가 없는데도 수수료율이 상승한 것은 상대적으로 대출경과 기간이 짧은 중도상환 비중이 늘었기 때문인 것으로 분석된다. 대출경과 기간별로 살펴보면 2년 미만의 비중이 작년 상반기 69%에서 금년 상반기에는 79%로 상승했다. 현행 수수료율 부과방식은 대출경과 기간에 따라 수수료율이 감소하는 슬라이딩 방식이다. 따라서 대출경과 기간이 짧은 중도상환 비중이 늘어나면 평균 수수료율은 높아지게 된다.
◇ 변동금리 대출 50% 이상, 은행은 손해 안 보는 구조
금리유형별로 살펴보면, 변동금리 대출상품이 전체 수수료 수입에서 차지하는 비중이 52.1%로 가장 많았다. 그 다음이 혼합형금리(44.5%)가 그 뒤를 이었고 고정금리는 3.5%로 비중이 미미했다. 혼합형금리는 처음 3~5년간은 고정금리를 적용하다 이후 변동금리로 전환되는 상품으로 사실상 변동금리 대출상품이다.
은행이 대출경쟁에 따라 신규대출 금리는 내리면서도, 기존 변동금리 대출의 금리조정에는 인색하기 때문에 변동 및 혼합형 상품의 갈아타기가 늘어난 것으로 보인다. 금리유형별로 평균 수수료율을 보면 각각 0.57%, 0.54%, 0.66%로 혼합형금리가 다소 높았다. 통상 수수료율은 고정금리 상품의 수수료율이 높은 것이 일반적이다. 변동금리 대출은 금리변동에 따른 위험이 거의 없기 때문이다. 미국과 일부 유럽 국가에서는 변동금리 상품에는 수수료를 부과하지 않는다. 미국은 금융위기 이후 시행된 금융규제개혁법에 따라 2014년부터 적격대출 고정금리 상품에 한해서만 수수료를 부과하고 있다.
그러나 국내은행은 금리유형에 관계없이 획일적인 수수료를 부과하고 있다. 변동 및 혼합형금리 상품 비중이 높은 국내은행에 현행 수수료 체계가 수입 측면에서 매우 유리하기 때문이다. 최근 소비자보호 추세 및 가계부채 부담 완화를 위해서도 현행 수수료 체계와 수준을 개선할 필요가 있다.
◇ 중도상환한 가계대출 평균 수수료율 올랐다
최근 5년간(11~15년) 은행 수수료 수입 총액은 1조9146억원으로 이 중 가계대출에서 61%(1조1718억원)를 챙겼다. 가계대출 수수료는 전년대비 30.8% 급증한 2919억원으로 집계되었다. 개인사업자 대출에서 발생한 수수료를 포함하면 78%(1조4890억원)로 은행들이 개인고객에게서 과도한 수익을 거두고 있다는 비판이 나오는 이유다.
국내은행의 가계대출 수수료 수입은 작년 상반기(1473억원)에 비해 190억원(12.9%) 감소했다. 같은 기간 가계대출 중도상환 금액이 32조4781억원에서 25조8856억원으로 6조5925억원(20%) 감소했기 때문이다.
그러나 중도상환이 발생한 가계대출의 평균 수수료율은 0.45%에서 0.50%로 오히려 0.042% 포인트(9.2%) 상승했다. 통상 기준금리가 인하되면 갈아타기가 늘어나기 때문에 하반기에 은행의 수수료 수입은 더욱 늘어날 것으로 보인다.
은행들이 가계 대출 관련 수수료율을 쉽게 못 내리는 이유는 다른 영역에서 수익을 내기가 쉽지 않기 때문이다. 은행들이 판매하는 각종 금융상품에 대한 수수료 수익은 주는 추세다.
금융투자협회에 따르면 올해 상반기(1∼6월) 은행에서 판매된 공모 펀드 잔액은 2조 5142억원 순증했지만 12개 은행의 펀드 판매수수료는 지난 6월30일 기준 평균 0.64%로 지난해 상반기 말 0.66%에 비해 오히려 하락했다. 5년 전만 해도 1% 가까이 판매수수료를 떼었던 은행들이 지금은 절반 수준만 받고 있는 셈이다.
방카슈랑스(은행에서 판매하는 보험) 판매도 급감했다. 상반기 신한·국민·KEB하나·우리 등 4개 은행의 방카슈랑스 수수료 수익은 전년동기대비 16% 감소했다. 저축성 보험의 수익률이 떨어지면서 고객 동기 유인이 줄어든데다, 은행이 만능통장으로 불리는 개인종합자산관리계좌(ISA) 판매에 열을 올리면서 방카슈랑스 판매에 상대적으로 소극적으로 변한 것이 원인이다.
◇ 국정감사 후 수수료 0.1% 생색내기 인하
지난 해 국정감사에서 정부는 “금리인하 시기에 대출의 중도상환 비율이 높다는 점을 고려해 소비자들의 부담을 덜 수 있는 방안을 찾아보겠다”면서 “수수료 체계와 수준을 합리적인 수준으로 개선토록 유도하겠다”고 답변했었다. 그러나 시중은행의 주택담보대출 수수료율은 기존 1.5%에서 1.4%로 0.1% 포인트 내리는데 그쳤다. 또한 금리유형별로 수수료 부과수준을 차등화가 필요하다는 지적은 묵살되고 말았다. 국회와 소비자단체 등의 비난이 빗발치자 내리기는 했지만 ‘소나기는 피하자’ 식으로 생색내기에 그치고 만 것이다.
이에 제윤경 의원은 “지난 해 높은 중도상환수수료율에 대한 비난 여론에 수수료율을 내리겠다고 하더니 고작 0.1% 포인트 생색내기에 그쳤다”면서 “소비자들을 우롱한 것 아니냐”고 비판했다.
제 의원은 “가계대출 급증이 결국 은행들 배만 불리고 있는 것 아니냐”면서, “최근 소비자보호 추세 및 가계부채 부담 완화를 위해서라도 중도상환수수료 체계와 수준을 대폭 개선해야 한다”고 지적했다.
신윤철 기자 raindream@fntimes.com





















