





지난달 27일 민병두 새정치연합의원은 자동차보험 할인·할증제도 변경으로 향후 10년간 13여조원 규모의 보험료 할증부담이 늘어날 것이라고 밝혔다. 민 의원 측은 지난 8월에 발표한 ‘자동차보험 할인·할증제도 변경안’을 토대로 추산한 결과 이같이 예상된다고 설명했다.
하지만 업계 및 금융당국에서는 민 의원의 수치가 할증보험료 규모만을 추산, 할인보험료 산출을 포함하지 않은 내용이라고 지적한다. 건수제로의 할인·할증제도 전환은 보험금 지급 현황 및 차량등록대수 등을 고려한 ‘현실화 방안’이다.
지난 8월 합의된 사항을 ‘한탕주의’를 위해 정치권이 뒷북치는 행태를 보인 것이란 지적이다.
◇ 할인·할증제도 전환시 부담↑…“건수제 합리적, 뒤늦은 주장 이해안돼”
민병두 의원은 자동차보험 할인·할증제도 건수제 전환시 보험사들이 매년 1조5689억원 추가 수익 발생 등을 근거로 건수제 전환을 원점에서 재검토해야 한다고 주장했다. 그러나 민 의원의 주장은 자동차 사고 현황을 고려하지 않은 측면이 많다. 자동차사고는 소액보험금 지급사례가 늘어나는 추세를 보이는 상황이다.
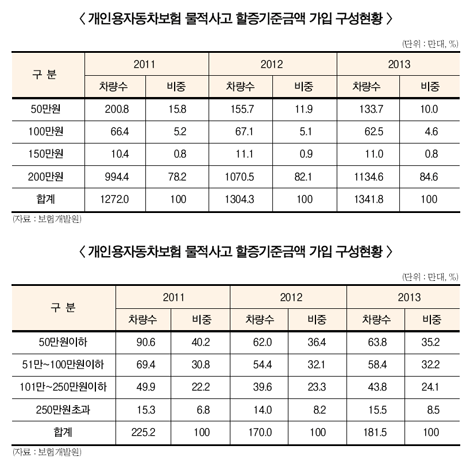
실제로 최근 3년간 보험금액 계층별 현황 및 자보 할증기준금액 가입구성 현황을 보면, 건수제로의 전환이 현행(보험금 규모) 기준 보다 합리적으로 이해된다.
5일 보험개발원에 따르면 지난 3년간 250만원 이하 보험금이 지급된 사고 건수 비중은 연 평균 91%가 넘는다. 100만원 이하 보험금이 지급된 사고 건수의 경우 2011년 71%, 2012년 68.5%, 2013년 67.4%로 대부분 자동차사고시 200만원 이하의 보험금이 지급됐다.
반대로 자동차보험 물적사고 할증기준금액 가입 구성 현황은 200만원 이상이 연 평균 78% 이상을 차지하고 있다. 2011년부터 2013년 3년간 200만원 이상 할증기준금액으로 자보에 가입한 고객 비중은 평균 81.63%에 달한다. 자보에 가입한 할증기준 보다 낮은 규모의 보험금이 지급된 사고가 대부분을 나타내고 있는 상황인 것.
업계는 이 수치가 건수제 전환의 합리성을 뒷받침한다는 입장이다. 과거와 달리 등록차량대수가 급증했고, 발생하는 사고 역시 소액 규모가 늘어났다는 얘기다.
업계 관계자는 “국내에서 사고규모 기준으로 자동차보험료 할인·할증제도를 적용한 것은 과거 발생하는 자동차사고는 대형사고가 많았기 때문”이라며 “최근의 자동차사고에서 지급되는 보험금은 200만원 이하가 대다수지만, 건수는 늘어나고 있다”고 말했다. 이어 “한마디로 보험금 규모가 곧 사고율을 의미하지 않는 시대로 도래했다”며 “상대적으로 보험금 규모 보다 사고 건수가 사고율과 관계가 있어 보인다”고 덧붙엿다.
향후 10년간 13조4505억원의 보험료 부담이 증가하는 것도 근거가 없다고 반박했다. 일부 고객의 보험료 할증이 발생하지만 그 보다 더 많은 고객들이 보험료 할인을 받아 보험사의 수익에는 변화가 없다는 것. 금융당국에서도 지난 8월 “보험사 수익의 증감은 없다”고 밝힌바 있다. 대형 보험사 한 관계자는 “보험료 할증고객이 있으면, 할인되는 고객이 발생한다”며 “건수제 전환으로 할인·할증고객군이 달라지지만, 보험사의 수익구조는 변화 없다”고 말했다.
◇ 민의원 제도 공청회 참여 “이제와서 왜?”
지난 8월 금융당국의 발표로 일단락된 사항을 민 의원이 재차 지적한 것에 대해서도 의견이 분분하다. 제도 도입전에 공청회 개최 등 주도적인 역할을 수행했던 민 의원이 최근 국정감사 시즌에 문제를 제기한 것에 대한 의문이다.
또 다른 업계 관계자는 “이번 할인·할증제 전환 전에 열렸던 공청회에 민병두 의원이 참석한바 있다”며 “민 의원이 이해가 어려운 주장을 펼치고 있으며, 일단락된 사항에 대해 재차 문제를 제기하는 것도 뒷북행보”라고 지적했다.
한편, 금융감독원은 오는 2018년 자보 할인·할증제도 건수제 전환을 도입한다. 보험가입자의 80%를 차지하는 무(無)사고자의 보험료 부담을 줄이고 자동차사고 예방을 독려하는 차원이다. 전세계에서 유일하게 국내에서만 적용했던 ‘사고크기’에 의한 보험료 할증 기준을 ‘사고 건수’로 변경하고, 무사고기간을 기존(3년) 보다 단축(1년) 시켰다. 운전자는 1년간 무사고를 기록하면 바로 보험료가 할인되는 것.
지난 8월 당시 금감원 측은 “이번 제도 개선으로 사고자의 약 10%의 보험료는 더 할증된다”며 “할증 규모만큼 무사고자의 보험료가 인하, 보험사의 보험료 수입은 변동 없다”고 설명한바 있다.
서효문 기자 shm@fntimes.com





















