






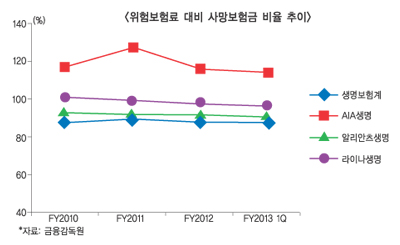
고령자를 대상으로 한 보험은 일반상품에 비해 리스크가 크고, 향후 손해율에 대한 정확한 예상이 사실상 불가능하기 때문에 준비 없이 무조건 시장을 확대하는 것은 위험하다는 지적이 일고 있는 것.
◇ 중소 생보사들 사차율 ‘위험수위’
저금리 기조 장기화로 보험사들이 이자율차이익(이차익)을 내기 힘든 상황에서 사업비(비차익)를 줄이는데도 한계가 있어, 위험률 관리를 통한 사차익(위험률차 이익) 확보가 주요해지고 있다. 그러나 고령자보험을 주력으로 판매하고 있는 일부 중소형 보험사들의 사차손(위험률차손)이 높은 것으로 나타나 우려되고 있는 것.
11일 금융감독원 통계에 따르면, AIA생명의 FY2012(2012년 4월~2013년 3월) ‘위험보험료 대비 사고보험금 비율(사차율)’은 116.51%로 100%를 훌쩍 넘어섰다. 올해 뿐 아니라 지난 몇년간 사차율이 110~120%를 넘나들면서 평균 -15% 가량의 사차손을 보이고 있는 것. 전체 생보사 평균인 88.12%와 비교하면 30% 가까운 차이를 보이고 있다. 사차율은 실제사망률과 예정사망률의 차이에서 발생하는데, 기본적으로 100%가 넘으면 사차손으로, 100% 아래면 사차익을 낸 것으로 풀이된다.
사차율은 특별히 적정한 기준이 있는 것은 아니지만 이차익(이자율)과 비차익(사업비)간의 관계를 따져 개별 회사들이 전략적으로 동일한 수준을 유지하는 것이 중요하다고 전문가들은 지적하고 있다. 사차익이 높으면 보험료를 너무 높게 측정했다는 비난을 받을 수 있으며, 반대로 너무 낮아도 제대로 된 가격결정을 하지 못한 것으로 볼 수 있기 때문이다.
그러나 평균적으로 대형사들의 경우 사차율 80~85% 선을 유지해 15%이상의 사차익을 내고 있으며, 생보사 평균도 88% 가량으로 12% 안팎의 사차익을 내는 것으로 분석된다. 그러나 AIA생명은 FY2010 116.92%, FY2011 127.55%, FY2012 116.51%로 지속적으로 110%를 넘어서며 사차손이 위험수위에 달했다.
알리안츠생명의 경우도 FY2010 93.35%에서 FY2011 92.53%, FY2012 91.68%로 꾸준히 90% 이상을 기록하고 있으며, 라이나생명은 같은 기간 100.89%, 99.52%, 98.16%로 100% 안팎을 넘나들고 있다. 업계 한 관계자는 “실상 이차익과 비차익을 내기 힘든 상황에서 사차익을 통해 안정적인 수익확보가 필요하다”며, “감독당국에서도 위험률 관리를 종용하는 것은 이 때문”이라고 지적했다.
사차손이 높다고 무조건 고령자보험의 손해율이 높다고 볼 수는 없지만 악화되는 보험환경으로 이차익과 비차익을 내기 어려운 상황에서 사차손이 높아진다는 것은 곧 향후 손해율 악화에 따른 갱신보험료 상승의 원인으로 작용할 가능성이 그만큼 커진다고 볼 수 있다. 또한 고령자보험은 리스크가 큰 상품인 만큼 더 보수적으로 운영할 수밖에 없어 사차손이 계속 날 경우 갱신율이 높아지는 것은 자명한 일이다.
◇ 대형사들 고령자보험 여전히 꺼려
최근 금융당국에서는 무심사보험 등 고령자들이 쉽게 가입할 수 있는 상품들을 내놓을 것을 보험사들에 종용하고 있는데, 대형사들은 리스크부담이 높아 여전히 출시를 꺼리고 있다. 현재 생보 빅3가 모두 상품을 준비 중에 있지만 “검토 중”을 되풀이 할 뿐 별다른 진척이나 출시계획은 없는 것으로 보인다. 리스크에 비해 수익성이 크지 않다고 판단되기 때문.
대형사 한 관계자는 “감독당국에서 상품개발을 독려하고 있어 관심을 가지고 보고 있지만, 크게 남는 구조도 아니고 리스크가 높은 만큼 적극적으로 나서려는 움직임은 거의 없다”고 말했다. 대형사들의 진출로 시장이 급격히 확대되는 것도 우려되는 점이다.
중소형사들이 이미 큰 리스크를 안고 있는 상태에서 대형사들이 시장에 발을 들일 경우 경쟁력 확보를 위해 결국 가격을 낮출 수밖에 없기 때문에 향후 손해율이 높아질 가능성이 더 커질 것으로 염려되고 있는 것.
업계 관계자는 “당국이 밀고 있는 만큼 결국 대형사들도 시장에 진출하게 될 것이기 때문에 중소사들의 경우 경쟁력이 떨어질 수밖에 없다”며, “고령자보험의 손해율은 아직 누구도 확신할 수 없고 10~20년 후를 내다봐야 하는데, 경쟁이 치열해 질 경우 벌써부터 손해율이 높아질까 우려된다”고 말했다.
◇ 갱신보험료 ‘폭탄’ 대책은 누가?
금융당국 역시 ‘소비자보호’라는 대제 하에 보험소외계층을 보호한다는 취지로 고령자보험 개발을 적극적으로 독려하고 있지만, 정작 차후 손해율 상승이나 갱신보험료 급증에 대한 고민은 이루어지지 않고 있다.
금감원 관계자는 “고령자보험은 보험사각지대에 놓였 있던 이들에게 가입의 문호를 열어줬다는 점에서 의의가 있다”며, “보험료를 감독당국에서 규제할 수는 없지만 향후 갱신보험료가 높아지는 부분에 대해서는 고민해봐야 할 것”이라고 말을 아꼈다. 이어 “고령자보험은 가입연령이 높은 만큼 갱신시기가 되면 연령 증가에 따른 보험료 상승이 기본적으로 높을 수 있다”며, “향후 가격결정이 합리적으로 됐는지 여부를 꼼꼼히 따져봐야 할 것”이라고 덧붙였다.
업계 한 전문가는 “무조건적인 시장확대보다 차후 생길 문제점들에 대한 방책마련과 함께 시장에서 자연스레 고령자보험이 확대될 수 있도록 당국의 지원이 이루어져야 할 것으로 보인다”고 말했다.
김미리내 기자 pannil@fntimes.com





















