






◇ 위험률차에서 손실발생
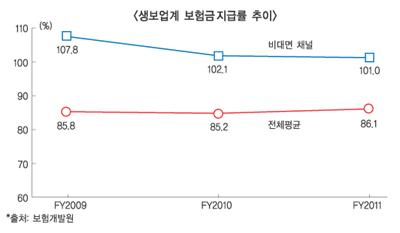
보험개발원에 따르면 FY2009~ 2011(2009년 4월~2012년 3월)까지 생보업계 비대면채널의 보험금지급률은 각각 107.8%, 102.1%, 101%로 모두 100%를 초과했다. 보험금지급률은 위험보험료 대비 지급보험금의 비율로 손보사의 손해율과 유사한 개념이다. 이 비율이 100%를 넘어섰다는 것은 받은 보험료보다 지급한 보험금이 더 많다는 의미로 이렇게 나타난 손실을 위험률차손실(사차손)이라고 한다. 보험개발원은 비대면채널에서 판매 후 4년차부터 위험률차손실이 발생하는 것으로 분석했다.
생보사 비대면채널은 전화를 이용한 텔레마케팅(TM), 인터넷을 활용한 사이버마케팅(CM) 등 보험모집인을 직접 대면하지 않고 온라인을 통해 판매하는 채널이다. 간편하고 손쉽지만 불완전판매와 불량계약을 잘 걸러내지 못하는 언더라이팅 위험이 상존한다.
업계 관계자는 “비대면채널로 팔리는 보험의 80%가량이 비일시납 보장성으로 유난히 보험금지급률이 높다”며 “이는 유선상에서 계약이 체결됨에 따라 언더라이팅이 자연적으로 부실해지기 때문”이라고 설명했다. 이어 “온라인에서 보장성은 보험료가 싸고 저축성은 환급률이 높은 장점이 있다”며 “자동시스템을 통해 가입절차도 간단해졌으나 가입이 쉬워진 만큼 위험계약도 별 여과 없이 들어오고 있는 것이 문제”라고 덧붙였다.
실제로 대형사들마저 가장 낮아봐야 98~99% 정도라 위험률에서 거의 이익을 내지 못하는 구조다. 설계사와 방카슈랑스의 보험금지급률이 80% 초반, 보험대리점은 80% 후반에서 90% 초반 정도인 점과 비교해보면 비대면채널은 심각한 수준이다.
◇ 사업비에서도 차익 힘들어
국내 생보사들이 온라인채널 구축작업을 꾸준히 전개하는 배경에는 일본 라이프넷의 성공신화가 큰 영향을 미쳤다. 라이프넷은 지난 2008년 5월 영업을 시작해 연평균 172%로 성장했으며 온라인보험 시장점유율이 10%를 웃도는 것으로 추정되고 있다. 또 채널 다양화와 언더라이팅 단순화로 20~30대의 비중이 70%를 넘는 것으로 나타났다.
국내에서는 신한생명, 현대라이프, KDB생명, IBK연금보험 등 중소형 생보사들이 채널을 개설해 젊은 고객들을 선점하고 사업비를 절약, 보험료를 낮추거나 해지환급금을 높이려는 시도를 하고 있다. 특히 CM은 인건비 감소 등으로 TM보다 최대 30%까지 저렴할 수 있다는 추산이 나오고 있다. 대형사는 교보생명의 행보가 가장 돋보인다. 온라인 자회사 설립을 위한 예비인가신청을 지난 3월 금융위원회에 제출했으며 이달 중순에 안건상정이 이뤄질 것으로 보인다. 교보생명은 10월쯤에 출범할 수 있을 것으로 전망하고 있다.
금융당국의 수수료 개편방침도 이같은 추세에 한몫했다. 모집수수료를 선취하는 방식을 자제시켜 해지환급률을 높이고, 수수료를 분급하거나 후취하는 방식을 도입해 보험유지율을 제고하고자 하는 정책기조가 온라인 보험시장 활성화와 맞물린 셈이다.
◇ 채널리서치부터 제대로 해야
생보사들이 온라인채널을 보는 심경은 복잡하다. 시대적 변화와 당국의 요구, 젊은 고객층 선점을 위해서는 하나쯤 구비해야할 채널이지만 ‘주력채널감’은 아니라는 것이다. 한화생명 관계자는 “온라인 진출을 긍정적으로 검토하고 있는 상황이나 하나의 채널로 갈지, 자회사로 갈지를 고민 중”이라며 “대면채널에 부정적 영향을 주지 않는 면에서 소액보험으로 20~30대 젊은 층을 타깃으로 한다는 게 기본입장”이라고 밝혔다.
즉, 어느 정도 규모를 가진 생보사들에게는 온라인 등 비대면채널이 대면채널의 대체재가 아니라 보조역할로 한정돼 있다는 것이다. 타깃이 젊은 층으로 국한돼 있기에 소형사들에게는 적합할 수 있으나 일본 라이프넷의 성장률이 최근 한 자릿수로 내려앉은 것은 온라인 보험시장의 한계를 보여주는 단면이기도 하다.
삼성생명 관계자는 “소형사들의 경우 설계사채널 구축비용을 감당 못해 사이버채널 외에는 대안이 없는 경우가 많다”며 “판매상품도 암, 어린이, 연금저축보험 등 단순화된 상품인데 이는 손보사 다이렉트 채널과도 중첩된다”고 말했다. 이어 “규모가 있는 생보사들은 종신 및 CI 등 무게감이 큰 상품을 팔아 적정외형을 유지해야 한다”며 “사이버채널의 성장이 전망되기는 하나 어느 정도 성장하고, 손익이 어느 정도 되는지에 대한 리서치부터 제대로 해야 할 것”이라고 강조했다.
원충희 기자 wch@fntimes.com





















