






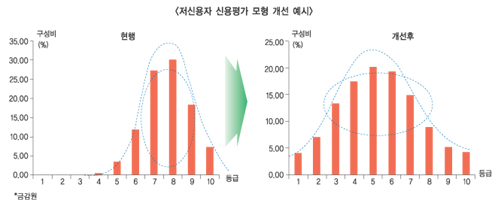
우리은행과 기업은행이 타 은행보다 앞선 걸음을 보이며 저신용자 등급을 세분화한 신용평가모형을 적용해 7~10등급의 저신용자 중 우량 신용등급 고객을 대상으로 대출을 내주고 있지만 아직까지 두드러진 성과를 내지 못하고 있기 때문이다.
하지만 우리은행과 기업은행 두 은행의 반론이 만만치 않다. 새 저신용자 신용평가모형을 통한 효과 등을 계량화하는 것이 어려워 눈에 띄는 효과가 없는 것으로 보이는 것이지 실제로는 7등급 이하의 저신용자들 가운데 상대적으로 상위등급에 속하는 고객들이 은행권 대출 혜택을 보고 있다는 것이다.
이런 가운데 현재 신한은행이 새 신용평가모형을 개발해 당국의 승인을 기다리고 있고 국민, 하나, 농협 등 3개 대형은행 또한 은행별 상황에 적합한 저신용자 대상 개인신용평가모형 손질에 박차를 가하고 있어 지금까지 은행 대출이 받기 어려웠던 신용등급 7~10등급의 저신용자들 중 앞으로 은행권 대출이 가능한 저신용자들이 늘어날 것으로 전망된다. 이 같은 사실은 금융감독원이 ‘저신용자 대상 은행 신용평가모형 개선 추진’방안에 대해 발표한 뒤 실태를 확인하는 과정에서 드러났다.
◇ 연말까지 은행들 저신용자 신용평가 등급 세분화
금감원은 5일 “은행의 현행 개인신용평가 모형은 저신용자의 특성을 제대로 차별화하기 어려워 저신용자에 대한 월환한 금융지원에 한계가 있다”며 “연말까지 은행이 저신용차주 등급 세분화 및 저신용자 특성을 반영한 신용평가모형 구축 작업이 완료될 수 있도록 독려할 계획”이라고 밝혔다.
신용도가 낮아 은행 문턱을 넘지 못하던 저신용자들 중 상대적으로 우량 신용기록을 지닌 차상위 신용층을 은행 대출상품과 서비스 혜택을 누릴 수 있도록 하자는 것이다. 이에 금감원은 새희망홀씨 취급이 많고 개인 고객기반이 두터워 자체 활용할 데이터가 충분한 은행의 경우 저신용자 대상 별도의 내부모형을 갖추도록 했다.
이와 달리 자체 데이터가 부족한 은행은 기존 은행 자체 내부모형과 KCB나 NICE 등 개인신용평가들이 개발한 개인신용평가모형을 대출승인 및 금리산출 등에 결합해 심사하도록 했다. 이에 따라 현재 신한은행은 새 신용평가모델 구축 완료가 임박했고, 국민·하나·농협 등 3개 대형은행 역시 저신용자 대상 개인신용평가모형 손질에 박차를 가하고 있는 것으로 알려졌다. 이런 가운데 우리은행과 기업은행은 일찌감치 은행 문턱을 넘지 못하던 7등급 이하 저신용자 가운데 상대적으로 우량한 사람들을 대상으로 대출을 실행하고 있는 것으로 확인됐다.
우리은행은 지난 3월부터 코리아크레딧리뷰(KCB)로부터 서브프라임 스코어를 제공 받아 저신용자 등급을 세분화해 상대적으로 상위등급에 속하는 사람들을 대상으로 대출을 해주고 있다.
◇ 우리·기은 이미 우량 저신용자 대상 대출 실행
우리은행 한 관계자는 “등급을 세분화하기 전에는 사실 7등급부터는 대출이 이뤄지지 않았다”며 “하지만 등급세분화로 상대적으로 상위등급에 속하는 고객들이 은행 대출상품 혜택을 누리고 있다”고 말했다.
또한 “이를 통해 서민금융이 확대될 것으로 기대되고 저신용자 신용평가모형을 향후 저신용자 전용 상품이나 서비스 개발에 활용할 수 있게 됐다”고 전했다. 서브프라임 스코어는 저신용등급 고객들을 대상으로 12개월 이내 불량이 발생할 가능성을 1~1000점 사이로 순위화해 하위등급 구간의 신용평점을 정교화한 평가모형이다.
기업은행은 지난 5월 13일부터 은행 내부모형 자체 개발을 통해 7등급 이하 저신용자들 중 상대적으로 우량한 신용기록을 지닌 사람들에게 대출을 내주고 있다. 하지만 아직 이 두 은행 모두 새 저신용자 신용평가모형을 통해 가시적인 성과를 내놓지 못하고 있는 상황이다.
◇ 가시적인 성과 축적 아직…왜?
우리은행 한 관계자는 “KCB가 개발한 서브프라임 스코어를 은행 내부 시스템에 적용해 대출이 실행되다보니 저신용자 신용평가모형을 통한 효과를 파악하는 것은 어려움이 있다”고 지적했다.
기업은행 한 관계자는 “저신용자 신용평가모형을 통한 실적 등을 따로 수집하지 않는다”며 “이에 따른 효과보다는 저신용자들 가운데서도 상황능력 등이 우량한 사람들에게 은행 대출상품과 서비스 혜택을 누릴 수 있도록 해주는 것에 큰 의의가 있다”고 말했다.
이나영 기자 lny@fntimes.com




















