






가계부채 미시분석 T/F가 걱정했던 것보다 상황이 심각하지 않다는 결과를 내놓은 지난해 하순 무렵이었다. 당국의 고위관계자, 금융연구원 전문가 등이 충분히 헤쳐 나갈 수 있다는 자신감의 발로에서 같은 요지의 이야기를 복창하는 모습이 연출되곤 했다.
낙관적 정서는 특히, 가계대출 대부분이 담보를 확보한 것인데다 부동산경기가 그럭저럭 버티고 있다는 사실에 기대어 생성된 안도감을 바탕으로 자라났다.
그런데 중소기업 신용위험에 대해선 아무도 주목하지 않는 분위기가 장기간 지속되고 있다. 다른 부문보다 나쁘긴 하지만 전체적으로 관리 가능한 범위 안에 놓여 있다는 낙관적 시각이 지배하고 있기 때문이다. 하지만 가계부채 리스크에 비해 결코 덜 위험하지도 않을 뿐 아니라 부정적 파급력을 얕볼 수 있는 상태가 아니라는 게 식견 있는 인사들의 지적이고 조금씩 우려 어린 지적이 싹트고 있는 것도 사실이다.
◇ 9월 지표 둘러싼 착시 부르는 ‘가을동화’
금융감독원이 지난 13일 밝힌 ‘2012년 중소기업 신용위험 정기평가 결과 및 조치방안’에는 자못 심각한 내용도 포함돼 있었지만 시장 전문가들조차 ‘별 것 아니다’는 반응이 주류를 이뤘다. 아예 “전체적인 대손비용 사이클이 추가 악화하지는 않을 것”이라고 진단하는 시각도 나왔다. 더욱이 긍정적 논지를 뒷받침하는 근거들을 보면 허투루 평가한 것이 아니라는 것을 쉬이 알 수 있다.
비록 구조조정 대상 업체로 선정된 곳이 지난해 77개사에서 97개사로 늘긴 했지만 대부분이 부동산-건설, 운송, 전자부품제조, 가구제조 등 취약업종에서 나왔다는 점에서 새롭게 악화한 건 크지 않다고 볼 만 했다.
구조조정 대상 기업들과 관련한 은행권 전체 대손충당금 적립 부담은 이미 적립해둔 1108억원을 빼고 나면 약 4093억원에 그칠 것으로 추산됐다. 앞서 발표된 연체율은 9월 말 현재 전체 원화대출 연체율이 7.8%로 지난 상반기 말 13.3%에서 크게 떨어진 것으로 나타나면서 실물경기 악화가 은행 건전성에 끼치는 악영향이 생각보다 적다고 오해할 법도 했다.
연체율에 이어 지난 주 발표된 부실채권비율은 전체 여신 가운데 1.56%로 지난해 9월 말 1.66%보다 낮고 지난 3월 말보다 0.05%포인트 올라 선 수준에 그쳤다.
특히 중소기업여신 가운데 부실 비율은 지난 3월 말 2.35%보다 더 낮아진 2.33%로 곡선 움직임이 안정되는 양상을 보였다. 이렇게만 놓고 보면 위험에 대비하자는 지적은 아닌 밤 중에 홍두깨 취급받기 알맞다. 하지만 착시요인을 걷어 내고 보면 하루 빨리 선제적 위험관리에 들어가야 한다는 지적에 고개를 끄덕이게 된다.
◇ 질적 내용 악화일로 앞으로가 더 문제
먼저 연체율의 경우 9월 중소기업대출 증가규모가 올 들어 월간 기준 최대치였다는 사실과 함께 살펴야 한다는 지적이다. 9월 대출 증가규모는 무려 5조 1197억원이다. 1월 약 2조원과 3월의 약 2조 1300억원도 증가폭이 컸던 편이지만 9월 규모에는 비교가 되지 않는다.
은행권 한 관계자는 그런 뒤 곧장 10월 대출 증가 규모가 5810억원으로 급감한 점에 유의해야 할 것이라고 지적했다.
경기가 나빠지고 있는 상황에서 금융지원이 대거 이뤄지지 않는다면 연체율이 온전하게 안정되기 어렵다는 이유에서다.
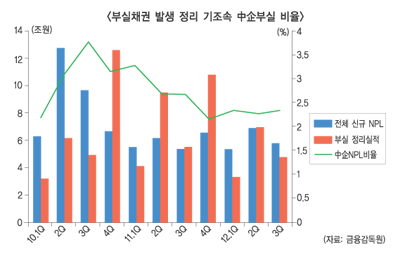
이 관계자는 “올 들어 중소기업대출 잔액 기준 증가 규모가 9조 8000억원이라는 점을 감안하면 9월 대출증가규모가 연체율 하락에 끼친 영향을 쉽게 짐작할 수 있다”고 말했다. 부실채권 움직임은 좀 더 큰 걱정을 안겨 준다. 중소기업여신 가운데 부실채권비율이 딱히 나빠진 것은 아니다. 다만 은행들이 부실정리에 기울이는 노력은 하강국면에 접어들었다. 지난해의 경우 부실정리 규모는 29조 8000억원으로 새로 발생한 부실 규모 23조 7000억원을 웃돈다.
2010년 2분기 이후 부실 정리 실적이 새로 생긴 부실 규모를 앞질렀지만 올해 들어 부진했다. 그 결과 중소기업을 뺀 다른 대기업여신과 가계여신 부실채권 비율은 악화가 지속되고 있다. 부실채권비율이 절대적으로 높아 중소기업 관련 부실 정리 부담이 적지 않고 새로 발생하는 부실의 대부분이 중소기업에서 발생한다는 사실을 안다면 대응책 마련이 시급하다는 것이다.
◇ ‘사실상 대출 30조원’ 통계놀음, 패스트트랙 함정도 우려
뜻 있는 전문가들은 중소기업 분류기준이 바뀜에 따라 대기업으로 분류가 바뀌었을 뿐 직전까지 중소기업이었던 기업에 나간 대출까지 합하면 올해 9월까지 대출증가 규모가 30조원이라고 설명하는 당국의 태도에 함정이 도사리고 있다고 지적한다.
은행권 씽크탱크 한 연구원은 “30조원 중에 20조 2000억원이 중소기업 신분을 졸업한 상위 우량 기업이었다는 점을 생각하면 거꾸로 진정한 중소기업대출 증가규모 9조 8000억원은 지난해 13조 8000억원에 비해 미흡한 수준으로 볼 수도 있다”고 역비판했다.
그는 이어 “논리 싸움을 하자는 게 아니라 직접금융시장엔 명함도 못 내밀고 간접금융에 목을 메는 중소기업들에게 대내외 경기가 나빠지는 것은 악몽에 가깝다는 사실에 천착해야 할 것”이라고 일침을 가했다.
당국도 이미 심각성은 알고 있다. 금감원은 “중소기업 대출 중 상대적으로 담보대출 비중이 높은 개인사업자 대출은 올해 9월까지 지난해 같은 기간보다 43.1% 늘어난 12조 3000억원이었고 생산 및 고용창출 효과가 큰 중소법인 대출은 17조 7000억원으로 9.3%늘어나는데 그쳤다는 사실을 파악해 냈다.
대기업보다 서러운 중소기업 사이에서도 자금사정이 그래도 나은 기업이 있는가 하면, 형편이 더 어려워지고 있는 기업 가운데 옥석을 재빨리 가려내서 맞춤형 지원을 해 줄 역량을 갖춘 은행도 많지 않다. 이 와중에 감독당국이 내놓은 대책이라곤 △대·중소기업 상생대출 활성화 △패스트트랙 지원 강화와 같은 해묵은 메뉴가 고작이다.
시중은행 수도권 한 영업점장은 “패스트트랙 요건에 맞춰서 신속히 지원하자면 결국 신용도를 보고 취급하게 될 개연성이 크다”고 말했다.
정희윤 기자 simmoo@fntimes.com




















