






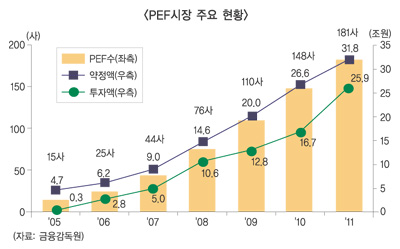
◇ PEF투자대상도 대형화, 다양화
증권사들이 최근 증시불황과 맞물리며 PEF쪽으로 의욕적으로 진출하고 있다. 현재 증권사는 거래대금급감에 따른 브로커리지 불황으로 2분기 대부분 반토막났다. 브로커리지불황으로 수익원 다각화가 발등의 불로 떨어진 가운데 PEF 쪽으로 활로를 찾는 증권사가 늘고 있다.
대표적인 예가 지난 상반기 최대딜을 성사시킨 IBK투자증권이다. IBK투자증권-케이스톤파트너스 컨소시엄은 지난 6월 금호산업 핵심자산인수를 위한 본계약을 체결했다. 인수대상 자산은 금호고속 지분 100%, 대우건설 지분 12.3%, 서울고속버스터미널 지분 38.7% 등이며, 인수가격은 약 9500억원이다. 증권사가 참여하는 PEF로는 국내 최대규모로 약 1조원에 달하는 대기업 구조조정 딜을 성사시킴으로써 조기 경영정상화에 기여했다는 게 회사측의 설명이다.
HMC투자증권은 부동산사모펀드 쪽으로 투자대상을 넓히고 있다. 실제 HMC투자증권은 최근 부동산 전문 자산운용사인 이지스자산운용(구 PS자산운용)과 컨소시엄을 구성, 입찰부터 펀드 설정 및 투자금 유치까지 매입 전과정에 걸쳐 주도적으로 참여했다. 매입대상은 홈플러스 4개 점포(서울 영등포점, 금천점, 동수원점, 부산 센텀시티점)로 인수금액은 약 6300억원에 달한다.
매입비용 중 금융권 담보대출 등을 제외한 펀드에쿼티(자기자본)는 2530억원으로 교직원공제회(1000억원), 군인공제회(500억원) 등 다수의 기관투자자들이 투자했다. 펀드 투자기간은 10년이며 운용기간 연평균 배당수익률은 8% 후반(10년 뒤 매각차익 제외)대가 목표다.
입찰, 펀딩 모든 과정에서 매매대상 자산의 잠재가치 및 펀딩 가능성에 확신을 갖고 입찰 전과정에 투자확약서(LOC)제출, 매도자요구 계약금 납입하는 등 주도적으로 딜(deal)을 진행했다는 평이다.
이밖에도 SK증권은 해외투자자를 LP로 참여, 해외 쪽에서 유망딜을 발굴하고 있다. SK증권은 지난 12일 산은캐피탈(사장 김영기닫기
 김영기기사 모아보기)과 함께 400억원 규모의 리더스제2호 사모투자전문회사(PEF)를 결성했다. SK증권, 산은캐피탈이 GP로, 일본계 출자자인 퍼스트 엔터프라이즈가 LP로 참가한다. 투자대상은 성장(Growth)단계의 중소기업이며, 한국과 일본을 포함한 아시아 지역 내 소규모 Buy-out 및 미들-스몰 사이즈 M&A에 투자할 계획이다. 현재 증권사의 PEF는 크게 바이아웃(Buyout)과 벤처캐피탈방식으로 나뉜다. 과거에는 벤처캐피탈의 지분투자방식으로 △해당기업이 IPO하거나 △상장사의 경우 주가가 오르면 차익실현을 하는 등 증권사가 투자에 대한 득실을 떠안는 구조였다. 하지만 투자대상의 덩치가 커지면서 재무적투자자를 모으는 바이아웃방식으로 옮겨가는 추세다.
◇ 바이아웃 방식이 대세, 지나친 리스크회피로 성과는 제한
바이아웃은 기업의 지분 또는 핵심자산의 매수를 통하여 경영권을 획득하고 적극적인 구조조정을 통해 기업가치를 증대시킨 뒤 투자지분 또는 핵심자산을 매각함으로써 고수익을 추구하는 투자기법을 뜻한다. 바이아웃의 경우 경영, 운용책임을 맡는 GP(General Partner), 일종의 재무적투자자인 LP(Limited Partner)로 구성된다. 즉 증권사가 GP로 기업가치제고같은 마스터플랜을 짜면 LP가 그 계획을 믿고 PEF에 투자하는 식이다.
증권사가 GP자격을 얻고 투자자를 유치하기에 가장 좋은 방법은 국민연금공단, 한국정책금융공사 등이 구상하는 PEF니즈를 충족시키는 제안을 내놓는 것이다. 내부기준을 통과, 이들 기관들이 GP로 참여하면 나머지 재무적 투자자를 모우기가 한결 쉬워진다. 중소형사인 IBK투자증권 컨소시엄이 GP로 약9500억원에 달하는 대규모 딜을 성사한 것도 최대출자자의 한국정책금융공사의 구상에 맞는 전략을 제시했기 때문이다.
PEF전문가는 “대형기관이 GP로 참여할 경우 나머지 중소형 재무적 투자자들의 내부투자의사결정, 집행이 더 쉬워진다 “며 “이들 큰손들의 참여만으로 어느정도 딜의 타당성이 검증된 것으로 보기 때문”라고 말했다. 바이아웃의 경우 증권사 입장에서는 리스크를 거의 지지않는다는 점도 매력이다. 현재 GP는 법률상 무한책임사원이나 정상적으로 운용했으면 추후 터질지 모르는 인수회사의 부실을 떠안는 등의 책임은 사실상없다. 매력있는 딜을 발굴하고 투자자를 모으는 능력이 더 중요하다는 것이다. 책임보수의 경우 인수가격 대비 일반PEF 1%, 프로젝트PEF 0.5% 수준으로 최종적으로 자금회수에 성공하면 성과보수도 받는다. 딜이 크고 투자회수금액이 많을수록 보수도 짭짤하다.
한편 일부에서는 증권사의 GP로 책임을 맡으나 PEF출자액이 1%안팎에 불과해 지나치게 리스크를 꺼린다는 지적도 있다. 증권사 관계자는 “출자액은 아예 없거나 보통 1%로 대주주인 LP요구에 따라 최대 5%까지 늘리는 경우가 종종 있다”며 “하지만 적어도 3년 이내에 자금을 회수해야 할 특성상 출자금을 GP수준으로 늘리기가 쉽지 않다”고 말했다.
한편 장미빛 PEF시장전망에 대해 신중론도 있다. PEF자금집행부서 관계자는 “시장상황에 관계없이 PEF투자는 꾸준히 이뤄진다”며 “하지만 최근 PEF끼리 경쟁이 치열해지면서 기업매입가격이 올라 투자메리트는 예전같지않다”고 말했다.
※ Buyout = 기업의 지분 또는 핵심자산의 매수를 통하여 경영권을 획득하고 적극적인 구조조정을 통해 기업가치를 증대시킨 후 투자지분 또는 핵심 자산을 매각함으로써 고수익을 추구하는 투자기법을 뜻한다. PEF가 인수규모가 클수록 공동자금모집으로 위험을 회피하기 위해 바이아웃방식을 취한다.
최성해 기자 haeshe7@fntimes.com




















