






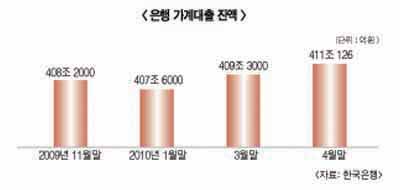
더 큰 문제는 가계대출 중 주택담보대출의 변동금리 비중이 90%를 차지하고 있는 만큼 금리상승에 따라 이자부담이 구조적으로 늘어날 수 밖에 없어 은행들도 대출부실 가능성에 촉각을 곤두세우고 있다.
◇ 소득은 줄고 이자부담은 늘어
20일 금융권에 따르면 은행들의 4월말 현재 가계대출은 411조원으로 이 중 주택담보대출이 269억원을 기록하고있다. 주택담보대출 규제가 시행된 지난해 9월 이후 주택담보대출액 증가폭은 다소 감소했지만 올들어 증가폭이 다시 확대되고 있다.
특히, 우리나라 가계는 소득을 넘어선 가계대출 증가로 이자비용 지출이 갈수록 늘어나고 있다. 한국은행과 현대경제연구원에 따르면 한국 가계부채를 가처분소득으로 나눈 비율은 지난해말 기준으로 1.43배를 기록했다. 이는 2004년 1.14배에서 △2007년 1.36배 △2008년 1.39배 △2009년 1.43배까지 증가한 것이다.
이자비용도 올해 1분기는 월평균 가구당(2인이상)7만3000원으로 작년동기보다 12.3%증가한 반면, 이자소득은 월평균 1만3000원으로 지난해 같은기간(1만5000원)보다 13.3% 줄었다.
이처럼 가계부채 비율과 이자비용이 증가하는 가운데 하반기 기준금리 인상이 점쳐지고 있어서 그렇게 되면 결국 가계가 벌어들인 소득으로 빚을 갚을 능력이 줄어 비용 부담은 더 커질 수 밖에 없다는 것이다.
특히 주택담보대출 중 90% 이상이 변동금리 상품에 쏠려 있어 금리인상시 인상 충격효과는 3개월 안에 대출자에게 그대로 전이된다.
일시상환대출 112조원 중 올해 만기가 도래하는 주택담보대출은 44조7000억원이고, 분할상환대출 148조1000억원 중 22조3000억원의 만기가 도래되는 만큼 금리인상이 본격화되면 이자부담은 늘어날 전망이다.
은행권 관계자는 “금리변동성을 줄여보기 위해 코픽스 새 금리가 도입됐지만 아직까지 CD연동 대출자들이 대부분”이라며 “금리가 인상되고 만기도래 대출자들의 만기연장에 실패하게 되면 가계부실 위험은 더욱 커질 수 밖에 없다”고 말했다.
◇ 부채 디플레이션 우려 가능성 커
여기에 부동산 경기침체로 가격도 정체되거나 하락중이어서 상환능력이 떨어지는 가계부채 심각성이 더욱 대두되고 있다. 이와 관련해 최근 현대경제연구원은 ‘부채 디플레이션’ 현상이 나타날 수 있다고 주장했다.
부채 디플레이션은 물가 하락으로 실질금리가 상승하면 채무 부담이 커지고 결국 빚을 갚으려고 담보로 맡긴 자산을 처분해 다시 물가 하락 압력으로 작용하는 현상을 말한다.
연구원은 “최근 집값 하락으로 실질 채무 부담이 커지고 있다”며 “채무 상환 압박에 가계의 부채축소가 본격화되면 추가적인 집값 하락 요인으로 작용할 수 있다”고 지적했다. 이어 “국내 주택시장에 부채 디플레이션 현상이 나타나면 건설 경기가 더욱 침체하고 가계 부실 등으로 이어질 수 있다”고 진단했다.
이처럼 금리상승이나 주택가격 하락이 동반될 경우 가계가 부실해지면서 이들에게 대출해준 금융기관도 부실채권이 발생하게 돼, 최악의 경우 금융기관 도산으로까지 이어질 수도 있다. 이럴 경우 조금씩 회복기미를 보이고 있는 국내경기를 또다시 침체의 늪으로 몰아넣을 우려가 높다.
은행들도 부채 가능성에 촉각을 곤두세우며 대응책 마련에 분주하다. 지난해 줄곧 하락세를 보여온 은행의 연체율이 지난 1분기를 기점으로 상승세로 돌아서면서 국민, 신한, 우리은행 등의 연체율은 지난해 말보다 0.2~0.5%포인트씩 증가했다.
이에 은행들은 연체율 관리를 더욱 강화하고 만기를 최대한 연장함과 동시에 CD연동 대출을 코픽스 대출로 전환하도록 적극 유도할 계획이다.
우리은행 관계자는 “선제적 관리와 함께 가계대출 감축에 나서는 영업점에 대해 포상을 하는 등 연체대출 감축운동을 벌이는 한편, 만기 대출자나 만기연장을 원하는 고객에게는 만기를 연장해 주고있다”며 “금리인상시 이자부담의 속도를 늦츨 수 있는 코픽스 대출로 전환시킬 수 있도록 유도할 것”이라고 말했다.
〈 가계 금융부채/가처분소득 추이 〉
(단위 : 배)
주: 2009년은 잠정. <자료: 현대경제연구소>
김성희 기자 bob282@fntimes.com





















