



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

‘HBM’ 사활 삼성전자 “HBM3E 개선품 샘플 공급 완료, 2Q 실적 반영”

김재훈 기자

rlqm93@fntimes.com

기사입력 : 2025-04-30 17:04

1Q 사업부별 확정 실적발표…DS, HBM 판매 감소로 부진
“1분기 HBM3E 개선 제품 집중으로 판매 이월 영향”
하반기 최신 HBM4 양산 시작…“2026년 실적 기여”

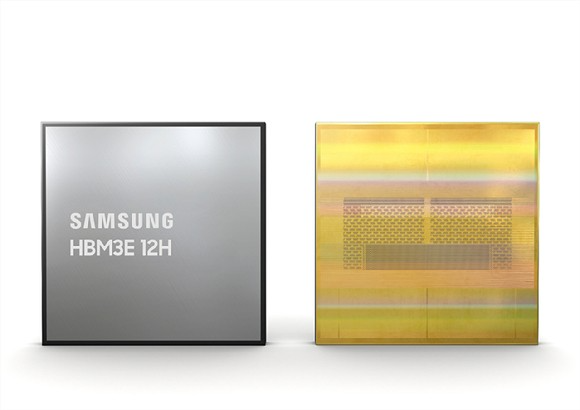
삼성전자 HBM3E 12단 제품 이미지. / 사진=삼성전자

삼성전자 HBM3E 12단 제품 이미지. / 사진=삼성전자

[한국금융신문 김재훈 기자] HBM(고대역폭메모리) 반등에 사활을 걸고 있는 삼성전자가 2분기 중 HBM3E(5세대) 12단 개선 제품을 고객사에 납품하겠다고 밝혔다. 현재 제품 샘플을 주요 고객사에 공급하는 등 가시권에 들어왔다는 설명이다.

이와 함께 HBM4(6세대) 등 최신 제품들의 양산 계획도 고객사들의 생산 일정에 맞춰 차질 없이 진행 중이라고 강조했다.

삼성전자는 30일 1분기 실적발표를 통해 연결기준 매출 79조1400억원, 영업이익 6조7000억원을 기록했다고 밝혔다. 매출은 역대 분기 최대 실적을 달성하는 등 시장 전망치를 상회했다.

하지만 HBM 등 반도체 부문은 서버용 D램 판매 확대에도 HBM 판매 감소 등으로 실적이 하락했다. 반도체 사업을 담당하는 DS부문의 1분기 실적은 매출 25조원1000억원, 영업이익 1조1000억원이다. 매출은 전년 동기 대비 약 2조원 증가했지만, 영업이익은 약 8000억원 줄어들었다.

반도체 사업의 부진은 갤럭시S25 판매 호조를 앞세운 DX부문이 상쇄했다. DX부문의 1분기 매출은 51조7000억원, 영업이익 4조7000억원을 기록했다.

다만 2분기는 갤럭시S25 효과가 감소하고 스마트폰 수요 비수기에 돌입하면서 1분기 만큼의 수익성을 장담할 수 없다. 이 때문에 삼성전자 사업의 또 다른 축인 DS부문의 반등이 절실한 상황이다.

DS부문 반등의 핵심은 단연 HBM 경쟁력 확보다. 삼성전자는 1분기 고객사의 요구에 맞춰 HBM3E 12단 재설계에 집중했다. 김재준 삼성전자 메모리사업부장(부사장)은 실적발표 컨퍼런스콜에서 “HBM3E 재설계 등 영향으로 공급량이 일부 미뤄진 영향이 있었다”고 설명했다.
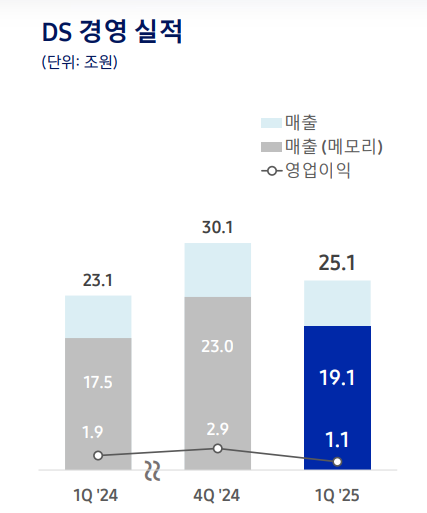
삼성전자 최근 1년간 DS부문 1분기 실적 추이. / 사진=삼성전자

삼성전자 최근 1년간 DS부문 1분기 실적 추이. / 사진=삼성전자


삼성전자는 2분기 중 재설계 제품들의 고객사 공급이 점차 이뤄질 것으로 내다봤다. 김재준 부사장은 “주요 고객사에 HBM3E 개선 제품 샘플 공급을 완료했다”며 “HBM 판매량이 1분기 저점을 기록했는데, 2분기 중 본격적으로 개선 제품 납품이 확대되면 매 분기 계단식 회복할 것으로 전망한다”고 밝혔다.

이와 함께 최신 제품인 HBM4 제품군의 양산 계획도 공개했다. 삼성전자는 올해 하반기 스탠다드 제품인 HBM4, HBM4E 양상과 함께 고객 맞춤형 HBM도 차질 없이 계획대로 양산해 나간다는 방침이다.

김재준 부사장은 “6세대 HBM4는 고객사 과제 일정에 맞춰 기존 일정대로 하반기 양산을 계획하고 있다”며 “커스텀 HBM 또한 HBM4 및 HBM4E 기반으로 복수의 고객들과 과제를 진행하는 등 양산을 준비 중이다”라고 밝혔다.

이어 “이러한 HBM4 제품 라인업 판매가 2026년 본격화되는 만큼 향후 메모리 실적 변동성은 매우 높다”고 덧붙였다.

아울러 김재준 부사장은 “글로벌 무역분쟁과 경기 둔화 우려에도 AI 서버요용 수요와 온디바이스 AI 확산으로 인한 모바일, PC 시장 메모리 수요 개선이 전망된다”며 “HBM 등 고용량 제품 수요에 적극 대응하며 고부가 제품 중심으로 경쟁력 개선을 추진할 것”이라고 밝혔다.

김재훈 한국금융신문 기자 rlqm93@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

산업 다른 기사

1 ‘변신의 역설ʼ SKC 수익률이 코오롱인더 3분의 1 [정답은 TSR] 화학·필름 중심 사업에서 벗어나 고부가 소재 등으로 변신을 꾀하는 코오롱인더스트리와 SKC 수익률이 엇갈리고 있다. 사업 재편 속도가 달랐기 때문이다.한국금융신문이 기업 데이터 플랫폼 딥서치를 통해 2024년 1월 2일부터 2026년 9월 30일까지 약 2년 9개월간 두 회사 총주주수익률(TSR)을 산출한 결과, 코오롱인더스트리는 67%, SKC는 22%로 집계됐다.TSR은 일정 기간 주가 변동률과 배당수익률을 반영해 주주가 얻은 총수익을 보여주는 지표다. 2024년 1월 2일 양사에 각각 1000만 원을 투자했다고 가정하면, 2026년 9월 30일 기준 코오롱인더스트리는 약 1670만 원, SKC는 약 1220만 원 수준이다.연도별로 보면 흐름은 더 뚜렷하다. 코오 2 삼전닉스 영업익, 상반기 245조…하반기 400조 삼성전자와 SK하이닉스 올해 합산 영업이익이 650조 원을 넘어설 전망이다. 올초 글로벌 투자은행 UBS 등 내로라하는 투자사들 전망치 260조 원(삼성전자 135조 원, SK하이닉스 125조 원)을 압도적으로 뛰어넘는 수치다.AI(인공지능) 데이터센터 투자 확대로 메모리 수요가 늘어난 가운데 공급까지 제한되면서 메모리 가격이 예상보다 빠르게 오르고 있어서다. 3분기 들어 환율 하락으로 원화 강세가 실적 부담으로 작용하고 있지만, 메모리 가격 오르는 게 더 가파르다.29일 금융정보업체 에프앤가이드에 따르면 삼성전자 올해 영업이익 컨센서스는 387조6100억 원으로 집계됐다. 3개월 전 전망치 364조4260억 원보다 6.4% 높아졌다.SK하이닉스는 3 두산 전자BG 김인욱 사장, AI 소재 1조 투자 ‘승부수’ ㈜두산 전자소재 사업을 담당하는 전자BG가 1조 원에 육박하는 대규모 시설 투자를 단행하며 글로벌 인공지능(AI) 반도체·통신 소재 시장 선점에 속도를 낸다.전 세계적 AI 열풍과 데이터센터 건설 폭증으로 동박적층판(CCL) 수요가 쏟아지자 생산 능력을 대폭 확충해 공급 병목을 해소하겠다는 구상이다.CCL 수요 대응 과감한 투자㈜두산은 최근 전자사업부(전자BG) 국내외 생산라인 증설에 약 9684억 원을 투입하기로 결정했다.이번 투자는 ㈜두산이 직접 집행하는 국내 투자 약 4210억 원과, 지분 100%를 보유한 중국 창수법인을 통한 해외 투자 약 5474억 원으로 진행된다.이는 2025년 말 연결 기준 자기자본(12조2343억 원)의 7.92%에 해당
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기










