






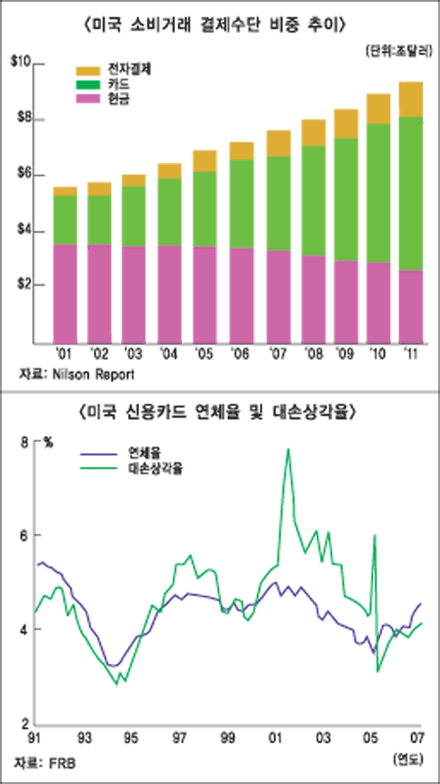
비씨카드가 조사한 미국 최근 카드산업동향에 따르면 최근 지급결제 거래 중 전자결제수단의 비중이 증가하는 가운데 특히 직불카드 이용액의 연평균 증가율이 2003년 이후 17%를 기록해 신용카드의 3배를 기록한 것으로 집계됐다.
◆ 카드결제 비중 증가 및 직불카드 급증
이 보고서는 2006년 전세계 직불카드 이용액이 1조달러를 초과해 전년 대비 19% 증가했으며 향후 수년간 15~20% 증가율이 지속될 것으로 전망했다.
특히 FRB(미연방은행) 자료를 인용해 직불카드는 미국 전체 소비자의 80%가 보유하고 있을 정도로 보편화됐으며 직불카드의 55%가 지속적으로 사용되고 있다고 설명했다.
또한 은행의 고유영역으로 인식되던 직불카드는 2007년 전업카드사의 decoupled 직불카드 및 인터넷 결제시스템 PayPal의 가상직불카드 출시로 변화를 맞고 있다.
실제로 미국의 한 전업카드사인 Capital One이 2007년 6월 decoupled 직불카드를 출시했다. decoupled 직불카드는 은행간 전자이체 네트워크(ACH)를 통해 회원이 지정한 계좌에서 이용대금을 인출하기 때문에 계좌은행에 관계없이 직불기능을 이용할 수 있으며 기존 은행카드 대비 높은 리워드를 제공해 직불카드 마케팅 경쟁을 촉진시킬 것으로 예상되고 있다. PayPal은 인터넷계좌에서 인출되는 가상직불카드를 출시해 PayPal 미가입 인터넷상거래 업체로 이용영역을 확장하고 있다.
◆ 카드소액결제 유도방안 실시와 비접촉카드 확산
이 보고서에 따르면 FRB와 비자는 소액거래의 카드결제 유도를 위해 거래 매출표 관련 규정을 개정하기도 했다. 비자는 2006년 4월부터 교통·자판기·편의점 등의 업종에 대해 25달러 이하 거래의 매출표상 서명을 생략할 수 있도록 했다. FRB는 2007년 6월 모든 대면거래에 카드 영수증을 발급하도록 한 Regulation E(전자자금이체법)를 개정해 15달러 이하 거래에 대한 영수증 미발급을 허용했다.
비접촉카드는 결제 편의성과 신속성으로 향후 소액거래에서 현금을 대체하는 결제수단으로 자리잡을 전망이며 카드수와 이용액의 지속적인 증가가 예상되고 있다.
비접촉카드의 결제소요시간은 일반카드 대비 40%, 현금대비 55%가량 단축되는 장점이 있다. 현재 2700만매 수준인 비접촉카드수는 2011년까지 1억1000만매로 연간 이용액은 7억7700만달러에서 22억달러로 증가할 것으로 전망되고 있다.
마스터카드의 비접촉상품 PayPass는 2007년 말 전세계 9만5000여개 가맹점을 확보했으며 비자는 2007년 9월 열쇠고리형 마이크로 텍을 출시해 카드소지 및 이용 편의성을 높였다.
◆ 인터체인지 피(fee) 규제 법안 제출
최근 가맹점 연합을 중심으로 정부의 인터체인지 수수료 인하 및 규제 요구가 지속되고 있다고 설명하고 있다. 가맹점 연합은 인터체인지 수수료가 카드사에 의해 일방적으로 결정될 뿐 아니라, 실제 거래처리 비용의 비중은 50% 미만으로 공정경쟁법 위반이라는 주장을 제기했다.
또한 카드거래가 급증해 규모의 경제를 이뤘음에도 비자의 평균 인터체인지 수수료율은 90년대 1.5%에서 최근 1.76%로 오히려 상승했음을 지적했다.
하원법사위원회 의장 존코니어는 지난 3월 가맹점과 카드사의 수수료율 상호 합의 규정을 골자로 하는 ‘신용카드 공정수수료법안’을 제출했다.
카드사는 인터체인지 수수료율을 설정 90일 이전에 가맹점 연합체와 합의를 거쳐야 하며 상호합의에 이르지 못할 경우, 법무부와 공정거래 위원회가 지정한 판사를 통한 제소를 진행해 수수료율을 결졍해야 한다는 것이다.
이는 직접수수료 인하로 이어지지 않더라도 인터체인지 수수료에 대한 소비자의 인식 변화와 제도변경 및 감독의 필요성에 대한 공감대가 확산될 수 있으며 대선을 앞두고 중소기업과 소비자 친화적인 정책이 긍정적으로 받아들여지는 정치적 분위기에 영향을 받을 가능성 있다는 전망을 했다.
◆ 신용위기 확산에 따른 발급사의 리스크관리 강화
서브프라임 모기지 부실에서 촉발된 경기침체의 영향으로 신용카드 연체율과 대손상각률이 상승하는 가운데 대형발급사 대부분의 2007년 미국 카드사업 순이익이 2006년 대비 대폭 감소했다.
Capital One의 경우 2007년 전체 순이익은 증가했으나 2008년 1분기 카드사업 순이익은 49억1200만달러로 전년 동기 대비 9% 하락했다.
또 서브프라임 모기지사의 부실로 239억달러의 손실이 발생한 씨티그룹은 다이너스 클럽의 카드사업을 Discover사에 올 4월에 매각했다.
이에 따라 발급사들은 신용카드 신규회원 가입승인 기준 강화 및 신용한도 하향, 저신용 회원에 대한 수수료 인상 등 리스크관리 방안을 실시하고 있다.
씨티는 주택가격이 급속히 하락한 캘리포니아, 플로리다 지역 등의 신규회원에 대한 가입조건 강화했다. JP모건 체이스는 신규회원 및 타카드 미결제잔액 이체 고객 대상 프로모션을 중단했다. 워싱턴뮤추얼은 고신용 은행거래 고객 대상 영업을 강화했다. 특히 아메리칸익스프레스는 연체수수료를 인상했으며 최소결제비율을 상향조정하기도 했다.
신용카드 수수료 인상으로 벌금성 수수료 수입은 2006년 171억달러에서 2007년 181억달러로 증가했으며 2008년 6%증가할 전망이다.
또한 신용카드 가입 승인율 역시 일년전 40%에서 최근 32%수준으로 하락했다.
가입 안내장 발송 건수는 2007년 11월 6억5000만 건으로 1월 대비 16% 감소해 발급사가 회원모집에 적극적이지 않은 것으로 나타났다.
< 발급사별 신용위험 대응방안 >
< 비현금 결제건수 및 연평균 증가율 >
(자료 : 2007 Federal Reserve Payments Study)
< 주요 발급사 카드사업 순이익 >
(자료 : Nilson Report)
김의석 기자 eskim@fntimes.com




















