






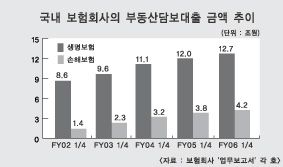
이러한 가운데 국내 보험업계의 부동산 담보대출 규모도 올 6월말 기준으로 16조9000억원에 달할 정도로 크게 증가했다.
특히 운용자산 대비 부동산 담보대출 비율의 경우 일본에 비해 국내 보험사들이 높게 나타나고 있어, 급격한 경제환경 변화로 인한 수익성 악화 및 부실화 가능성에 대비하기 위한 위험관리 차원의 노력이 필요하다는 주장이 제기되고 있다.
보험개발원 최영목 부연구위원은 “보험사의 자산운용 성격상 부동산 담보대출은 신중한 관리가 필요한 만큼 향후 부동산 가격 추이 및 대출자의 신용상태를 면밀히 검토해 대출비중을 결정함으로써 위험관리를 수행할 필요가 있다”고 지적했다.
◇ 부동산 담보대출 해마다 증가세
국내 보험사들의 부동산 담보대출규모가 해마다 증가하고 있다.
지난 2002년 6월말 기준 8조6000억원이었던 생명보험사들의 부동산 담보대출 규모는 불과 4년만인 올 6월말 현재 12조7000억원으로 증가했고, 손해보험사들의 부동산 담보대출도 2002년에 비해 3배 이상 증가한 4조2000억원을 기록했다.
이는 부동산 가격의 상승과 함께 국내 보험사들이 자산운용수익의 제고를 위해 지속적으로 부동산 담보대출을 증가시켰기 때문이다.
실제로 주택매매가격의 경우 지난 2001년 이후 지속적인 저금리 기조 속에서도 은행권의 주택담보대출이 증가하면서 전국적으로 상승세를 기록하고 있으며, 수차례에 걸친 정부의 부동산 안정대책에도 불구하고 이러한 상승세는 수그러들지 않고 있다.
◇ 부동산 폭락시 자산운용수익 타격 우려
부동산 담보대출 규모가 해마다 증가하면서 그 위험성을 지적하는 목소리 또한 커지고 있다.
현재 국내 생명보험사와 손해보험사의 운용자산 대비 부동산 담보대출 비율은 각각 약 6%, 10%내외로 국내와 가장 유사하다고 평가받고 있는 일본 보험업계에 비해 최대 10배 이상 높은 수준이다.
더 큰 문제는 보험회사의 자산 증가속도에 비해 부동산 담보대출의 증가속도가 낮아 전체 운용자산 대비 부동산 담보대출의 비율이 최근 감소 추세에 접어들고 있지만 여전히 그 절대규모가 높아 부동산 경기 폭락시 자산운용 수익이 타격을 받을 수 있다는 점이다.
실제로 국내 보험사들의 부동산 담보대출 연체비율은 전반적으로 은행에 비해 2배 이상 높은 상황이다.
생명보험사들의 올 6월말 현재 연체비율은 2.4%로 지난 2003년에 비해 별다른 변화가 없었으나 그 규모는 2003년 2727억원에서 3021억원으로 크게 증가했다.
반면 생명보험사들보다 부동산 담보대출 비중이 상대적으로 높은 손해보험사들의 경우 연체율은 해마다 감소세를 기록, 2003년 4.2%에서 현재 2.8%로 줄어들었다.
연체규모도 2003년 1266억에서 올 6월말 현재 1173억원으로 감소했다.
한편 일본의 보험사들의 경우 지난 1980년대 후반 금리자유화 이후 수익성이 높은 부동산 담보대출을 적극적으로 확대했으나 1991년 부동산 버블이 붕괴된 이후 큰 손실을 초래, 현재까지 부동산 담보대출의 비율을 축소해 나가고 있는 상황이다.
◇ 대출비중 조절로 사전위험 예방 필요
현재 국내 보험사들의 부동산 담보대출은 그 비중과 연체율에서 ‘안정적’이라는 평가를 받고 있다.
그러나 금융 전문가들은 보험사들이 투자수익률 제고를 위해 상대적으로 수익성이 높은 부동산 담보대출에 높은 관심을 보이고 있어 이에 대한 관리가 필요하다고 주장한다.
이에 대한 대책으로 부동산 담보대출의 위험을 상시적으로 측정해. 전체 포트폴리오 운용리스크에 미치는 영향을 모니터링 할 필요가 있다는 지적이다.
또한 부동산 시장 붕괴라는 극단적인 상황에서도 감내가 가능한 수준에서 부동산 가격의 추이와 대출자의 신용상태를 반영해, 담보인정비율 및 대출비중을 결정하는 위험관리를 할 필요성이 높다는 주장이다.
보험개발원 최영목 부연구위원은 “부동산 담보대출에 신용위험을 크게 노출시키기보다는 사전적 관리 차원에서 부동산 담보대출의 비중을 조절하거나 위험의 성격이 다른 자산도 적절히 혼합해 투자할 필요가 있다”고 주장했다.
<부동산담보대출의 연체율 및 연체금액 추이>
(단위 : %, 억원)
주 : 일반은행은 가계의 주택담보대출에 대한 연체율임.
자료 : 금융감독원, 금융통계정보시스템
안영훈 기자 anpress@fntimes.com




















