





 정상혁기사 모아보기 행장이 이끄는 신한은행의 올해 3분기 보통주자본(CET1)비율이 전년 동기보다 소폭 하락했다.
보통주자본은 증가했지만 위험가중자산(RWA)이 더 빠르게 늘어난 영향이다.
같은 기간 3분기 비이자이익도 수수료이익 감소와 기타 손실 확대 등으로 15.1% 줄었다.
이자이익은 조달금리 하락에 따른 누적 마진 개선과 운용자산 확대에 힘입어 증가했다. 다만 수신에서 저원가성예금이 차지하는 비중은 낮아지면서 조달 부담은 커진 것으로 분석된다.
신한은행은 연말까지 조달 만기가 집중된 만큼 4분기 순이자마진(NIM)이 현재 수준을 유지할 것으로 전망했다.
분기 비이자익 15.1%↓···수수료 줄고 기타 손실 확대
3분기 신한은행의 분기 기준 비이자이익은 2211억원으로 전년 동기보다 15.1% 감소했다.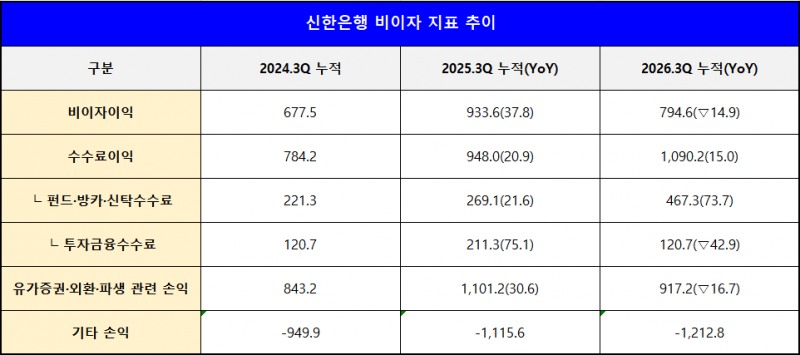
유가증권·외환·파생 관련 이익이 증가했지만, 수수료이익이 줄고 기타 손실이 확대됐기 때문이다.
수수료이익은 지난해 3분기에 비해 3.4% 감소했는데, 이익 축소의 원인은 투자금융수수료였다.
펀드·방카슈랑스·신탁수수료가 989억원에서 1324억원으로 33.9% 증가했지만, 투자금융수수료가 955억원에서 445억원으로 53.4% 감소하면서 증가분을 상쇄했다.
반면 유가증권·외환·파생 관련 이익은 2657억원에서 3291억원으로 23.8% 늘었다.
그러나 기금출연료와 예금보험료 등이 포함된 기타 손실이 3571억원에서 4478억원으로 확대, 전체 비이자이익을 끌어내렸다.
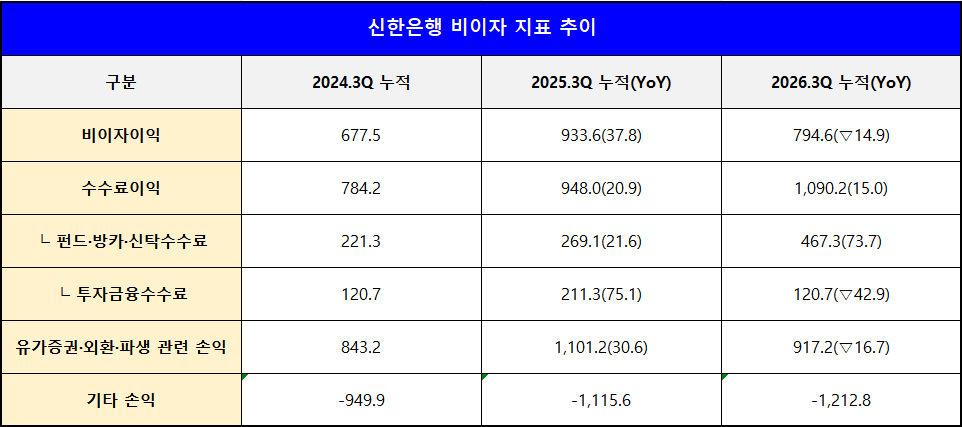
누적 기준 비이자이익도 전년도에 비해 14.9% 감소했으나 양상은 달랐다.
기타 손실이 확대된 점은 같지만, 분기 기준과 반대로 수수료이익은 15.0% 증가했고 유가증권·외환·파생 관련 이익이 16.7% 감소했다.
누적 수수료이익의 경우 투자금융수수료가 42.9% 감소했음에도 펀드·방카·신탁수수료가 2691억원에서 4673억원으로 73.7% 늘며 성장을 이끌었다.
누적 순익 9.8%↑···비이자 부진 이자익으로 상쇄
비이자이익 감소에도 신한은행의 3분기 누적 순이익은 3조 6837억원으로 전년 동기 3조 3561억원보다 9.8% 증가했다.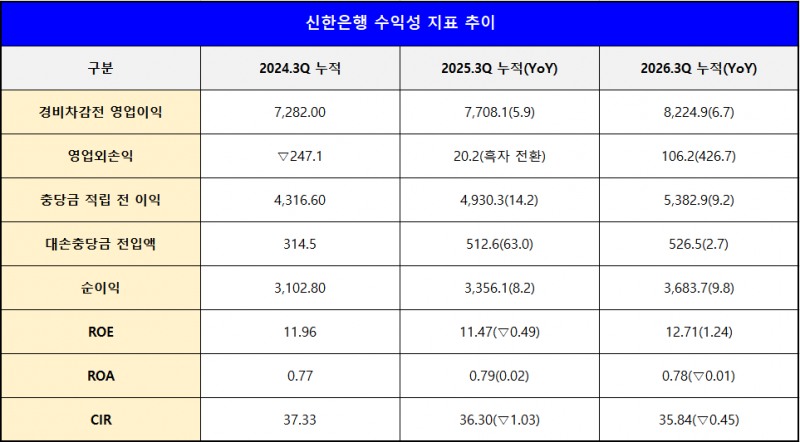
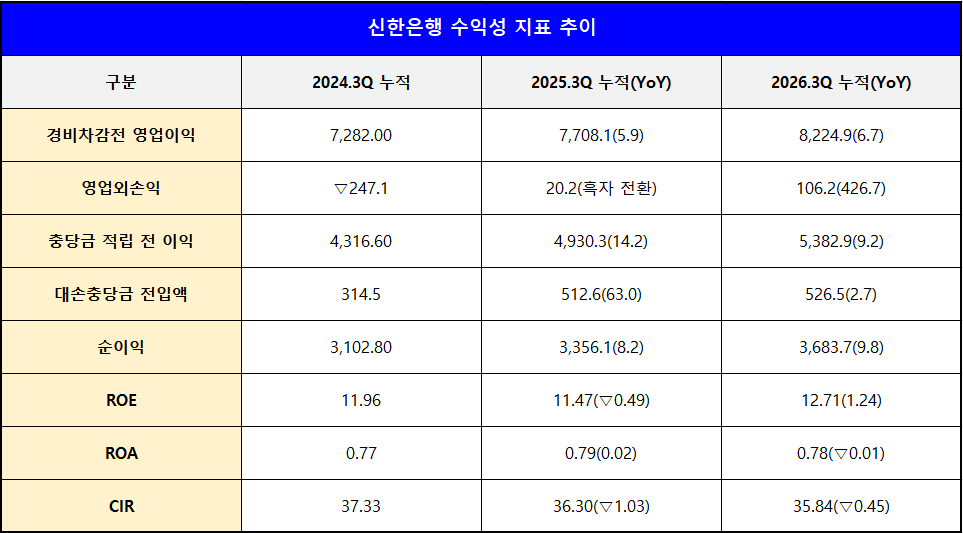
판매관리비가 5.4% 증가했지만, 영업수익이 더 빠르게 늘면서 누적 영업이익경비율(CIR)도 36.30%에서 35.84%로 개선됐다.
이에 더해 은행 건물 매각이익 반영으로 영업외이익이 202억원에서 1062억원으로 증가했다.
그 결과 충당금 적립 전 이익은 지난해 3분기에 비해 약 9.2% 증가한 5조 3829억원을 기록했다.
분기 기준 순이익도 지난해 1조 892억원에서 올해 1조 2252억원으로 12.5% 증가했다.
운용자산 확대에 이자익 9.7%↑
순이익 개선의 주역은 이자이익이었다.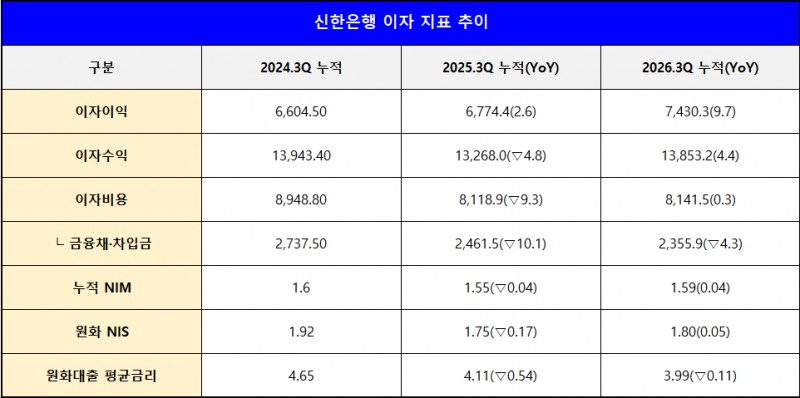
3분기 누적 이자이익은 7조 4303억원으로 전년 동기 6조 7744억원보다 9.7% 늘었다.
이자비용이 0.3% 증가했지만, 이자수익이 4.4% 확대된 덕분이다. 은행 전체 누적 NIM도 1.55%에서 1.59%로 상승했다.
이자이익은 분기 기준으로도 개선세를 이어갔다.
분기 기준 3분기 이자이익은 2조 5415억원으로 전년 동기 대비 10.1% 증가했다. 분기 NIM도 1.56%에서 1.58%로 0.02%p 상승했다.
이자수익 증가에는 대출금리보다 운용자산 확대가 더 큰 영향을 미친 것으로 분석된다.
실제로 원화대출 평균금리는 0.12%p 낮아진 반면, 평균 금리부자산은 올해 3분기 누적 기준 479조 4761억원으로 전년도보다 약 8.1% 증가했다. 평균 금리부부채도 462조 5228억원으로 같은 기간 약 9.2% 늘었다.
기업대출 6.3%↑ 성과···조달 부담은 '상승'
신한은행의 자산 확대는 기업대출을 중심으로 이뤄졌다.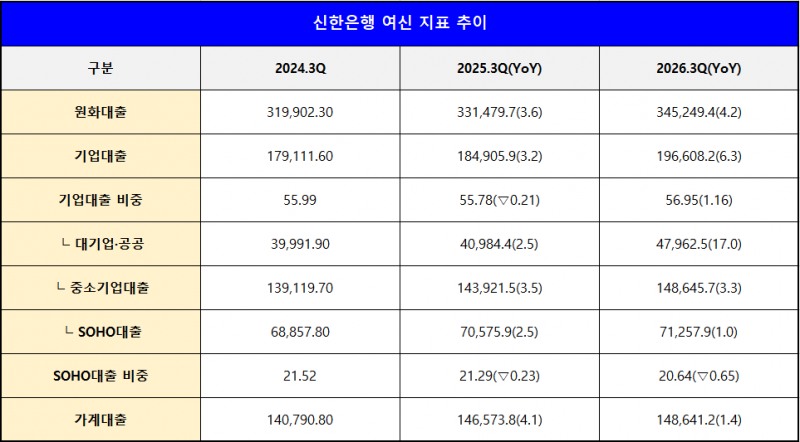
9월 말 원화대출은 전년 동기보다 약 4.2% 증가한 345조 2494억원을 기록했다.
이 중 기업대출은 196조 6082억원으로 약 6.3% 늘어난 반면, 가계대출은 약 1.4% 증가하는 데 그쳤다.
기업대출 증가액은 약 11조 7023억원으로 가계대출 증가액 약 2조 674억원을 크게 웃돌았다. 정부의 생산적 금융 기조에 부응하는 성과다.
구체적으로 살펴보면 대기업·공공 부문의 성장 속도가 빨랐다.
대기업·공공 대출은 40조 9844억원에서 47조 9625억원으로 약 17.0% 증가했고, 중소기업대출은 같은 기간 약 3.3% 늘었다.
증가 규모로 비교해도 대기업·공공 부문이 약 6조 9781억원으로 4조 7242억원인 중기대출을 뛰어넘었다.
우량 자산 중심의 리밸런싱으로 상대적으로 안정적인 이익 창출 기반을 확보함과 동시에 리스크를 줄였다.
다만 개인사업자 대상 SOHO대출 증가율은 약 1.0%에 불과했다. 중소기업대출 내 SOHO 비중도 약 49.0%에서 47.9%로 낮아져, 포용금융 측면에서는 아쉬운 결과를 보였다.
이 같은 여신 포트폴리오 개선·성장과 달리 조달 부문의 경우 관리가 필요한 상황이다.
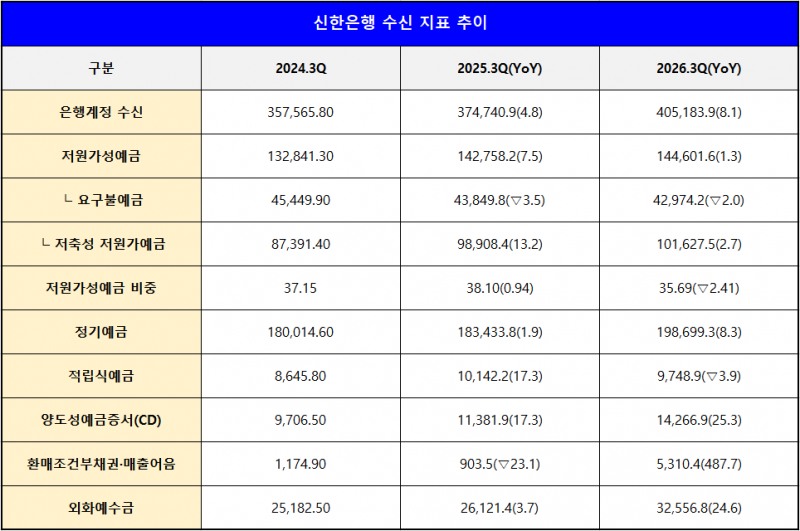
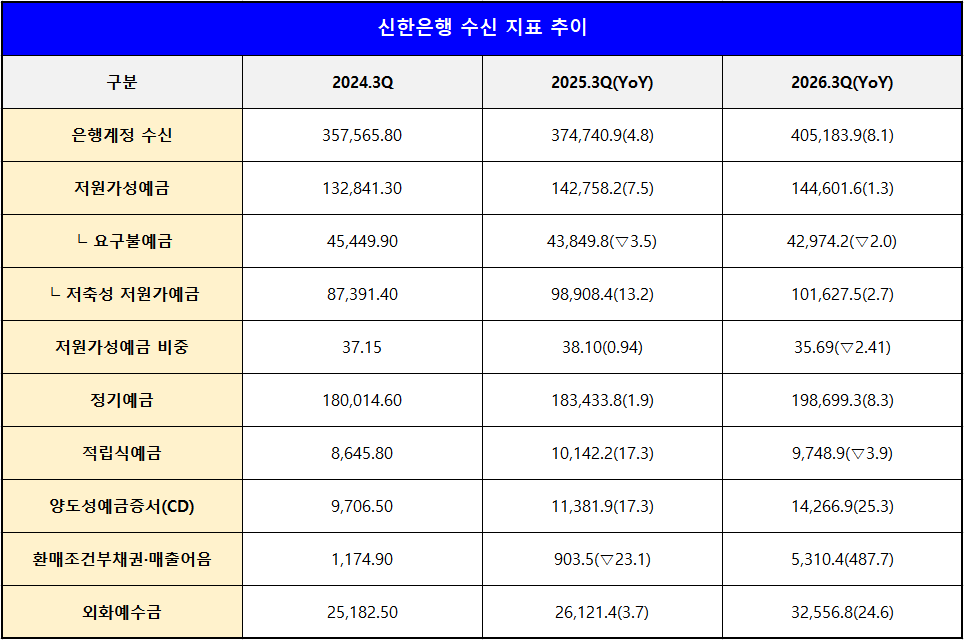
평균 원화 예금금리가 0.16%p 낮아지며 비용의 추가 상승은 막았지만, 수신 구성에서는 부담 요인이 나타났다.
9월 말 은행계정 수신은 405조 1839억원으로 작년 3분기 대비 약 8.1% 증가했는데, 이 중 저원가성예금은 약 1.3% 늘어나는 데 그쳤다.
반면 정기예금은 약 8.3% 늘었고, 이에 저원가성예금이 수신에서 차지하는 비중은 38.10%에서 35.69%로 2.41%p 하락했다.
전체 연체율 개선에도 가계 NPL 증가···커버리지 소폭 하락
건전성은 전체 지표와 부문별 흐름이 엇갈렸다.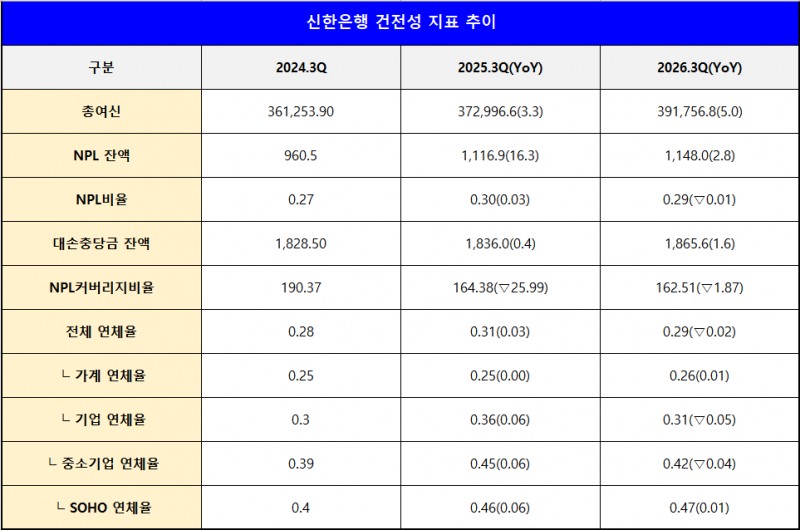
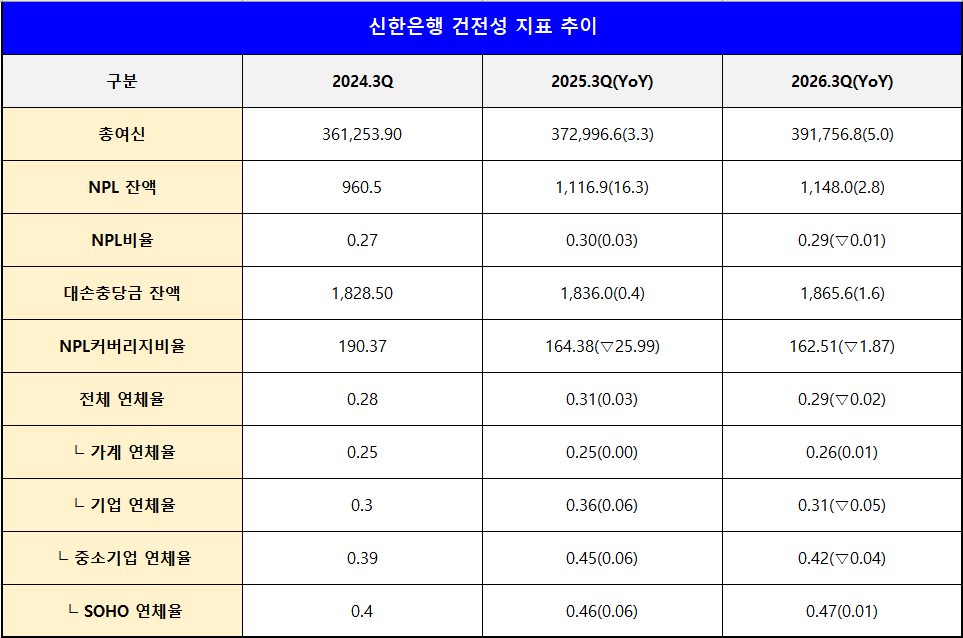
9월 말 NPL 잔액은 1조 1480억원으로 전년 동기 1조 1169억원보다 약 2.8% 증가했다.
다만 총여신도 늘면서 NPL비율은 0.30%에서 0.29%로 소폭 낮아졌다. 전체 연체율 역시 0.31%에서 0.29%로 하락했다.
대손준비금을 제외한 NPL커버리지비율도 164.4%에서 162.5%로 1.9%p 하락하는 데 그치며 양호한 수준을 유지했다.
문제는 가계 부실 증가다.
기업 NPL 잔액은 1.8% 감소한 반면, 가계 NPL 잔액은 지난해 9월 말 약 2616억원에서 올해 약 3084억원으로 17.9% 증가했다.
연체율도 중소기업의 경우 0.45%에서 0.42%로 하락했지만 가계 연체율은 0.25%에서 0.26%로 높아졌다.
CET1비율 15.43%···자본보다 RWA 증가 속도 빨라
9월 말 신한은행의 잠정 CET1비율은 15.43%로 전년 동기 15.47%보다 0.04%p 하락했다.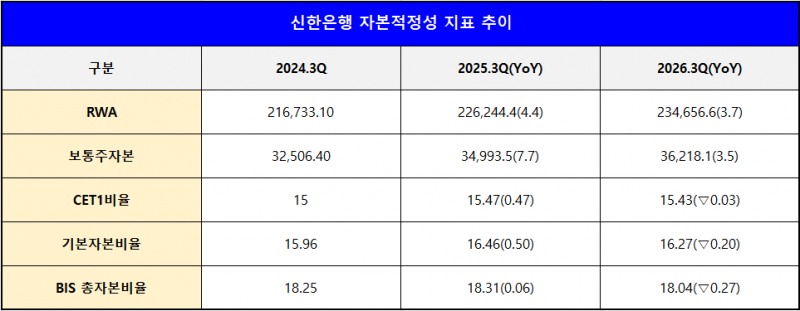
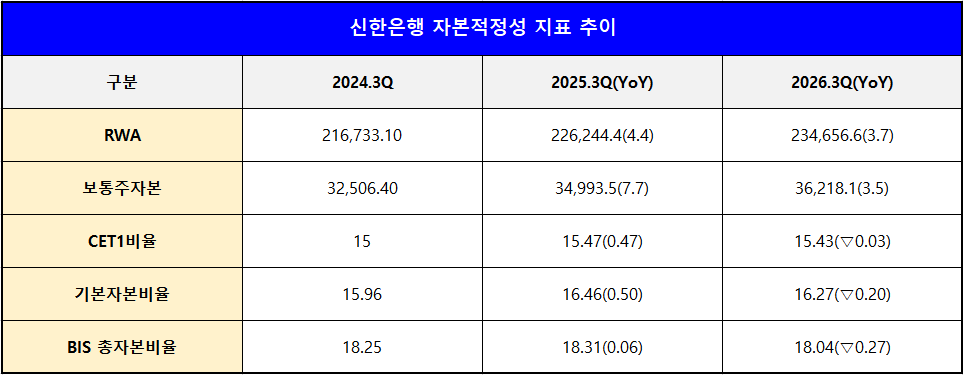
보통주자본이 약 3.5% 늘었지만 RWA 증가율이 3.7%를 기록하며 더 빠르게 확대됐기 때문이다.
BIS 총자본비율도 18.31%에서 18.04%로 0.27%p 하락했다.
RWA 성장률 자체는 안정적인 수준으로 관리됐지만, 자산 성장을 이익과 자본 확대로 연결시키는 수익성·효율성이 둔화됐을 가능성이 있다.
실제로 총자산이익률(ROA)은 0.79%에서 0.78%로 소폭 하락했다.
김성훈 한국금융신문 기자 voicer@fntimes.com





















