





김기홍 JB금융그룹 회장 / 사진제공 = JB금융지주
 김기홍기사 모아보기 회장이 이끄는 JB금융그룹이 올해 3분기 누적 기준 역대 최대 순이익을 기록했다. JB우리캐피탈의 누적 순이익이 두 자릿수 증가율을 보인 가운데 그룹 이자이익 확대와 충당금 부담 완화가 실적을 뒷받침했다.
다만 비은행 계열사의 이익 성장과 별개로 비이자이익은 감소했다. 누적 수수료이익이 늘었지만 유가증권 관련 이익과 리스이익 감소 등을 상쇄하지 못했다. 특히 3분기 단독으로는 수수료이익도 전년 동기보다 줄어, 수익원 다변화 성과를 안정적인 비이자이익 확대로 연결하는 일이 과제로 남았다.
1%대 중반에 육박하는 고정이하여신비율과 연체율 등 건전성 지표의 압박도 여전히 발목을 잡고 있다. 특히 금리인상 기조와 더불어 경기침체에 따른 저신용자 연체증가로 인해 4분기 이후에도 이 같은 건전성 문제가 지속적으로 제기될 가능성이 커진 상태다.
이런 가운데 JB금융은 위험조정수익성을 고려한 대출 포트폴리오 조정과 해외시장 진출, 인공지능(AI) 분야 투자를 병행하고 있다. 경영진은 순이자마진(NIM)이 3분기를 저점으로 반등할 것으로 예상하면서도, 경기 둔화에 따른 연체 증가 가능성에 대비해 건전성 관리에 나서겠다는 방침을 밝혔다.
누적 비이자이익 늘었지만…증시 여파에 3분기 하락세
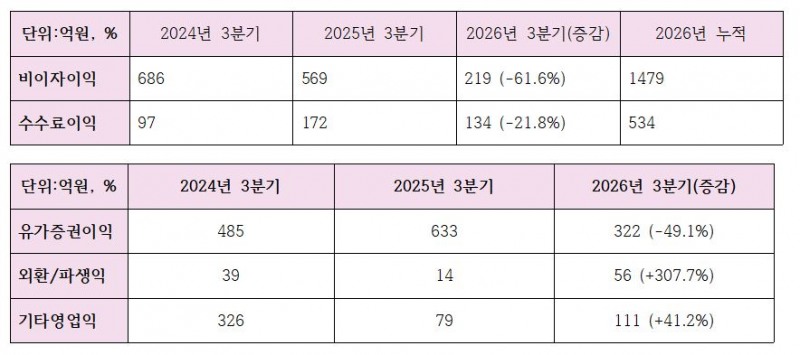
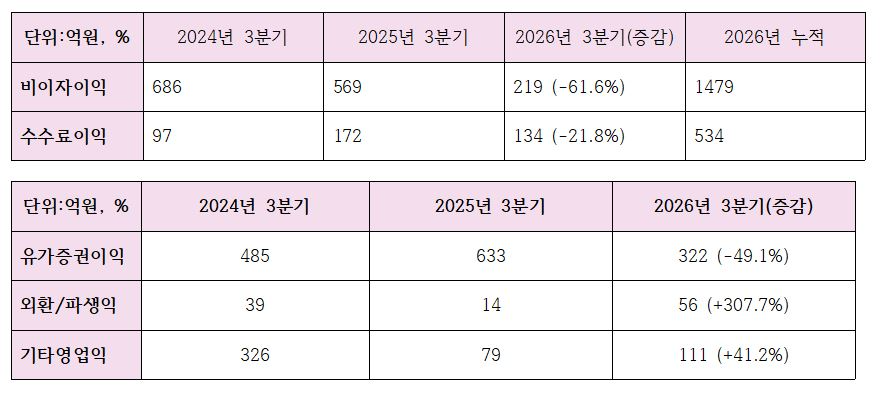
27일 JB금융그룹 실적발표 자료에 따르면 올해 1~9월 누적 비이자이익은 1479억원으로 지난해 같은 기간 2044억원보다 27.6% 감소했다. 3분기 단독 비이자이익도 219억원으로 전년 동기 대비 61.6%, 전분기 대비 74.1% 줄었다.
누적 수수료이익은 412억원에서 534억원으로 29.7% 증가했다. 그러나 같은 기간 유가증권 관련 이익이 2071억원에서 1622억원으로 21.7% 감소했고, 리스이익도 307억원에서 228억원으로 25.6% 줄었다. 수수료이익 증가만으로 비이자 부문 전반의 감소를 막기에는 역부족이었다.
분기 흐름은 더욱 부진했다. 3분기 유가증권 관련 이익은 322억원으로 전년 동기 633억원보다 49.1% 감소했다. 수수료이익도 134억원으로 전년 동기 대비 21.8% 줄었다. 누적 수수료이익의 성장세와 최근 분기의 둔화가 함께 나타난 셈이다.
관련기사
JB금융은 중장기 수익원 확보를 위한 투자를 추진하고 있다. 김기홍 회장은 실적발표 컨퍼런스콜에서 키르기스스탄 진출과 업스테이지에 대한 400억원 규모 지분투자, 지역 계열사 공동의 300억원 규모 AI펀드 조성 등을 소개했다. 이를 통해 그룹의 수익 경로를 다변화하고 비은행 부문을 강화한다는 복안이다.
이자이익 9.5% 증가…“NIM 3분기 저점”
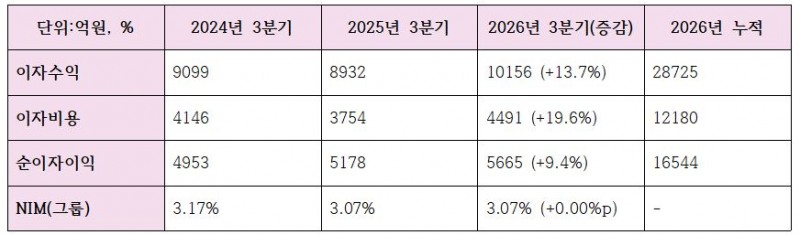
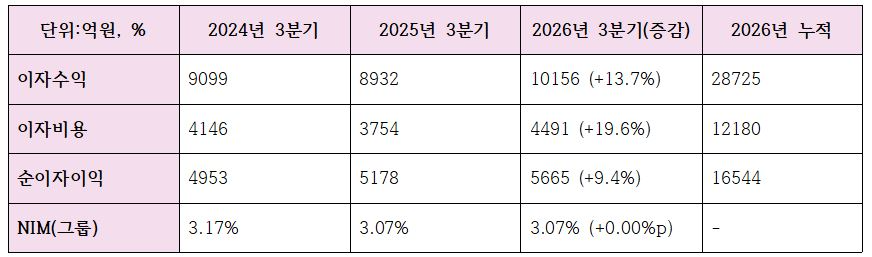
비이자이익 감소를 메운 것은 이자이익이었다. JB금융의 올해 1~9월 누적 이자이익은 1조6544억원으로 전년 동기 1조5108억원보다 9.5% 증가했다. 3분기 단독 이자이익은 5665억원으로 전년 동기 대비 9.4%, 전분기 대비 2.1% 늘었다.
다만 PPCBank를 포함한 그룹 NIM은 3분기 3.07%로 전분기 3.12%보다 0.05%p 하락했다. 마진 하락에도 대출자산 확대 등이 이자이익 증가를 뒷받침한 것으로 풀이된다. 그룹 원화대출금은 지난해 말보다 10.0% 증가했다.
JB금융은 컨퍼런스콜에서 NIM의 구체적인 반등 폭을 제시하지는 않았지만, 3분기가 저점이며 4분기에는 반등할 것으로 예상한다고 밝혔다.
대출 포트폴리오 조정도 이어지고 있다. 그룹이 제시한 외국인대출 잔액은 2분기 1조800억원에서 3분기 1조1800억원으로 9.3% 늘었다. 자동차담보대출도 같은 기간 2조6300억원에서 2조9300억원으로 11.4% 증가했다.
두 대출의 합산 잔액은 4조1100억원이다. JB금융은 이를 4분기 4조5400억원까지 약 10.5% 확대할 계획이라고 설명했다.
누적 순익 5957억원…CET1 12.39%·주주환원 50% 수준 전망
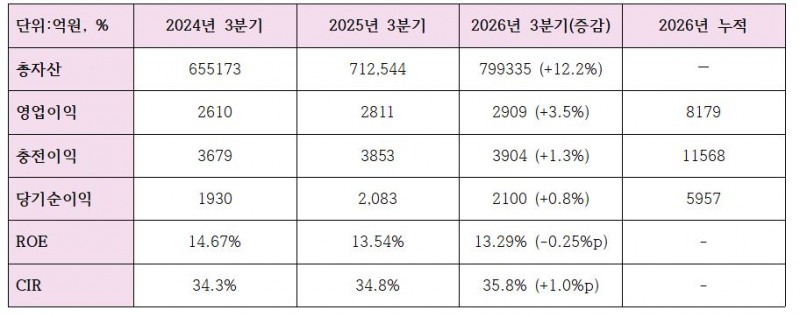
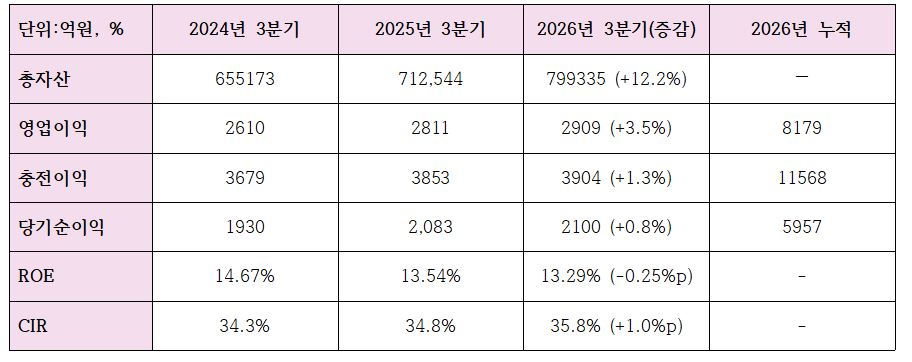
JB금융의 올해 1~9월 지배주주 기준 누적 순이익은 5957억원으로 전년 동기 5787억원보다 2.9% 증가했다. 3분기 단독 순이익은 2100억원으로 전년 동기 대비 0.8% 늘었지만, 전분기보다는 4.4% 감소했다.
누적 총영업이익은 1조8024억원으로 5.1%, 영업이익은 8179억원으로 6.8% 증가했다. 이자이익 확대에 더해 충당금전입액이 3390억원으로 3.8% 감소한 점도 실적 개선에 기여했다.
누적 지배주주 기준 자기자본이익률(ROE)은 13.3%, 총자산이익률(ROA)은 1.08%를 기록했다. 판매관리비용률(CIR)은 35.8%로 전년 동기 34.8%보다 1.0%p 높아졌다. 누적 판매관리비가 6455억원으로 8.0% 늘면서 총영업이익 증가율을 웃돌았다.
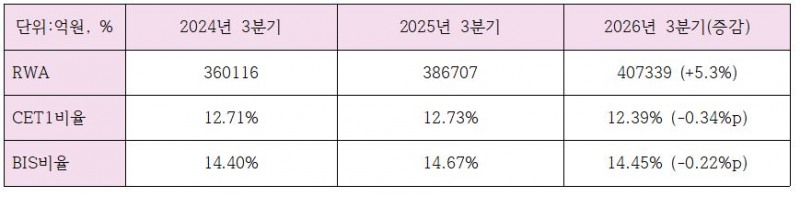
9월 말 보통주자본비율(CET1)은 잠정 12.39%, 국제결제은행(BIS) 총자본비율은 14.45%다. 위험가중자산(RWA)은 40조7339억원으로 지난해 말보다 5.1% 증가했다. 원화대출 성장률보다 낮은 RWA 증가율을 유지한 점은 자산 확대 과정에서 자본 효율성을 함께 고려한 결과로 볼 수 있다.
대손비용 부담 줄었지만 연체·NPL 상승…관리 지속성 관건
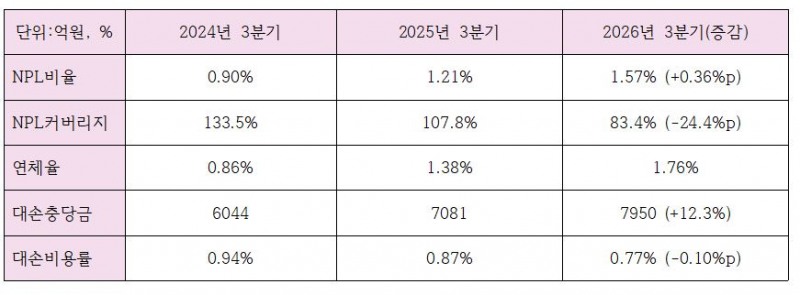
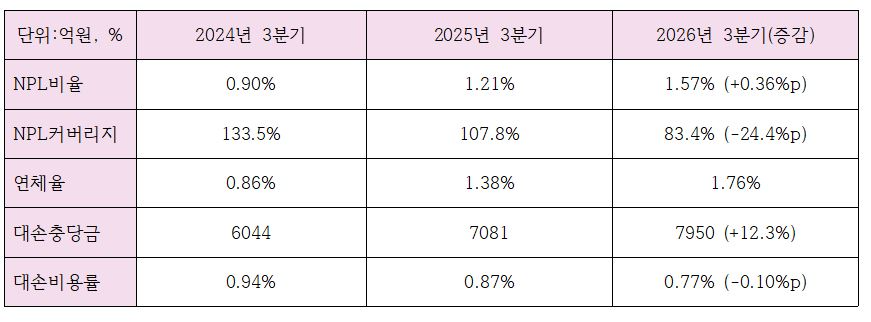
충당금 부담이 완화된 것과 달리 여전히 JB금융의 아킬레스건으로 남아있는 것은 건전성 부문이다.
9월 말 그룹 연체율은 1.76%로 6월 말 1.64%보다 0.12%p 상승했다. 고정이하여신(NPL) 비율도 같은 기간 1.43%에서 1.57%로 높아졌다.
대손준비금을 제외한 NPL커버리지비율은 91.7%에서 83.4%로 하락했다. 대손충당금 잔액은 7950억원으로 전년 동기보다 증가했지만, 고정이하여신 확대에 따라 커버리지비율은 낮아졌다. 누적 대손비용률은 0.77%로 전년 동기 0.87%보다 0.10%p 하락했다.
JB금융은 4분기 대손비용률은 사업계획 범위 안에서 관리할 수 있을 것으로 전망했다. 반면 NPL 비율과 연체율은 현재와 비슷하거나 다소 높은 수준을 예상했다. 신용대출 확대보다 자동차담보대출 등 담보를 확보한 자산 중심으로 영업을 추진하겠다는 방침도 제시했다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















