





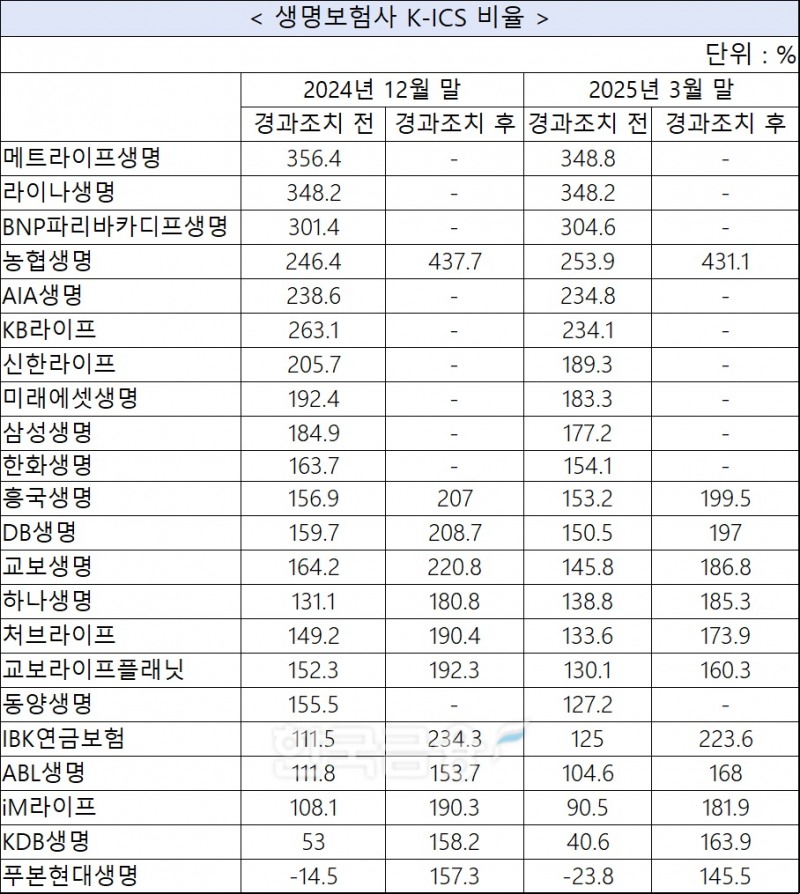
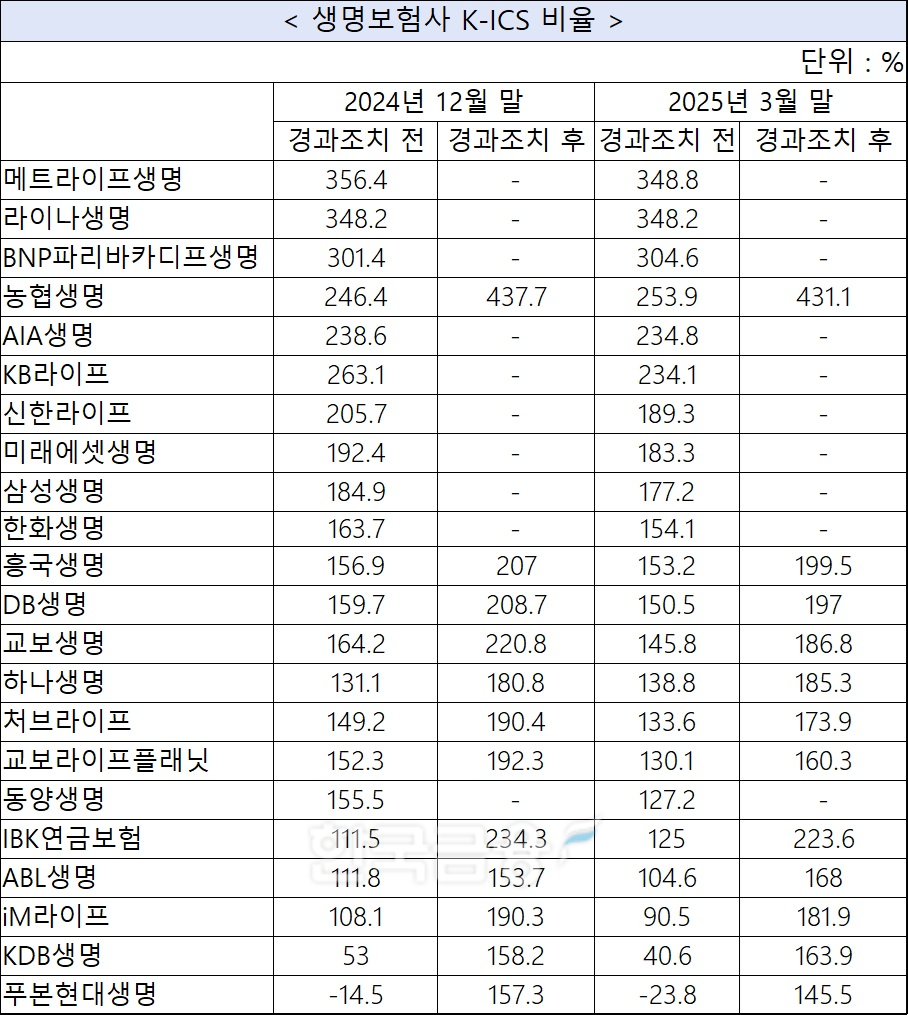
18일 금융감독원 전자공시시스템에 따르면, 라이나생명, BNP파리바카디프생명, 농협생명을 제외하고 생보사 1분기 킥스 비율은 모두 작년 말 대비 하락했다.
라이나생명은 작년 말 348.2%, 올해 1분기 348.2%로 동일했으며 BNP파리바카디프생명은 같은 기간 301.4%에서 304.6%, 농협생명은 경과조치 전 기준으로 246.4%에서 253.9%로 올랐으며 경과조치 후 기준으로는 437.7%에서 431.1%로 하락했다. AIA생명은 238.6%에서 234.8%로 감소했다.
삼성생명도 킥스 비율 하락…농협생명·KB라이프 선방
국내 보험사들은 200% 이상을 유지하던 삼성생명도 킥스 비율이 하락하는 등 대부분 하락세를 보였다.삼성생명 작년 말 킥스비율은 184.9%에서 올해 3월 말에는 177.2%로 180% 아래로 내려갔다. 삼성생명은 장기채 매입, 공동재보험 등으로 자본관리에 대응한다는 방침이다.
생보 빅3 중 유일하게 경과조치를 적용받고 있는 교보생명은 경과조치 전 기준 164.2%에서 3월 말 145.8%으로 내려갔다. 경과조치 후 기준으로 작년 말에는 220.8%로 200%가 넘었으나 올해 3월에는 186.8%로 200% 아래로 하락했다. 교보생명은 신계약CSM 확대, 요구자본 경감으로 대응하고 있다.
한화생명은 작년 말 163.7%에서 3월 말 154.1%로 감소했다. 한화생명은 킥스비율 관리를 위해 작년 말 8000억원 규모 후순위채 발행을 진행했다. 지난 17일에는 10억 달러 규모 해외 신종자본증권 수요예측을 진행했다. 해당 신종자본증권에는 목표 금액 보다 8배가 많은 88억 달러가 몰리며 흥행에 성공했다.
금융지주계 생보사들이 안정적인 킥스 비율을 보였다.
관련기사
[DQN] 메트라이프 237.7%·KDB생명 24.8%…기본자본킥스비율 양극화 [금융사 자본관리 점검]동양생명, 제도 변경·기저효과 보험손익 직격타…K-ICS 비율 제고 긴요 [금융사 2025 1분기 실적]김중현 메리츠화재 대표, 보수적 가정 기반 수익성 자신…돋보인 K-ICS 비율 관리 [IFRS17 3년차 대응력][DQN] 삼성화재, 안정적 K-ICS 비율로 손보업계 1위… 자본 효율화 지속 [금융사 자본관리 점검]홍원학 삼성생명 대표, 신계약CSM 건강 비중 74%로 확대…K-ICS비율 180%대 타깃 [금융사 2025 1분기 실적]
농협생명은 경과조치 전 기준 246.4%, 올해 1분기는 253.9%로 작년 말 대비 상승했다. 경과조치 후 기준은 각각 437.7%, 431.1%로 400% 이상을 기록했다. 전년말 기준으로 자산듀레이션이 부채 듀레이션보다 큰 구조로, 시장금리 하락에 따라 순자산이 증가했다. 시장금리 하락, 부채할인율 제도 강화 및 보장성 확대에 따른 듀레이션 갭 축소도 영향을 미쳤다.
KB라이프는 작년 말 263.1%에서 3월 말에는 234.1%로 소폭 하락했으나 200% 이상 킥스비율을 유지했다.
신한라이프는 205.7%에서 189.3%로 200% 아래로 내려갔으나 180% 이상을 기록했다. 신한라이프는 지난 5일 킥스 비율 관리를 위해 5000억원 규모 후순위채를 발행했다. 5000억원 중 3000억원을 콜옵션 행사에, 2000억원을 자본 확충, 운용 자산 확대 등에 사용할 계획이다.
미래에셋생명이 183.3%로 180% 이상을 기록했다. 미래에셋생명도 부채 할인율 정상화에 따른 부채 증가 등으로 작년 말 192.4%에서 1분기는 183.3%로 하락했다.
미래에셋생명은 킥스비율 하락은 금융감독원의 부채평가 할인율 현실화로 인한 가용자본 감소와 해외자산에 대한 금리충격량 확대에 따른 요구자본 증가 영향이 컸다고 설명했다.
미래에셋생명은 킥스 비율 유지를 위해 장기채 보유, ALM 관리를 진행하고 있다.
할인율 현실화 정책에 선제적으로 대응하기 위해 2023년부터 채권선도와 장기채 보유하고 있다. 1분기 말 미래에셋생명 ALM 매칭률은 106.6% 수준이다.
할인율 현실화 로드맵의 전면 적용 시점인 2027년 기준으로 ALM 매칭률을 100% 목표로 하고 있으며, 2027년말까지 안정적인 K-ICS 비율을 유지할 것으로 전망하고 있다.
우리금융지주로 편입 예정인 동양생명은 155.5%에서 127.2%, ABL생명은 경과조치 전 기준 111.8%에서 104.6%로 내려갔다. ABL생명 경과조치 후 기준 킥스 비율은 153.7%에서 168%로 상승했다. 동양생명은 지난 4월 5억 달러 규모 외화 후순위채를 발행했다.
푸본현대생명 경과조치 전 기준 마이너스…중소형사 '시름'
1분기에는 푸본현대생명은 마이너스를 기록하는 등 중소형사 킥스비율 하락세가 두드러지게 나타났다.금융당국은 금리 인하 등 외부 상황에 맞춰 킥스비율 권고치를 150%에서 130%로 하향했지만 중소형사는 130% 준수도 어려울 것으로 전망된다.
푸본현대생명은 작년 말 킥스 비율이 -14.5%에서 올해 1분기는 -23.8%를 기록했다. 푸본현대생명은 부채로 잡히는 퇴직연금 비중이 높아 킥스 비율에 불리하다. 퇴직연금 특성상 금리 변동성이 높다. 특히 고금리 시기에는 킥스 비율에 부정적인 영향을 미친다.
경과조치 후 기준 푸본현대생명 킥스 비율은 작년 말 157.3%, 올해 1분기는 145.5%를 기록했다.
iM라이프는 경과조치 전 기준 작년 말 108.1%였으나 올해 1분기는 90.5%로 내려갔다. 경과조치 후 기준 작년 말은 190.3%, 1분기는 181.9%를 기록했다.
KDB생명은 경과조치 전 기준 킥스 비율이 100%가 되지 않는다. KDB생명은 지난 1분기 보험계약을 시가로 평가하고, 시장금리 하락 및 감독당국의 보험부채평가 할인율 추가인하 조치 등의 외부 요인에 따라 평가손실이 자본에 반영되면서 자본잠식으로 집계되기도 했다.
산업은행은 KDB생명에 1조원 증자를 진행할 예정이다.
하나생명은 증자 등을 진행하며 킥스 비율을 높였다. 작년 말 경과조치 전 기준 131.8%인 킥스 비율은 올해 1분기 138.8%로 소폭 올랐다. 경과조치 후 기준은 180.8%에서 185.3%로 상승했다.
흥국생명은 경과조치 전 기준 작년 말 킥스 비율이 156.9%, 올해 1분기는 153.2%를 기록했다. 경과조치 후 기준은 각각 207%, 199.5%다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com





















