





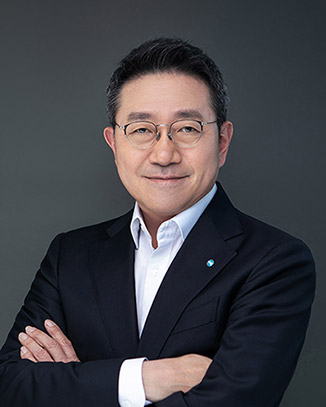
진성원 우리카드 대표/사진=우리카드
 진성원기사 모아보기 우리카드 대표가 우리카드 순익 회복세를 기반으로 독자카드 고객 확보를 위한 마케팅에 전력을 다할 방침이다.
10일 우리금융지주 2024 실적보고서에 따르면, 우리카드의 지난해 당기순이익은 1470억원으로 전년(1120억원)대비 31.25% 늘었다.
우리카드 관계자는 "이자수익 증가, 효율경영으로 순익이 증가했다"라고 말했다.
이자수익·수수료비용 절감에 순익 31% 증가…연체율 개선은 '과제'
우리카드 순익 증가는 이자수익 증가와 수수료 비용 절감 영향이 크다.

우리카드 지난해 순영업수익은 9840억원으로 작년(8710억원)보다 12.97% 증가했다. 구체적으로 보면 이자 수익은 1조1461억원으로 전년(1조518억원)보다 9% 가까이 늘었다.
이 가운데 이자 비용은 4400억원으로 2023년(3847억원)보다 14.37% 늘었지만 수수료 비용을 절감하며 순익 감소를 상쇄했다.
작년 우리카드 수수료 비용은 6221억원에서 5531억원으로 감소했다. 순 수수료 수입은 2294억원으로 전년(1599억원)보다 43.46% 늘었다.
카드론 증가로 이자수익이 늘었다. 2022년 3150억원였던 우리카드 카드론 거래량은 2023년 7900억원으로 증가, 2024년엔 8270억원을 기록했다.
관련기사
카드 자산도 카드론만 자산이 증가했다.
카드 자산은 12조5270억원으로 전년(12조5220억원)과 비슷한 수준을 유지했다. 카드 자산 중 63%를 차지하는 신용판매는 7조8930억원으로 2023년(7조9250억원)보다 0.4% 감소, 현금서비스는 6650억원으로 전년(6670억원)대비 0.29% 감소했다. 반면 카드론은 3조9300억원에서 3조9640억원으로 0.86% 늘었다.
거래량은 완만한 상향곡선을 그리고 있다. 일시불은 ▲2022년 13조8140억원 ▲2023년 14조9160억원 ▲2024년 14조9790억원을 기록했다. 늘렸던 할부·현금서비스 2024년 다시 소폭 줄었다. 할부는 ▲2022년 2조6000억원 ▲2023년 3조2000억원 ▲2024년 2조8000억원을 기록했다. 현금서비스는 2022년 1조3750억원 ▲2023년 1조4170억원 ▲2024년 1조3770억원으로 나타났다.
카드론 증가와 고금리로 연체율은 증가했다.
2022년 1.20%에 그쳤던 연체율은 2023년 1.22%, 2024년 1.44%로 상승 중이다. 지난해 3분기(1.78%)대비 연체율은 0.34%p 하락했다.
우리카드는 "건전성 개선을 위해 향후 우량자산을 늘릴 것"이라며 "리스크를 관리해 Rule Base Management 체계를 정착시켜 나갈 예정"이라고 밝혔다.
독자카드 매출 증대에 '사활'…신규 고객 확보
우리카드는 독자카드 매출 확대를 위해 고객 확보에 주력하기로 했다.여신금융협회에 따르면, 작년 우리카드 신규 고객 수는 71만2000명으로 국내 카드사 8곳(신한·국민·삼성·현대·롯데·우리·하나·비씨카드) 중 가장 낮다. 경쟁사인 하나카드가 86만명, 비씨카드가 125만명인 것과 견줘볼 때 신규 회원 유입이 상대적으로 적다.
이를 위해 고객 기반 확대 추진, 모집 채널별 모집 채널 전략을 재수립한다는 계획이다.
우리카드 관계자는 "지속성장을 위한 고객 기반 확대 추진, 카드 모집 채널별 특성 감안한 최적화된 모집 전략을 추진할 예정"이라며 고객관리체계 전반 개선을 통한 회원구조 견실화를 이룰 예정"이라고 말했다.
전 부문을 자체 결제망에서 이뤄질 수 있도록 해 비용절감을 진행한다.
우리카드는 지난 2021년 비씨카드 결제망이 아닌 자체 결제망을 구축했지만 아직까지 일부 업무를 비씨카드에 맡기고 있어 수수료 비용이 발생하고 있다.
우리카드 관계자는 "독자 카드 매출 비중을 더 늘려 비용구조를 개선하고 절감된 비용은 마케팅 경쟁력 강화에 재투자할 것"이라고 말했다.


김하랑 한국금융신문 기자 rang@fntimes.com





















