



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

한화시스템, 1300억 들여 인수한 美 필리조선소 내년 흑자전환

신혜주 기자

hjs0509@fntimes.com

기사입력 : 2025-02-07 17:00

올해 필리조선소 적자폭 대폭 줄어들 것
미 MRO 사업 라이선스 확보에 1년 소요
방산 수출로 지난해 최대 매출·영업익 달성

▲손재일 한화시스템 및 한화에어로스페이스 대표이사

▲손재일 한화시스템 및 한화에어로스페이스 대표이사

[한국금융신문 신혜주 기자] 한화시스템(대표이사 손재일)이 자회사 미국 필리(Philly)조선소가 오는 2026년 흑자전환할 것이라고 밝혔다.

한화시스템은 7일 실적 발표 컨퍼런스콜에서 필리조선소에 대해 2025년 적자 규모를 대폭 감소하고, 2026년에는 흑자전환할 것으로 내다봤다. 필리조선소는 올해부터 한화시스템 자회사로서 손익이 연결된다.

한화시스템 IR 담당 한상윤 전무는 "과거 필리조선소가 적자를 낸 이유는 다목적 훈련함(NSMV)과 암반설치선박(SRIV) 신조 함정에 대한 시행착오가 주요 원인"이었다며 "적자분은 지난 2023~2024년에 많이 해소됐다"고 말했다.

이어 "올해는 상대적으로 마진율이 좋은 컨테이너선이 매출에 반영될 것"이라고 덧붙였다.

앞서 한화시스템은 한화오션과 함께 미국 필라델피아에 위치한 필리조선소 지분 100%를 인수했다. 당시 인수금액은 1억 달러(약 1380억원) 규모다. 한화시스템은 필리조선소를 통해 자율운항이 가능한 민간 상선 개발을 담당한다.

필리조선소 캐파(CAPA·생산능력)는 연간 1~1.5척 동시 건조가 가능한 수준이다. 향후 생산 효율이 올라간다면 연 최대 4척까지 가능할 것으로 전망했다. 필리조선소는 현재 미국 존스법에 따라 사업을 영위하고 있다. 일부 특수목적선인 관공선 등 상선 사업을 하고 있다.

한 전무는 "향후 미국 상선 시장은 탱크선과 컨테이너선과 같은 신조 시장이 크게 확대될 것으로 보인다"고 전했다. 유지·보수·정비(MRO) 사업 등 미 함정 시장 진출에 대해선 "관련 라이선스가 필요하다"며 "약 1년 정도 소요될 것"이라고 바라봤다.

표=신혜주 기자

표=신혜주 기자

이미지 확대보기

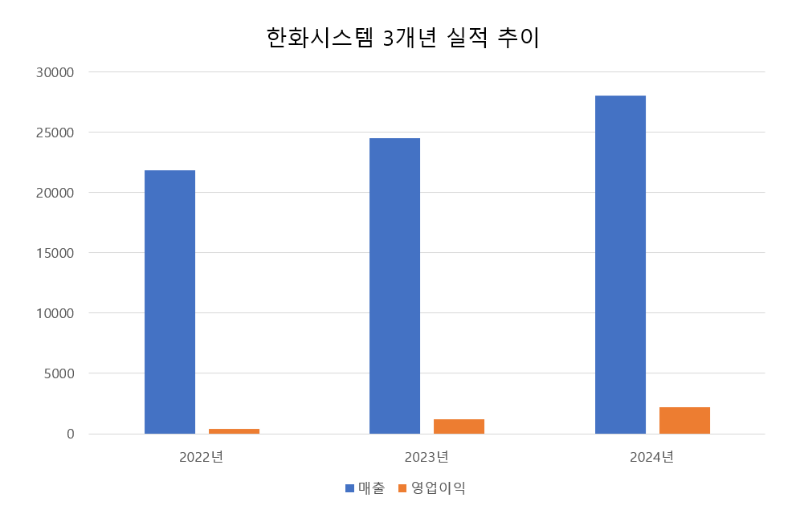
한화시스템은 최대 매출과 영업이익을 기록했다. 2024년 연결 기준 매출 2조8037억원, 영업이익 2193억원을 달성해 전년 대비 각각 14.32%와 78.95% 증가한 실적을 기록했다. 영업이익률은 전년 대비 2.8%포인트 상승한 7.8% 기록했다.

방산 수출이 실적을 견인했는데, 지난해 신규 수주 총 2조4400억원 중 방산에서 3조8400억원을 달성했다. 작년 말 기준 수주잔고는 8조8000억원을 기록했다. 방산 부분 8조6000억원, ICT 부문은 2000억원을 차지했다.

지난해 방산 부문 매출은 2조988억원으로 전년 대비 15.51% 증가했으며, 영업이익은 1690억원으로 전년 대비 71.57% 증가했다. ICT 부문 매출은 전년 대비 9.33% 증가한 6948억원, 영업이익은 108.55% 증가한 561억원을 기록했다.

올해 예상 수주로는 폴란드 K2 사격통제시스템 4차 양산 2000억원대, 장사정포 대응체계 개발 사업 1200억원대, K11 보병 장갑차 4차 양산 1200억원대, SAM(엘샘) 1차 양산 4500억원 등을 언급했다.

또 한국형 전투기(KF-21) 능동전자주사배열(AESA) 레이다 최초 양산과 기존 아랍에미리트(UAE) 및 사우디아라비아 천궁-II 다기능 레이다(MFR) 수출을 바탕으로 실적 개선세를 이어갈 예정이다.

한화시스템은 "세계 최고 수준 경쟁력을 확보한 MFR과 소형 합성개구레이더(SAR) 관측위성을 앞세워 올해 새로운 글로벌 시장을 개척해 수출을 확대하며 지속 성장할 것"이라고 전했다.

신혜주 한국금융신문 기자 hjs0509@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

산업 다른 기사

1 SK하이닉스, 솔리다임 IPO 검토 중단…주가 부진·중복상장 부담 SK하이닉스가 손자회사 솔리다임의 미국 증시 상장 검토를 중단했다. 반도체주 주가가 조정을 받으면서 기대한 기업가치를 인정받기 어려워진 데다 중복상장 논란과 금융당국의 규제 방침도 부담으로 작용한 것으로 풀이된다.다만 상장 검토 중단이 솔리다임의 성장 전략이나 투자 필요성까지 접었다는 의미는 아니다. 인공지능(AI) 데이터센터용 기업용 솔리드스테이트드라이브(eSSD) 수요가 늘면서 생산능력 확대와 미국 내 투자재원 확보가 필요한 상황이다. SK하이닉스는 투자 시기와 규모, 자금조달 방식을 다시 검토하겠다는 입장이다.주가 조정에 상장 실익 재검토23일 SK하이닉스는 솔리다임의 상장 전 투자유치(프리IPO)와 기업공개(IPO 2 고려아연, '자사주 매수' 주주대표소송 1심 승소…최윤범, 경영권 방어 숨통 고려아연이 영풍·MBK파트너스 연합과 벌인 8370억원 규모의 주주대표소송 1심에서 승소했다. 법원이 경영권 분쟁 당시 고려아연 이사회의 자기주식 공개매수 결정을 위법한 경영행위로 보기 어렵다고 판단하면서 최윤범 회장은 경영권 방어 과정에서 불거진 대규모 손해배상 부담을 일단 덜게 됐다는 평가다. 특히 법원이 경영진의 재량권과 판단 정당성을 인정함에 따라 고려아연은 적대적 M&A 방어 명분을 확보하는 한편, 미국 통합 제련소 건설 등 추진 중인 핵심 신사업 투자에도 한층 속도를 낼 수 있을 것으로 보인다.22일 법조계와 재계에 따르면 서울중앙지법 민사합의30부(부장판사 김석범)는 이날 영풍이 최 회장 등 고려아연 이사 3 정철동 'OLED 승부수' 던졌지만...LG디스플레이 3분기 영업익 전년비 42%↓ LG디스플레이의 실적 개선세가 꺾였다. 모바일용 유기발광다이오드(OLED) 패널 출하 증가로 전 분기 적자에서 벗어났지만 영업이익은 전년 동기보다 42% 감소했다. OLED 중심으로 제품 구성이 바뀌고 운영 효율화가 이어졌음에도 원·달러 환율 하락과 메모리 반도체 등 부품 가격 상승이 수익성을 압박했다. OLED 비중 확대가 실적 개선으로 이어지지 못한 셈이다.LG디스플레이는 올해 3분기 연결 기준 매출 6조2770억원, 영업이익 2506억원을 기록했다고 22일 밝혔다. 매출은 전 분기보다 12% 증가했지만 전년 동기 대비로는 10% 감소했다. 영업손익은 전 분기 1077억원 적자에서 흑자로 전환했으나 지난해 3분기 4310억원과 비교하면 41.9% 줄
ad
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기











