





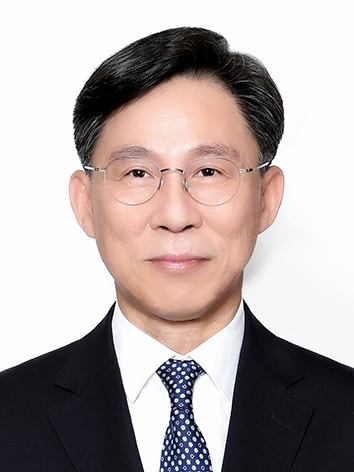
홍원학 삼성생명 대표이사./사진제공=삼성생명
 홍원학기사 모아보기 삼성생명 대표가 건강보험 강화 정책 드라이브로 1분기 건강보험 신계약CSM을 전년동기대비 70% 끌어올렸다. 자체 건강보험 매출은 2배 이상 증가해 고무적이지만 보험家 형가 삼성화재가 전체 신계약CSM에서 8856억원으로 삼성생명을 추월, 올해 삼성화재가 '넘사벽' 영업력을 보였다는 평가다.
16일 삼성생명 2024년 1분기 실적보고서에 따르면, 삼성생명 건강보험 신계약CSM은 4588억원으로 전년동기대비 70.2% 증가했다. 홍원학 삼성생명 대표가 취임 후 건강보험에 드라이브를 건 점이 성과로 나타난 것으로 보인다.
건강보험 신계약CSM이 늘어나면서 건강보험이 신계약CSM에 차지하는 비중은 53.5%로 절반을 넘었다. 작년 1분기에는 사망보험 비중이 더 높았으나 올해는 사망보장 신계약CSM은 전년동기대비 28.5% 감소한 3350억원을 기록했다.
홍원학 대표는 삼성화재 대표를 지내면서 얻은 영업 노하우를 삼성생명에도 도입했다. 설계 매니저를 대거 채용하고 GA에 높은 시책을 제공했다. 게다가 손보사와 경쟁하기 위해 상품 자체도 손보상품 처럼 설계했다.
CSM이 높은 건강보험 판매가 증가하면서 전체 CSM은 12조5409억원으로 전년동기대비 10.6% 증가했다. 전체 CSM은 DB손해보험과 비슷한 수준이다.
건강보험이 증가했지만 삼성화재가 GA 중심 영업력을 올리면서 전체 신계약CSM에서는 삼성화재에 밀렸다 .삼성화재 1분기 신계약CSM은 8856억원으로 전년동기대비 30.6% 증가한 반면 삼성생명은 전년동기대비 1.4% 증가한 8576억원을 기록했다.
삼성생명이 사망보장, 연금/저축, 건강보장 으로 신계약CSM이 8000억원대를 유지했다는 점을 고려하면 삼성화재 영업력에서는 삼성생명이 사실상 밀렸다. 삼성화재 작년 1분기 신계약CSM은 6783억원으로 6000억원대였다.
건강보험 매출 증가에는 성과를 거뒀지만 과열 경쟁 등 여파로 수익성은 줄어들었다. 단기납 종신보험 시장 축소로 건강보험 시장 확대를 추진하면서 환급형 건강보험 등을 출시한 영향이다.
관련기사
권영임 상품팀장 상무는 1분기 실적 컨퍼런스콜에서 "과거 종신보험은 순수 사망, 건강보험은 진단이나 치료가 발생하지 않으면 계약이 소멸돼 향후 계약자가 가져갈 환급금 없는 두가지 종류가 시장에 많았다"라며 "최근 영원히 계약 보장 못하고 소멸하는 거에 우려가 크고 경제적 어려움에 처했을 때 해약했을 때 환급 니즈가 있는 하이브리드 건강보험 니즈가 커지면서 고객 니즈를 반영한 환급강화형 건강보험이 나왔다"라고 말했다.
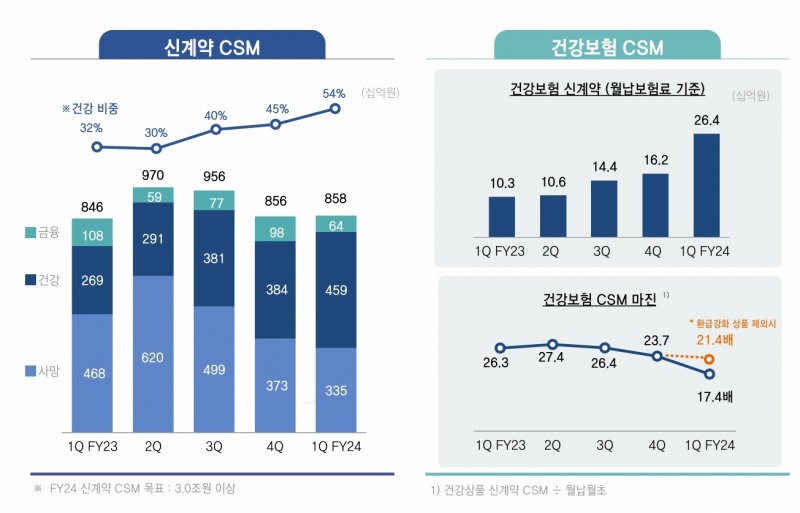

실제로 건강보험 수익성은 2023년 2570%에서 올해 1분기는 1740%로 하락했다. 고수익 건강보험은 2140%, 환급강화형 건강보험 평균 CSM율은 1100% 수준이다.
삼성생명은 고수긴 건강보험, 중수익 건강보험, 종신보험 포트폴리오 관리로 수익성을 늘린다는 방침이다.
권영임 상품팀장 상무는 "고수익 건강보험, 중수익 건강보험과 종신 상품 포트폴리오 관리를 통해 신계약CSM 월 2700억원 이상 견지하겠다"라며 "당초 목표로 한 3조2000억원 이상 신계약CSM 목표를 위해 전사 총력을 다할 예정"이라고 말했다.
삼성생명은 올해 1분기 순익은 6221억원으로 전년동기대비 12% 감소했으나 작년 1분기에 퇴직연금해지패널티익, 저이원채권교체매매 등으로 1370억원 발생한 일회성 이익을 제외하면 9.1% 증가했다고 설명했다.
K-ICS비율은 210%로 추정된다. 올해 1분기에는 보험부채 할인율 기준 변경에 따라 유동성프리미엄(LP) 인하로 -24bp, 장기선도금리(UFR)이 4.8%에서 4.55%로 하향 조정된 점, 사업비 예실차 발생액을 운영위험액에 추가 반영한 기초가절리스크 신설 등이 반영돼 2023년 219% 대비 낮아질 것으로 추정된다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com




















