





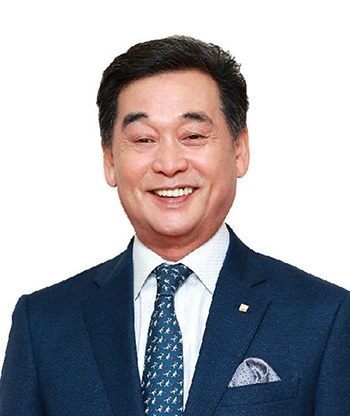
▲사진 김기홍 JB금융그룹 회장
 김기홍기사 모아보기 회장이 이끄는 JB금융지주가 지난해 사상 최대 실적을 달성했다. 은행을 필두로 캐피탈 등에서 순이익이 크게 뛰면서 그룹의 호실적을 이끌었다. 그룹 목표 보통주자본(CET1)비율은 13%로 정했다. 12%가 넘어서면 자사주 매입·소각 추진을 검토하겠다는 방침이다. 다만, 높아진 광주·전북은행의 연체율과 핵심 예금인 저원가성 예금의 자금 이탈을 관리하는 것은 숙제다.
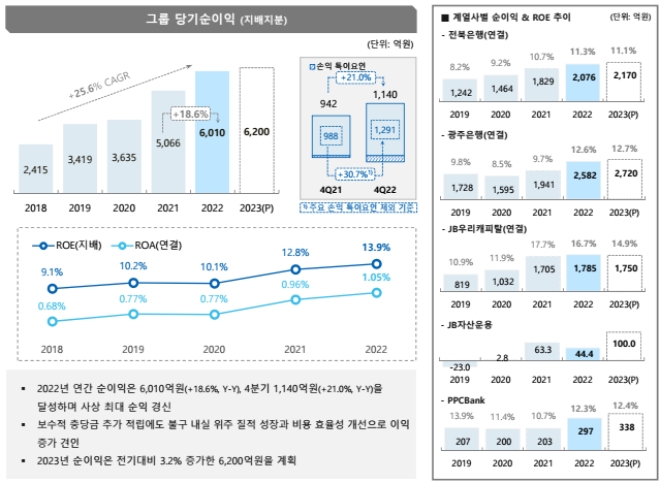
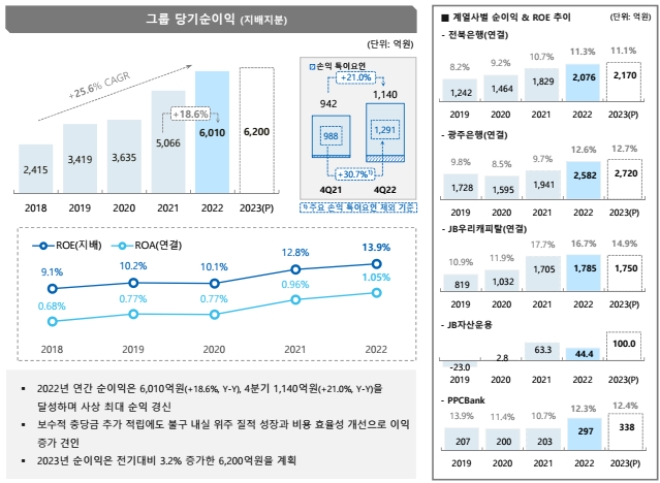
JB금융은 9일 2022년 당기순이익(지배지분)이 6010억원으로 집계됐다고 밝혔다. 이는 가이던스 대비 15.0% 초과 달성한 수준이자, 전년 대비 18.6% 증가한 연간 기준 역대 최대 실적이다.
JB금융 측은 “보수적 충당금 추가 적립에도 불구 내실 위주 질적 성장과 비용 효율성 개선으로 이익 증가 견인”이라며 “은행과 캐피탈사 등 대부분 계열사들이 전년보다 개선된 실적을 달성했다”고 밝혔다.
이어 “올해 순이익 목표는 6200억원으로 설정하고 상반기 이후 대내외 영업환경 변화를 반영해 내부 영업 전략과 목표를 재조정할 계획”이라고 덧붙였다.
다만, 4분기 기준 당기순이익은 1140억원으로 전 분기보다 31.3% 줄었다. 보수적인 경기 전망을 반영한 대손충당금 등 일회성 비용 등이 반영된 영향으로 보인다.
연간 이자이익은 1조7401억원으로 2021년 대비 19.8% 상승했다. 같은 기간 비이자이익은 733억원(-37.6%)을 기록했다. 이는 유가증권 관련 이익이 전년보다 44.0% 쪼그라든 영향이다.
업계 최고 수준인 순이자마진(NIM)은 3.31%로 전 분기보다 0.14%포인트(p) 올랐다. 핵심 예금의 감소에 따른 마진의 하방 압력이 있었으나 기준금리 인상에 따른 예대마진과 자산 포트폴리오 조정, 캐피탈 마진율 개선세가 주효했다.
관련기사
JB금융은 은행 합산 NIM을 지난해 2.74%에서 올해 2.94%로 개선할 예정이다.
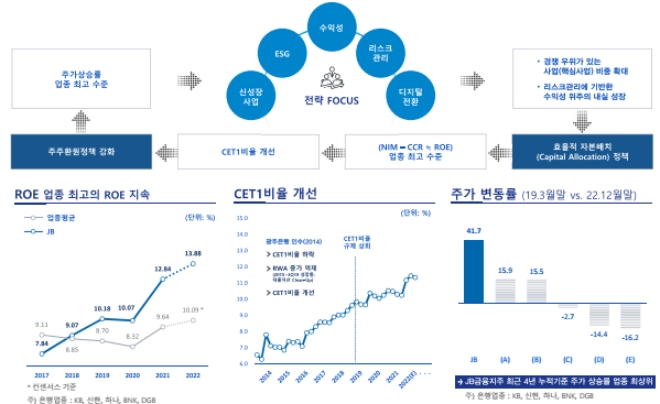
수익성 지표인 자기자본이익률(ROE)과 총자산이익률(ROA)는 각각 13.9%, 1.05%로, 업계 최고 수준을 유지했다.
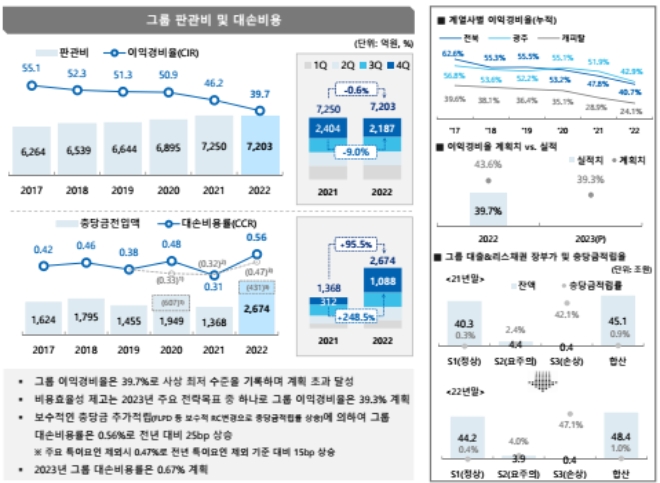
지난해 판매관리비는 7203억원이다. 2021년에는 7250억원이었다. 경영 효율성 지표인 영업이익경비율(CIR)은 전년 대비 6.5%p 개선된 39.7%를 기록했다. 이는 사상 최저치다.
JB금융은 “이자이익 증가와 지속적인 비용 절감 노력에 힘입어 사상 최저 수준에서 안정적으로 관리되고 있다”며 “비용 효율성 제고는 2023년 주요 전략목표 중 하나로 CIR은 39.3%로 계획”이라고 설명했다.
그러나 연체율은 0.58%로, 업계에서 가장 높았다. 시중은행의 평균은 0.2% 수준이다. 광주은행과 전북은행의 연체율은 각각 0.33%, 0.69%다. 고정이하여신(NPL)비율도 0.59%를 기록했다.
이에 JB금융은 올해 부동산 경기 악화를 대비한 보증서 위주의 부동산 프로젝트파이낸싱(PF) 대출 취급 및 사이트 별 모니터링 강화, 보수적인 관점에서 고위험·경기 민감 업종을 선정해 익스포저와 신용여신 및 모니터링이 필요한 차주에 대한 선제적 리스크 관리에 역점을 둔다.
상황이 이렇다보니, 충당금전입액은 2674억원으로, 전년 대비 95.5% 증가했다. 대손비용률(CCR)은 0.56%다. 올해는 0.67%로 정했다. 보수적 관점을 유지하는 것이 합리적이라는 판단에서다.
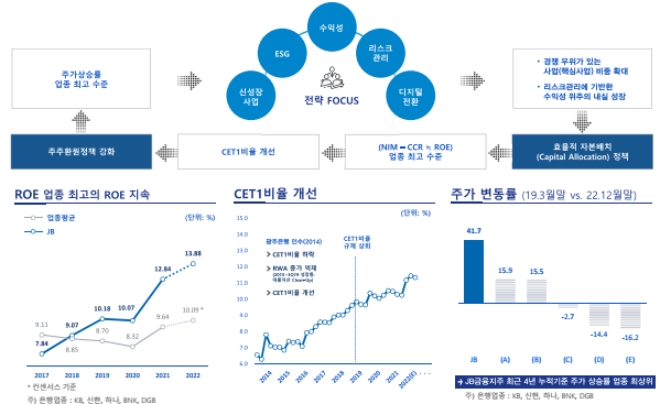
그룹 국제결제은행(BIS) 자기자본비율은 13.53%를 기록했다. CET1비율(잠정)은 1년 전 대비 1.11%p 상승한 11.41%다. 향후 주주환원 정책 강화와 사업다각화를 추진할 수 있는 기반을 다지게 됐다는 것이 JB금융 측의 설명이다.
고물가, 부동산 경기 위축 등으로 경기 불확실성이 확대되는 상황에서도 그룹 계열사들은 수익성 중심의 내실경영을 바탕으로 견고한 실적을 시현했다. 전북은행은 전년 대비 13.5% 증가한 2076억원을, 광주은행은 1년 전보다 33.0% 증가한 2582억원의 순이익을 기록하며 그룹의 순이익 성장을 견인했다.
같은 기간 JB우리캐피탈은 4.7% 증가한 1785억원의 실적을 달성했다. JB자산운용은 44억원, JB인베스트먼트는 33억원의 순이익을 기록했다. 손자회사인 캄보디아 프놈펜상업은행(PPCBank)은 전년 대비 46.4% 증가한 297억원의 실적을 냈다.
JB금융은 올해 배당 성향을 전년보다 4%p 높은 27%로, 주당 배당금은 835원으로 결정했다. 이미 120원의 중간 배당을 실시했기에 결산 배당금액은 주당 715원이다. 주당 배당금 825억원은 지난해보다 39.4% 증가한 금액이다. 시가 배당률 10.6%에 해당한다.
JB금융 측은 “지난 5년간 저희 그룹의 배당 성장률은 연평균 52.9%로 업종 평균 14.8%에 비해 압도적으로 높았다”며 “이사회에서는 올해까지 중간 배정을 실시하고 내년부터 분기 배당을 적극 검토하기로 했음을 알려드린다”고 강조했다.
CET1비율이 12%를 넘어서면 자사주 매입·소각을 적극적으로 검토한다. 13%의 CET1비율을 초과하는 자본은 주주환원의 재원으로 활용한다는 방침이다. 위험가중자산(RWA) 성장률은 향후 3년간 매년 현행과 같은 연평균 7~8% 수준에서 관리함을 원칙으로 하되 경영전력, 규제 환경, 경제 상황 등 제반 여건을 감안한 유연한 성장 전략을 추진한다.
이날 컨퍼런스 콜에서는 광주·전북은행의 연체율 증가에 대한 이야기도 오갔다. 김기홍 회장은 “사실 제일 중점적으로 보고 있는 것은 연체 관리 리스크”이라며 “1월 연체율이 예상보다 다소 높은 상황이었다. 다행히 이달 들어서 낮아지는 추세로 안정화되고 있다”고 말했다.
이어 그는 “CCR 수준에서 방어를 해낼 수 있지 않을까 생각하지만, 긴장의 끈을 놓지 않고 있다”고 덧붙였다.
김 회장은 저원가성 예금이 줄어들고 있다는 점도 심각하게 받아들이고 있다. 그는 “광주은행보다 전북은행의 저원가성 예금이 줄어들고 있다. 전통적으로 광주은행은 저원가성 예금 기반이 전북은행보다 훨씬 더 단단하고 오래 지속돼 왔다”며 “수신 영업과 정책에 관련된 희의, 태스크포스(TF)로 매일 확인하고 있다. 아침에 출근하면 제일 먼저 체크하는 것이 각 계열사의 전날 수신과 연체 부분”이라고 설명했다.
아울러 김 회장은 “다행인 부분은 대출금리도 따라서 올라가기 때문에 조달 금리 상승분보다 운용 금리의 상승분이 아직 크다. 실적 관점에서는 감내할 수 있는 수준”이라면서도 “다만 이는 당해 연도 실적에만 영향을 미치는 것이 아니라 핵심 기반에 해당하는 사안이다. 지속적으로 미래에도 영향을 미치기 때문에 핵심 예금인 저원가성 예금의 비중을 높이는 쪽으로 가야 된다는 생각을 갖고 있다”고 밝혔다.
김관주 기자 gjoo@fntimes.com





















