





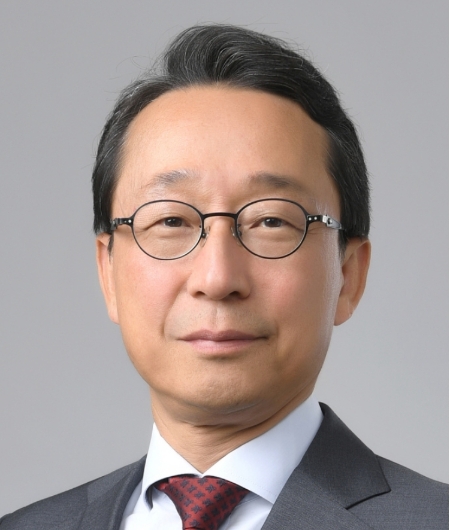
조영철 현대제뉴인·두산인프라코어 대표이사 사장.
현대두산인프라, 부채비율 100% 후반까지 개선
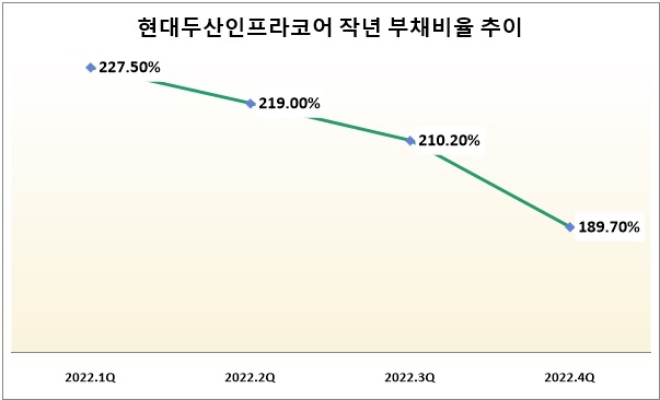
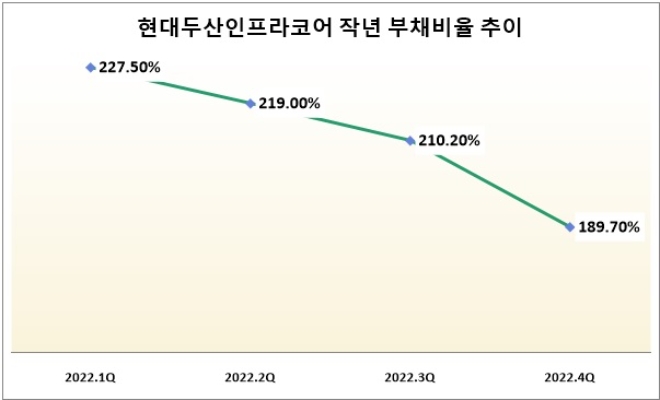
HD현대에 편입된 지 약 1년 3개월이 지난 현재 두산인프라의 부채비율은 약 200%포인트 개선됐다. 2021년 3분기 400%에 육박했던 부채비율이 지난해 말 189.7%까지 급락한 것. 시간별로는 HD현대 편입 시기인 2021년 3분기 382.1%였던 두산인프라 부채비율은 지난해 1분기 227.5%로 150%포인트 이상 개선됐다. 이후 ▲2022년 2Q 219.0% ▲2022년 3Q 210.2% ▲2022년 4Q 189.7%까지 부채비율은 낮아졌다.두산인프라 관계자는 “2021년 3분기에는 매각 과정에 따라 인위적인 분할로 재무구조가 악화됐다”며 “이후 액면가 감액 무상감자와 유상증자를 병행해 재무구조 개선을 실시했으며, 이후 당기순익이 늘어 부채비율이 개선됐다”고 설명했다.
두산인프라 재무 건전성 개선을 이끈 인물로는 조영철 현대제뉴인·두산인프라코어 사장이 꼽힌다. HD현대의 대표적인 ‘재무통’인 그는 1988년 현대중공업에 입사한 이후 굵직한 재무 개선 성과를 냈다.
대표적인 사례가 현대오일뱅크다. 2010년 현대오일뱅크 재무본부장(상무)에 역임한 조 사장은 2013년까지 재무구조 대선을 추진했다. 그 결과 현대오일뱅크는 2010년 200.6%였던 부채비율이 2013년 181.5%로 개선됐다.
2019년 5월 이뤄진 현대중공업그룹(HD현대 전신)의 지주사 전환에도 역할을 했다. 현대오일뱅크 재무구조 개선을 끝낸 조영철 사장은 2014년 현대중공업으로 자리를 옮겨 재무·지배구조 개선을 지휘했다. 2017년 4월 전기전자·건설장비·로봇투자 등 비조선 사업부문을 현대일렉트릭, 현대중공업, 현대건설기계, 현대로보틱스로 인적 분할해 순환출자 고리를 해결한 것. 이를 바탕으로 현대중공업그룹은 중간 조선지주사인 한국조선해양(대표이사 가삼현, 정기선닫기
 정기선기사 모아보기)을 출범시켰다.
그룹 내 굵직한 재무개선을 성사한 조 사장과 현대두산인프라코어가 인연을 맺은 시기는 2021년 10월이다. 그룹 편입과 함께 HD현대는 건설기계 중간 지주사인 ‘현대제뉴인(대표이사 조영철, 이동욱)’을 출범시키면서 조 사장을 현대제뉴인과 현대두산인프라코어(대표이사 조영철, 오승현)의 수장으로 선임했다. 그는 지난해까지 손동연 현대제뉴인 부회장과 함께 현대건설기계, 현대두산인프라코어 등 그룹 건설기계 사업의 성장을 이끌었고, 조선업계의 적자 속 그룹 캐시카우로서 부상시켰다.
관련기사
조 사장은 올해부터는 건설기계 대표 엔지니어인 이동욱 현대제뉴인 사장과 함께 호흡을 맞춘다. 기술연구 개발은 이동욱 사장, 전체 사업 총괄은 조영철 사장이 담당하며 현대제뉴인은 ‘2025 글로벌 건설기계 TOP5’ 도약을 추진할 계획이다.
2023년 매출 5.2兆 목표
조영철 사장 지휘아래 재무구조 개선에 성공을 보이는 두산인프라는 올해도 HD현대 캐시카우 역할을 톡톡히 수행할 것으로 기대한다. 올해는 매출 5조2000억 원, 영업이익 3844억 원이 목표다.사업별로는 건설기계의 경우 북미·동남아·국내 시장 등이 핵심이다. 북미의 경우 대규모 인프라 투자와 렌탈 수요 중심으로 지속적인 성장을 기대한다. 북미 대형 딜러와 신규 채널 확보 등 채널 경쟁력 강화와 휠로더 판매 확대 및 가격 인상 등으로 매출 상승을 꾀할 방침이다.
동남아와 국내 시장은 대규모 인프라 투자, 원자재 가격 급등이라는 호재와 악재가 상존하지만 점진적으로 수요가 늘어날 것으로 본다. 두산인프라 측은 “신흥시장의 경우 올해 지역별 거점 딜러 신규 확보, 역량 강화를 통한 판매 채널 확대, 지역 맞춤형 개발, 경제형 제품 개발 등을 통한 매출 확대를 기대한다”며 “가격 인상을 통한 수익성 확대도 동시에 진행할 계획”이라고 설명했다.
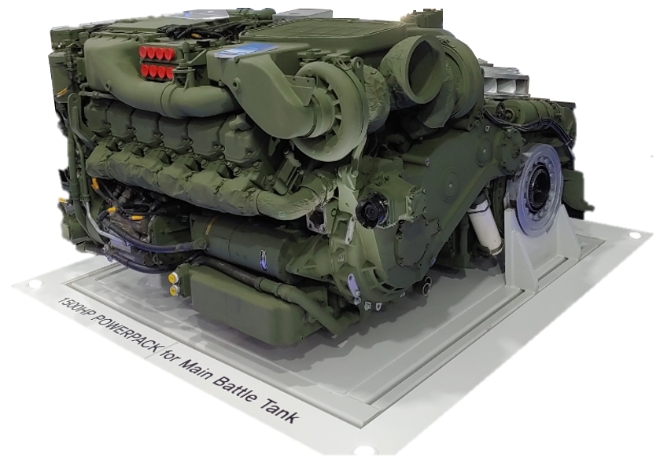
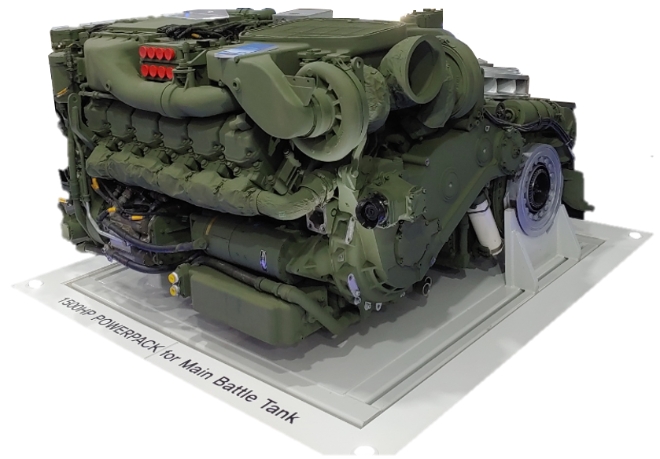
엔진부문의 경우 신흥시장을 중심으로 성장을 기대하고 있다. 최근 튀르키예의 전차용 엔진 수주는 이런 기대감을 고조시키는 요소다, 두산인프라는 지난 2일 튀르키에 방산업체 베메제(BMC)와 총 3131억 원 규모의 전차용 엔진을 수주했다. 해당 상품은 두산인프라가 독자 개발한 1500마력급 전차용 엔진으로 이번 수주는 두산인프라의 첫 글로벌 방산엔진 수출 성과다.
두산인프라 관계자는 “튀르키예에 수출한 엔진은 고속·고출력의 기동 전술 수행에 최적의 효율을 보여 튀르키예에 낙점받았다”며 “향후 수출을 확대해 방산부문을 차세대 성장동력의 하나로 키울 계획”이라고 말했다.
그는 이어 “두산인프라는 올해 성장을 위해 ▲구매·물류 효율성 확대 ▲영업·서비스 최적화 ▲엔진 내재화 ▲생산·품질·연구개발 최적화 4대 핵심 과제를 선정했다”며 “엔진의 경우 전자식 엔진 제품 경쟁력 강화와 재품·지역별 라인업 경쟁력을 강화해 2022년 대비 7% 이상의 성장을 기대한다”고 덧붙였다.
한편 두산인프라는 지난해 영업이익 3325억 원, 매출 4조7561억 원을 기록했다. 이는 전년 대비 각각 25.7%, 3.5% 증가했다. 사업별로는 엔진 부문의 경우 건설기계 수요 증가와 함께 발전기, 산업용 소형장비에 들어가는 엔진 수요 회복에 따라 전년 대비 164.7% 급증한 1256억 원의 영업이익을 기록해 눈길을 보였다. 이는 전체 영업이익의 1/3을 차지하는 수치다.
건설기계 부문은 북미·유럽·동남아 시장을 중심으로 중국 시장 부진을 상쇄, 견조한 매출을 보였다.
서효문 기자 shm@fntimes.com





















