





특히 매년 사망보험금이 증가하는 체증형 종신보험 상품이나 건강등급 따라 보험료 할인이 되는 종신보험 등을 속속 내놓으면서 종신보험 가입을 고민하고 있는 사람이라면 상품 선택권이 크게 넓어진 모습이다.
10일 보험업계에 따르면 올해 초 교보생명, NH농협생명, 오렌지라이프, 처브라이프 등 생명보험사는 체증형 종심보험 상품을 선보였다. 체증형 종신보험은 보험료를 대폭 낮춘 저해지환급금형 상품으로 시간이 지날수록 보장금액을 많이 받을 수 있는 체증형 구조의 상품이다.
이러한 상품은 보험 계약자가 사망할 때 더 많은 보험금을 남기고 싶지만 당장 내야 하는 비싼 보험료가 부담이 되는 사람들에게는 도움이 될 것으로 보인다. 사망 시 보험금 2억원을 남기려면 매월 내야 하는 보험료 부담이 만만치 않다. 하지만 이를 1억원으로 줄이면 보험료 부담은 절반 수준으로 뚝 떨어진다. 체증형은 이러한 두 가지를 중재한 형태다.
예를 들어 매달 내는 보험료를 1억원 보험금 계약 수준보다 조금 더 내면 만 60세 또는 만 70세 이후 받게 되는 사망보험금도 매년 조금씩 늘어난다. 최종적으로 1억5000만원 또는 2억원까지도 가능해진다. 보험금을 더 받을 수 있는데도 보험료 부담이 크지 않은 이유는 저해지 환급형 구조를 이용했기 때문이다. 중도에 해지하면 환급받을 수 있는 보험금이 많지 않은 대신, 만기를 채우면 보험금을 제대로 받을 수 있는 것이 저해지 상품이다.
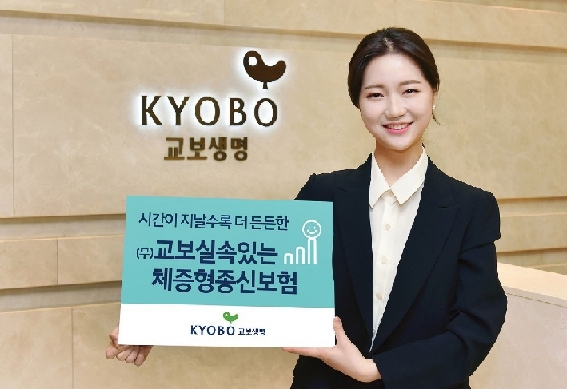
▲ ‘교보실속있는체증형종신보험’
저해지 환급금형을 선택하면 보험료 납입 기간에는 일반형에 비해 해지 환급금이 50%만 지급되는 반면 보험료는 일반형에 비해 12%가량 저렴하다. 이 상품은 생애 변화에 맞춰 사망보험금을 생활 자금으로 전환할 수 있는 것도 장점이다. 경제활동기에는 사망을 보장받고 은퇴 후에는 가입 금액의 90%까지 최대 20년간 생활 자금을 받을 수 있다.
보험료 납입 기간이 종료되면 주계약 납입 보험료의 최대 6%까지 납입 완료 보너스를, 기본 적립금의 최대 7%까지 장기 유지 보너스를 받을 수 있다. 또 보험료 납입 기간 5년이 지난 시점부터 매월 주계약 기본 보험료의 최대 3%까지 장기 납입 보너스가 적립된다.
▲‘더블플러스NH종신보험’
더블플러스NH종신보험은 해지환급금 일부지급형을 추가해 보험료 부담을 낮출 수 있다. 해지환급금 일부지급형이란 납입기간 내 보험 해지 시 표준형 해지환급금의 50%를 지급해주는 유형이다. △11대성인병수술특약(무) △뇌출혈진단특약(무) △급성심근경색증진단특약(무) 등 성인병과 3대 질병 관련 특약으로 자신에게 맞는 건강보장도 설계할 수 있다.
이 밖에도 △재해골절특약(무) △교통재해사망특약(무) 등 상해 및 재해에 대비한 특약도 가입할 수 있다. 간편한더블플러스NH종신보험은 고혈압, 당뇨병이 있는 유병력자도 △3개월 이내 입원·수술·추가검사 의사 소견 여부 △2년 이내 입원, 수술 여부 △5년 이내 암으로 인한 진단·입원·수술 여부 등 3가지 고지항목에 해당하지 않는다면 가입 가능하다. 선택 특약으로 △암진단 △소액암진단 △뇌출혈 △급성심근경색 등 3대 질병에 대한 간편가입 진단특약이 있어 건강보장도 설계 가능하다.
▲‘멋진 오렌지 종신보험 v2.0’
보험료 납입을 완료한 후에는 어떤 유형을 선택하든 100% 이상의 해지환급률을 적용받는다. 1종(실속형) 1형(프리미엄형)은 보험료 납입기간 이후 최초 계약해당일부터 피보험자의 나이가 100세가 되는 계약해당일 전일까지 사망보험금이 매년 증가해 보험료 납입완료 전과 비교해 최대 200%까지 상승한다.
또 보험료 납입완료 이후 해지환급률도 보험료 납입기간이 20년 미만인 계약은 매년 1.7%씩, 20년 이상인 계약은 매년 2.0%씩 점차 증가해 인플레이션에 대비할 수 있다. 1종(실속형) 2형(라이트형)은 1종(실속형) 1형(프리미엄형)보다 더 낮은 보험료로 사망보험금은 정액보장되고, 납입 완료 이후에는 해지환급률이 100%이다. 보험료도 합리적인 수준이다. 이 상품은 ‘해지환급금 일부 지급형’ 상품으로 보험기간 중 일정기간 이내에 해지 시 2종(표준형)의 해지환급금 대비 적은 해지환급금을 지급하는 대신 2종(표준형)보다 낮은 보험료로 가입할 수 있다.
▲ ‘Chubb 더하고 채우는 종신보험’
보험료 납입기간은 7, 10, 15, 20년 가운데 선택할 수 있다. 특약 가입을 통해 추가납입이 가능하다. 주계약 금액의 100%까지 수수료도 없다. 추가납입 적립금 한도 내에서 중도인출 역시 가능하다. 보험료납입면제특약을 통해 암, 급성심근경색증, 뇌출혈 진단 확정 시 남은 보험기간에 대한 보험료 납입이 면제된다.
한화생명도 상위 1% 초우량고객(VVIP)을 대상으로 한 `VVIP 종신보험`에도 체증형 상품을 지난해 선보였다. 상속세 재원 마련에 도움이 되는 체증형(1종)을 선택해 가입할 수 있는데, 체증나이 71세부터 매년 3%씩 최대 20년까지 사망보험금이 증액되어 상속세 재원 마련을 원하는 고객에게 적합하다. 예를 들어, 60세 남성이 월 300만원의 보험료로 10년납 가입 시(사망보험금 2억 6000만원) 70세까지 기본 사망보험금이 보장된다.
이후 체증나이 71세부터는 90세까지 사망보험금의 3%에 해당하는 780만원이 매년 체증되는 형태다. 만약 90세에 사망할 경우 보장 금액이 4억 1600만원으로 최종 확정돼 사망보험금은 최대 1.6배까지 증액된다.
이외에도 ABL생명은 건강등급에 따라 보험료를 할인해주는 ‘건강등급적용특약’을 개발해 지난해 말 출시한 ‘(무)건강하면THE소중한종신보험’에 탑재했다. 고객의 실제 건강검진 결과(최근 2년 이내 결과 중 최신기록)와 의료이용기록(직전 2개월 기준 최근 12개월)을 토대로 매년 고객의 건강등급을 재산출해 보험료 할인혜택을 제공하기 때문에 고객의 실질적인 건강 개선 효과를 가져올 수 있다.
기존 건강증진형 보험은 고객의 건강나이를 측정해 실제 나이보다 낮거나, 고객의 걸음수를 측정해 걸음 목표 달성시 보험료를 할인해주는 방식이었다. 1~4등급에 해당하면 주계약의 경우 최대 8%, 특약의 경우 최대 10%까지 보험료 할인을 받는다. 특약의 건강등급은 건강수준을 등급화한 객관적인 지표로 1등급~9등급까지 산정된다. 1등급에 가까울수록 건강한 상태다. 건강등급은 BMI, 혈압, 혈당, 콜레스테롤, 중성지방, 요단백, 간기능수치 등의 지표를 토대로 산출된다.
유정화 기자 uhwa@fntimes.com




















