





KAI가 공시한 수주 전망은 최근 2년 연속 실적과 어긋났다. 올해도 연내 대형 수출 계약을 따내지 못하면 3년 연속 목표에 미달하게 된다.
4분기에 필요 수주액, 3분기 5.2배
KAI는 지난 3일 실적발표 자료를 통해 지난 9월까지 신규수주액 2조2100억 원을 기록했다고 밝혔다. 이는 올해 수주 가이던스 10조4383억 원의 21.2%로, 연간 가이던스를 채우려면 4분기에만 8조2283억 원을 더 수주해야 한다.4분기에 필요한 8조2283억 원은 3분기 한 분기 수주액 1조5806억 원의 5.2배다. 3분기 수주가 적었던 것도 아니다. 상반기까지 누적 수주는 6295억 원으로 진척률 6.0%에 머물렀는데, 3분기 석 달 동안에만 그 2.5배를 수주했다. 그럼에도 진척률은 21.2%까지 오르는 데 그쳤다.
3분기 수주 대부분은 완제기 수출에서 나왔다. 1조5806억 원 가운데 1조4575억 원이 KAI가 '완제기수출'로 구분하는 사업의 수주다. 사업별 내용과 규모는 발주처 요청과 기밀 사안으로 공개되지 않았다. 나머지 1231억 원은 해경·경찰청 헬기, 소형무장헬기 훈련체계 등 국내사업 수주인 것으로 알려졌다.
4분기 수주 계획도 구체적이지 않다. KAI는 3분기 실적발표 자료를 통해 '4분기 국내·수출 주요 사업 수주 달성 추진', '4분기 주요 사업 수주 가시화 기대'라고 밝혔다. 어떤 사업을 언제 계약할지는 제시하지 않았다.
올해 가이던스 10조4383억 원은 KAI가 지난 2월 5일 별도 기준 전망 공시에서 밝힌 수주 전망과 같은 금액이다. 지난해 수주 실적 6조3946억 원보다 4조437억 원 많은 1.6배 수준이다. KF-21이 체계개발을 마치고 양산 단계에 들어가는 만큼 수출 수주도 크게 늘 것이라는 기대가 반영된 목표였다.
특히 주목할 부분은 인도네시아 KF-21 협상이다. KAI는 연초 상반기 안에 인도네시아와 KF-21 최종 협상을 마무리해 올해 수주 가이던스를 달성하겠다는 계획을 내놨다. 하지만 11월 현재까지 계약은 체결되지 않았다. 필리핀과 말레이시아도 KF-21 잠재 수요처로 거론되지만 연내 계약 여부는 불투명하다.
증권가도 4분기 수주 성과를 올해의 관건으로 본다. 이한결 키움증권 연구원은 "약 4조 원 규모의 KF-21 16대 공급 협상이 마무리 단계로, 인도네시아의 예산 편성 승인을 기다리고 있는 것으로 파악된다"고 분석했다. 국내에서는 약 3조 원 규모의 소형무장헬기(LAH) 3차 양산 계약을 추진 중이고, 기체부품 부문에서는 연내 5000억 원 안팎의 신규 수주가 예상된다고 봤다.
2024년부터 빗나간 수주 전망 오차
KAI 실적은 최근 2년 연속으로 수주 전망치에 미치지 못했다. 별도 기준 수주 오차율은 2024년 -17.1%, 2025년 -24.4%로 2년 연속 실제 수주가 전망을 밑돌았다.2024년에는 5조9147억 원을 전망했지만 실제 수주는 4조9022억 원이었다. 2025년에는 8조4590억 원을 전망했고 실적은 6조3946억 원이었다. 반면 연결 기준으로 작성된 2023년 2월과 2024년 2월 공시에 기재된 오차율은 각각 2022년 108.7%, 2023년 3.6%로, 이 두 해는 실적이 전망을 웃돌았다.
목표 금액은 해마다 커졌다. 연간 수주 전망은 2022년 4조1890억 원에서 2023년 4조4769억 원, 2024년 5조9147억 원, 2025년 8조4590억 원을 거쳐 올해 10조4383억 원까지 늘었다. 목표가 높아진 2024년부터 실적이 전망을 따라가지 못하는 흐름이 이어지고 있다.
매출 눈높이 낮춰…수주 목표 유지
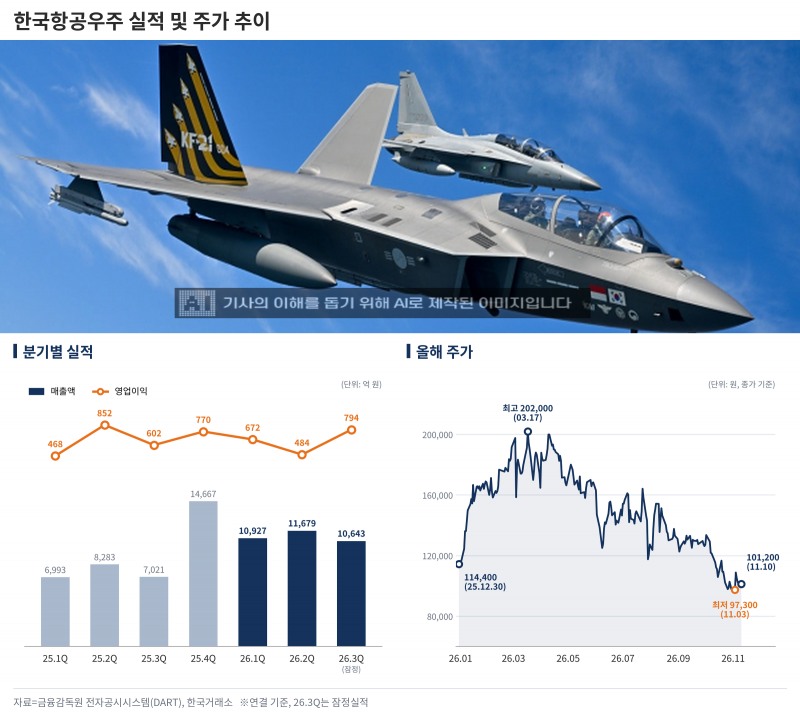
매출 목표는 이미 하향 조정 신호가 나왔다. KAI는 연초 올해 별도 기준 매출 목표로 5조7306억 원을 제시했다. 하지만 이번 3분기 실적발표에서는 4분기 KF-21, FA-50, 소형무장헬기(LAH) 등 주요 양산·수출 사업을 바탕으로 '5조 원 이상'의 연간 사상 최대 매출을 기대한다고 밝혔다. 연초 목표보다 7000억 원 넘게 낮은 수준이다.반면 수주 가이던스는 유지됐다. KAI는 4분기 주요 사업 수주가 가시화될 것으로 기대하고 있다.
4분기에 추가 수주가 전혀 없다면 올해 수주 오차율은 -78.8%까지 벌어진다. 지난해 수준인 -24.4%에 맞추려 해도 4분기에 5조6814억 원을 수주해야 한다. 이는 3분기 수주액의 3.6배 규모다.
다만 목표에 근접할 수 있다는 전망도 나오고 있다. 올해 수주 목표 달성 여부는 인도네시아 KF-21과 LAH 3차 양산 등 대형 계약의 연내 확정에 달린 것이다.
이 연구원은 "남아 있는 4분기 국내외 수주 기대 사업들을 감안하면 올해 목표치 달성에 근접할 가능성이 있다"고 내다봤다. 증권가가 꼽은 세 사업이 모두 연내 계약되면 4분기 수주는 약 7조5000억 원으로, 남은 8조2283억 원의 91% 수준이다.
정진아 한국금융신문 기자 urzinnie@fntimes.com





















