





이호성 하나은행장 / 사진제공 = 하나은행
 이호성기사 모아보기 행장이 이끄는 하나은행이 올해 3분기 누적 조달비용 절감과 운용자산 확대를 바탕으로 이자이익을 두 자릿수 늘렸다.
금리부자산 수익률은 전년 동기보다 낮아졌지만 조달비용률이 더 크게 하락하면서 순이자마진(NIM)이 개선됐다. 기업대출을 중심으로 자산 기반도 확대돼 이자이익 증가를 뒷받침했다.
다만 비이자이익의 경우 수수료이익 증가에도 23% 이상 줄었다. 시장손익 감소와 기타영업손실 확대가 원인이었다.
기업 고정이하여신(NPL)과 연체율도 상승하면서 건전성 관리 역시 주요 과제로 남았다.
자산수익률 0.09%p↓···조달비용 더 낮춰 이자익 확대
하나은행의 올해 3분기 누적 순이자이익은 6조 7773억원으로 전년 동기 5조 9394억원보다 14.1% 증가했다.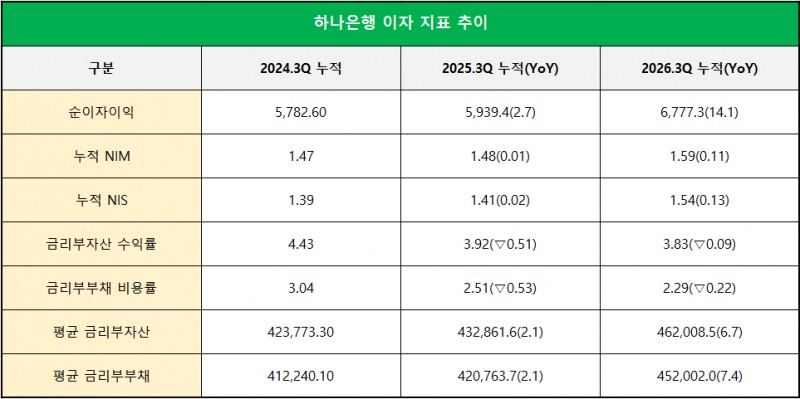
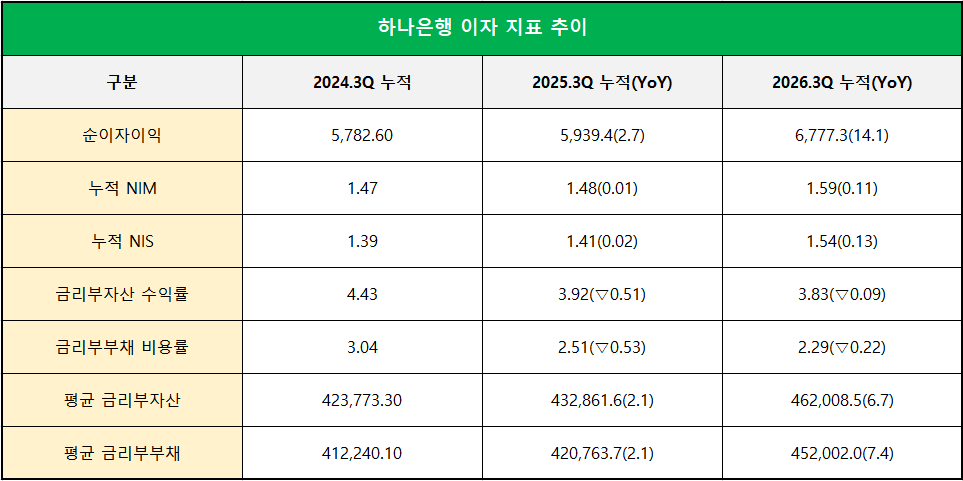
이자이익 성장에 힘입어 일반영업이익은 전년 동기보다 약 8.5% 증가한 7조 5879억원을 기록했고, 충당금 적립 전 이익은 4조 8159억원으로 약 9.9% 증가했다.
누적 연결 순이익은 3조 3157억원으로 전년 동기보다 5.8% 증가했고, 분기 기준 순이익도 1조 1946억원으로 전년 동기보다 약 14.0% 늘었다.
이자이익 증가의 원인은 수익률과 자산 규모를 분리해 분석할 필요가 있다.
우선 누적 금리부자산 수익률은 지난해 3.92%에서 올해 3.83%로 0.09%p 낮아졌다.
올해 국감에서 은행권의 이자장사 문제가 논란이 됐지만, 대출과 채권 등 이자를 창출하는 자산에서 거두는 평균 수익률은 오히려 하락한 것이다.
반면 금리부부채 비용률은 2.51%에서 2.29%로 0.22%p 떨어졌다. 자산수익률 하락 폭보다 조달비용률 하락 폭이 0.13%p 컸고, 이에 따라 누적 NIS는 지난해 1.41%에서 올해 1.54%로 높아졌다. 누적 NIM도 약 1.48%에서 1.59%로 개선됐다.
운용자산 확대도 이익 증가에 기여했다. 평균 금리부자산은 지난해 432조 8616억원에서 올해 462조 85억원으로 약 6.7% 증가했다. 평균 금리부부채도 420조 7637억원에서 452조 20억원으로 약 7.4% 늘었다.
자금 조달과 운용 규모가 함께 커지는 과정에서 조달비용률을 자산수익률보다 더 크게 낮추면서 순이자이익을 확대한 구조다.
분기 NIM은 1.57%로 하락···금리 인상에 조달비용 선반영
누적 실적은 전년보다 개선됐지만 분기 기준으로는 조달 부담이 커졌다.하나은행의 3분기 단독 순이자이익은 2조 3128억원으로 전년 동기보다 약 13.3%, 전분기보다 약 1.4% 증가했다.
분기 NIM은 1.57%로 전년 동기 1.50%보다 0.07%p 높았다. 그러나 전분기 1.61%와 비교하면 0.04%p 낮아졌다.
자산수익률 상승보다 조달비용 상승이 빨랐기 때문이다. 분기 자산수익률은 2분기 3.80%에서 3분기 3.92%로 0.12%p 올랐다. 같은 기간 조달비용률은 2.24%에서 2.39%로 0.15%p 상승했다.
이에 분기 NIS도 1.56%에서 1.53%로 축소됐다.
하나은행 측은 이에 대해 "기준금리 인상이 MMDA와 단기차입금 등 조달비용에 먼저 반영되는 반면, 대출수익률에는 금리 재산정 주기에 따라 순차적으로 반영되기 때문"이라고 전했다.
공공기관 핵심예금의 계절적 감소와 기업자금의 정기예금 이동도 조달구조에 영향을 미쳤다.
연말 유동성 관리에 대비해 3분기 중 만기 6~12개월 예금 약 11조 3000억원을 선제적으로 조달했다는 것이 하나은행 측의 설명이다.
저금리성예금 증가율 둔화···기말 수신 구성은 약화
수신 부문을 항목 별로 뜯어보면 조달 부담 확대의 원인을 알 수 있다.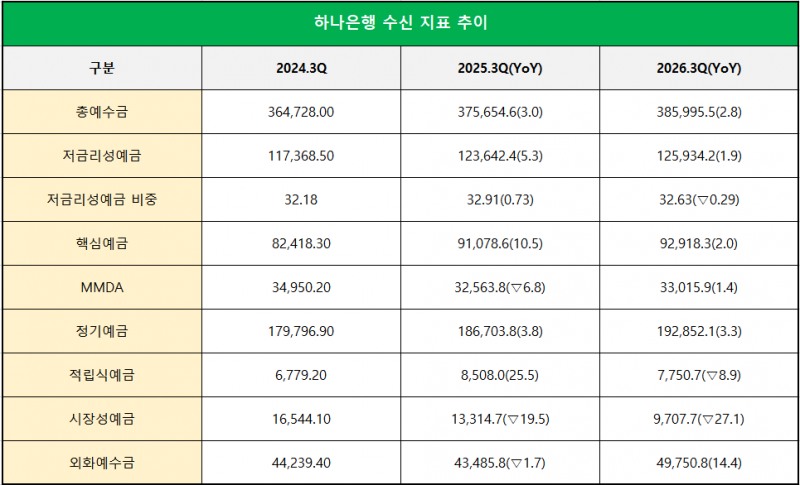
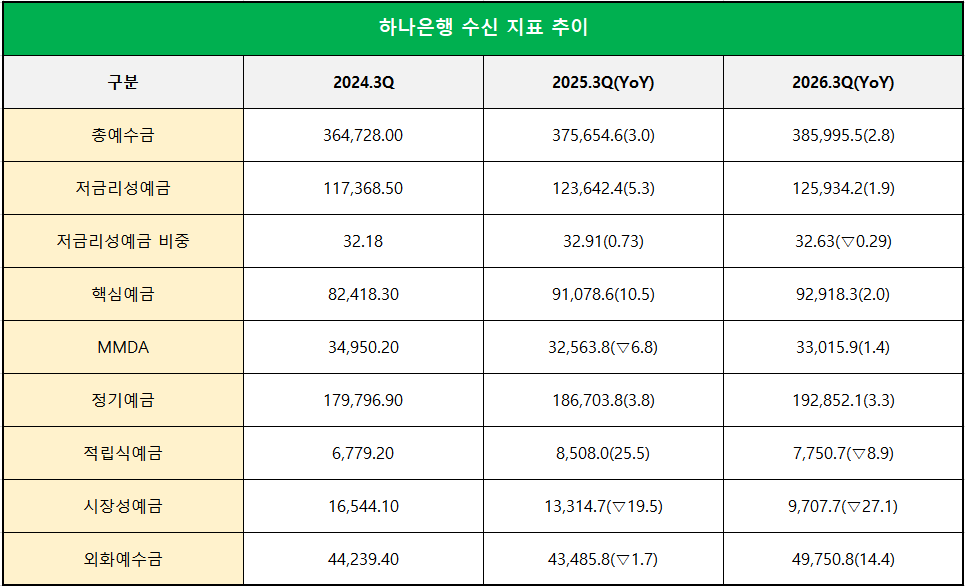
9월 말 총예수금은 385조 9955억원으로 전년 동기보다 약 2.8% 증가했다. 이 중 저금리성예금은 125조 9342억원으로 약 1.9% 늘어 총예수금 증가율에 미치지 못했다.
이에 총예수금에서 저금리성예금이 차지하는 비중은 지난해 32.91%에서 올해 32.63%로 낮아졌다. 6월 말 34.19%와 비교하면 약 1.56%p 하락했다.
저금리성예금을 구성하는 핵심예금은 전년 동기보다 약 2.0%, MMDA는 약 1.4% 증가했다. 그러나 전분기와 비교하면 핵심예금은 약 4.4%, MMDA는 약 9.5% 감소했다.
반면 정기예금은 192조 8521억원으로 전년 동기보다 약 3.3%, 전분기보다 약 1.9% 증가했다.
저비용 수신이 줄고 정기예금이 늘면서 최근 조달구조에는 비용 상승 압력이 나타난 것이다.
시장성예금은 9조 7077억원으로 전년 동기보다 약 27.1% 감소했다. 다만 전분기보다는 약 4.0% 증가했다.
기업대출 6.4%↑···증가액 약 66%가 중소기업
이처럼 조달비용 축소 효과가 줄었음에도 이익 증가세를 이어갈 수 있었던 데에는 기업여신이 핵심적인 역할을 했다.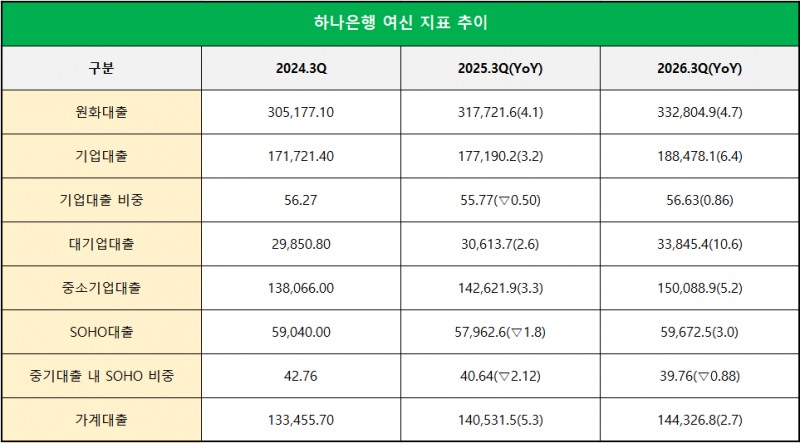
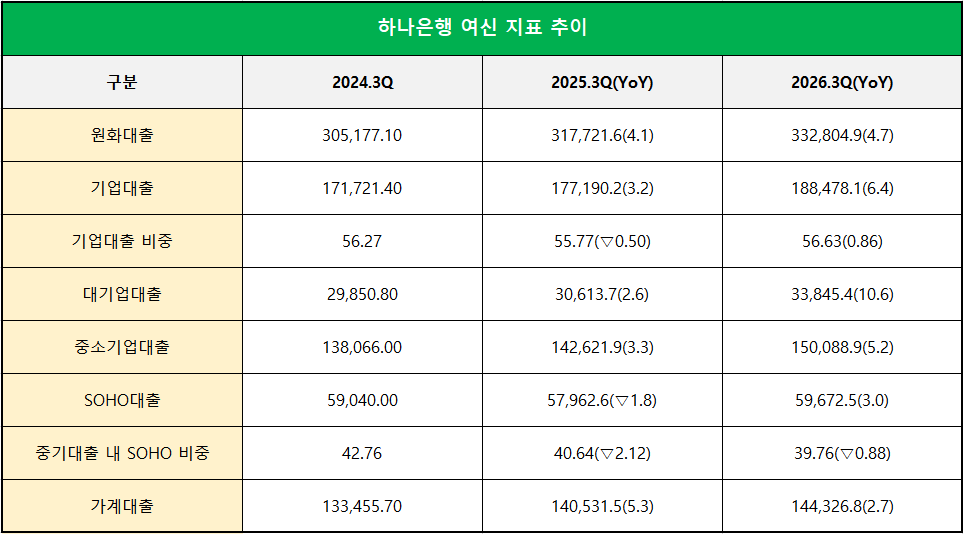
9월 말 원화대출은 332조 8049억원으로 전년 동기보다 약 4.7% 증가했는데, 기업대출은 188조 4781억원으로 약 6.4% 늘어난 반면 가계대출은 144조 3268억원으로 약 2.7% 증가했다.
기업대출 증가율이 가계대출의 약 2.4배에 달한다. 원화대출 내 기업대출 비중도 지난해 약 55.8%에서 올해 56.6%로 높아졌다.
정부의 가계부채 관리와 생산적 금융 확대 기조에 부응한 결과다.
구체적으로 살펴보면 대기업대출은 지난해 30조 6137억원에서 올해 33조 8454억원으로 약 10.6% 증가했다. 중소기업대출은 142조 6219억원에서 150조 889억원으로 약 5.2% 늘었다.
기업대출 증가액 약 11조 2879억원 가운데 중소기업대출 증가액은 약 7조 4670억원으로 66.2%를 차지했다.
대기업대출 증가액은 약 3조 2317억원으로 28.6%였고, 나머지는 금융기관·기타 부문에서 발생했다.
증가율은 대기업이 높았지만 실제 증가액의 상당 부분은 중소기업에서 나온 것이다.
SOHO 잔액은 2024년 수준 회복···중기 내 비중은 하락
개인사업자 대상 SOHO대출에서는 절대 규모 회복과 상대적 비중 축소가 동시에 나타났다.SOHO대출은 2024년 9월 말 59조 400억원에서 지난해 57조 9626억원으로 감소했다. 올해는 59조 6725억원으로 전년 동기보다 약 3.0% 증가하면서 2024년 수준을 소폭 웃돌았다.
그러나 전체 여신에서 차지하는 비중은 낮아졌다. 원화대출 내 SOHO 비중은 2024년 약 19.35%에서 지난해 18.24%, 올해 17.93%로 하락했다.
중소기업대출 내 비중도 같은 기간 약 42.76%, 40.64%, 39.76%로 축소됐다.
전체 원화대출과 중소기업대출보다 성장 속도가 느렸던 것이다. 기업여신을 확대하는 과정에서 법인 중소기업과 대기업에 초점을 맞춘 결과다.
수수료 11.5%↑에도 비이자익 23.3%↓···시장손익이 상쇄
비이자 부문은 매매평가익 감소와 기타영업손실 확대로 실적이 하락했다.
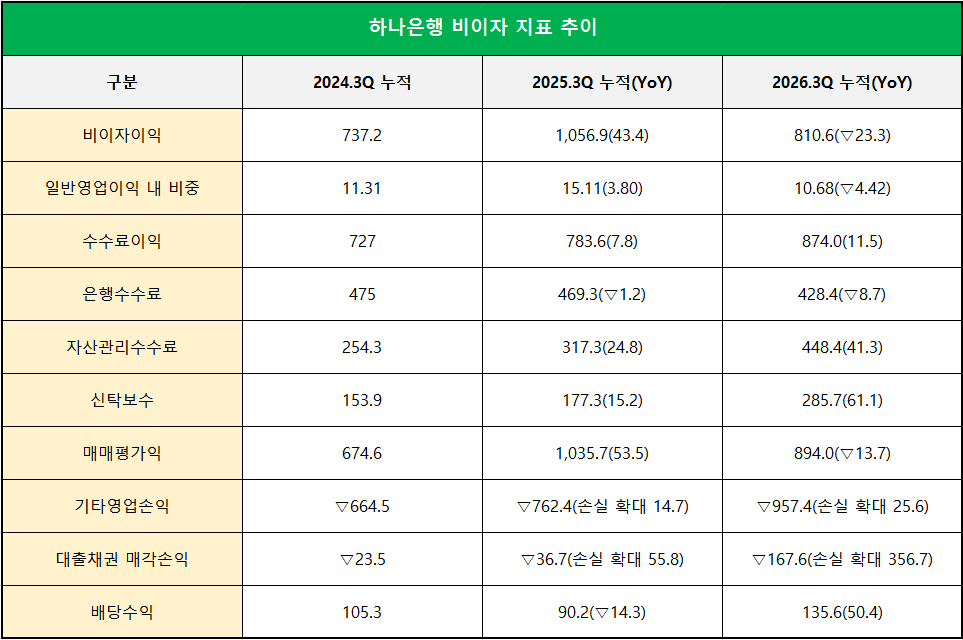
수수료이익은 8740억원으로 전년 동기보다 11.5% 증가한 반면, 매매평가익은 1조 357억원에서 8940억원으로 약 13.7% 감소했다.
감소액은 약 1417억원으로 수수료이익 증가액보다 컸다. 기타영업손실도 7624억원에서 9574억원으로 약 1950억원 확대됐다.
이에 누적 비이자이익 역시 8106억원으로 전년 동기 1조 569억원보다 23.3% 감소했다.
일반영업이익에서 비이자이익이 차지하는 비중도 지난해 약 15.11%에서 올해 10.68%로 낮아졌다.
다만 분기 기준으로는 누적 감소 폭이 완화되는 모습도 나타났다.
3분기 비이자이익은 3131억원으로 전년 동기보다 약 0.4% 감소하는 데 그쳤다. 전분기 대비로는 약 19.2% 증가했다.
누적 기준 실적과는 반대로 분기 수수료이익은 전년 동기보다 약 7.8%, 전분기보다 약 18.0% 감소했지만, 매매평가익 개선이 수수료 감소와 기타영업손실 확대를 보완한 구조다.
NPL비율 0.13%p↑·NPL커버리지비율 29%p↓···건전성 악화 일로
개선 흐름을 이어가는 수익성과 달리, 건전성의 경우 계속해서 악화하고 있다.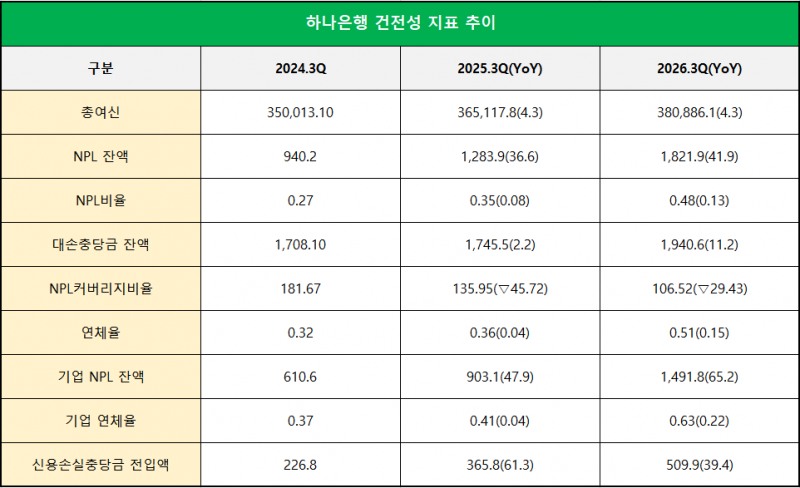
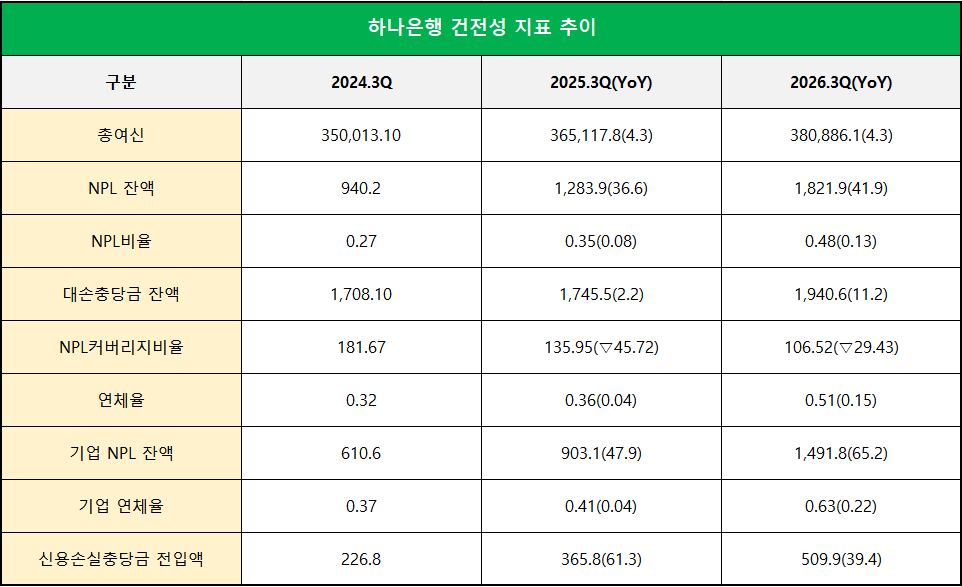
9월 말 하나은행의 전체 NPL 잔액은 1조 8219억원으로 전년 동기 1조 2839억원보다 약 41.9% 증가했다. NPL비율은 약 0.35%에서 0.48%로 높아졌다.
대손충당금 잔액이 1조 9406억원으로 약 11.2% 증가했지만 NPL 증가율에 미치지 못하면서 NPL커버리지비율도 지난해 135.95%에서 올해 106.52%로 약 29.43%p 하락했다.
연체율 역시 지난해 9월 말 약 0.36%에서 올해 0.51%로 상승했다.
기업 연체율은 전년 동기 약 0.41%에서 0.63%로 올랐다. 중소기업 연체율은 약 0.56%에서 0.67%, SOHO 연체율은 약 0.49%에서 0.67%로 상승했다. 대기업 연체율도 올해 약 0.53%로 높아졌다.
CET1 16.91%로 개선···자본 부담은 상반기보다 완화
자본적정성은 개선됐다.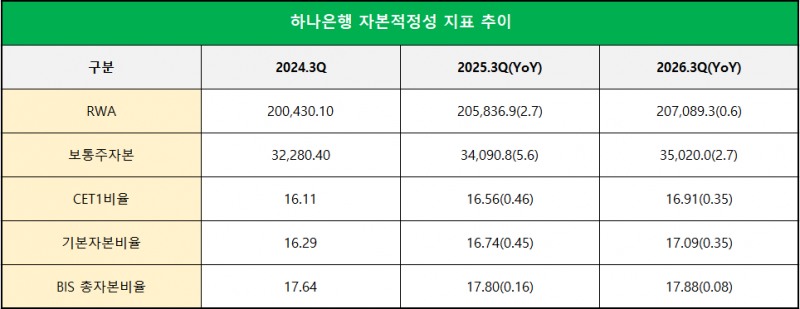
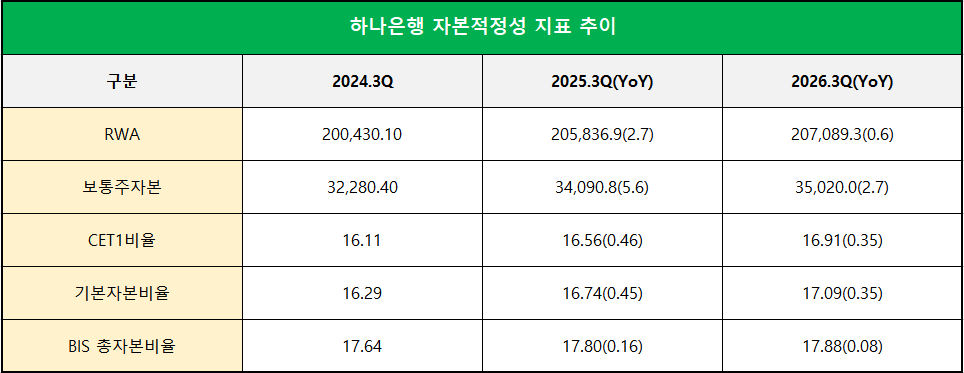
9월 말 하나은행의 CET1비율은 지난해 약 16.56%에서 올해 16.91%로 약 0.35%p 올랐다.
보통주자본이 전년 동기보다 약 2.7% 성장, RWA는 약 0.6% 증가하는 데 그치면서 비율이 상승했다.
BIS 총자본비율도 약 17.80%에서 17.88%로 높아졌다.
김성훈 한국금융신문 기자 voicer@fntimes.com





















