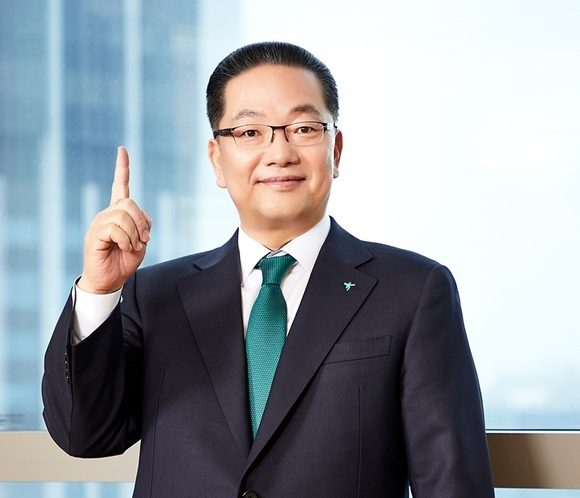
이호성 하나은행장 / 사진제공 = 하나은행
 이호성기사 모아보기 행장이 이끄는 하나은행이 올해 공모 은행채 발행액을 18% 가까이 줄인 가운데 변동금리채를 약 20배 확대했다.
상반기에는 CD·KOFR 연동 변동채와 1년 이하 단기채를 집중 발행해 낮은 단기금리를 활용하고, 7월 이후에는 발행 총량을 줄이면서 고정금리채 비중을 높여 금리 상승 위험을 제한했다.
핵심·정기예금은 증가한 반면 CD 등 시장성수신이 11조원 넘게 감소했다는 점에서, 고객예금 부족을 은행채로 메운 것이라기보다 시장성수신 일부를 공모채로 교체한 조달 포트폴리오 리밸런싱으로 분석된다.
자본 부문에서는 별도의 신종자본증권(AT1)이나 후순위채(Tier2)를 발행하지 않았다. 위험가중자산(RWA) 증가로 자본비율은 낮아졌지만 이익을 통해 늘어난 보통주자본(CET1)을 활용해 자본성증권 조달비용을 아끼고 자본의 질을 높였다.
발행액 17.6% 줄었지만 만기도 1.88조원↓…순조달은 늘어
금융감독원 전자공시시스템(DART)의 증권발행실적보고서와 투자설명서를 분석한 결과, 하나은행은 올해 1월 1일부터 9월 10일까지 41차례에 걸쳐 총 7조 9900억원의 공모 원화 선순위 은행채를 발행했다.

지난해 같은 기간 52건·9조 7000억원과 비교하면 발행액은 1조 7100억원, 17.6% 감소했다. 발행 건수도 11건, 21.2% 줄었다.
건당 평균 발행액은 1865억원에서 1949억원으로 84억원, 4.5% 증가했다. 발행 횟수는 줄이되 수요를 확보할 수 있는 시점에는 회차당 조달 규모를 소폭 키운 것이다.
모든 채권이 액면가로 발행돼 액면금액과 실제 조달액의 차이는 없었다.
발행 감소의 직접적인 원인으로는 만기도래 물량 감소가 꼽힌다. 과거 DART 발행공시에서 상환일을 역추적한 결과, 올해 9월 10일까지 확인된 공모 원화 선순위채 만기액은 최소 4조 9000억원으로 집계됐다. 지난해 같은 기간 6조 7800억원보다 1조 8800억원, 27.7% 감소했다.
신규 발행액에서 확인된 만기액을 차감한 단순 순조달액은 지난해 2조 9200억원에서 올해 3조 900억원으로 오히려 1700억원 증가했다.
따라서 올해 발행액 감소를 자금 수요 위축이나 조달시장 접근성 저하로 해석하기는 어렵다. 차환해야 할 채권이 줄어든 만큼 발행 총량을 낮추면서도 순조달 규모는 지난해 수준 이상으로 유지했다.
상반기 순조달 -700억→2.31조원…물량보다 '시점'
연간 누적 발행액은 줄었지만 조달 시점은 상반기로 앞당겨졌다.올해 상반기 발행액은 5조 7900억원으로 지난해 같은 기간 4조 4500억원보다 30.1% 증가했다. 반면 7월부터 9월 10일까지는 5조 2500억원에서 2조 2000억원으로 58.1% 감소했다.
만기도래 물량과 비교하면 변화가 더욱 뚜렷하다.
지난해 상반기에는 4조 4500억원을 발행하고 4조 5200억원의 만기를 맞았다. 단순 순조달액은 마이너스(-) 700억원으로 사실상 만기 물량만 차환했다.
올해 상반기에는 만기액이 3조 4800억원으로 줄었는데도 발행액을 5조 7900억원으로 늘렸다. 발행액이 확인된 만기액보다 2조 3100억원 많았다.
반대로 7월 이후 순조달액은 지난해 2조 9900억원에서 올해 7800억원으로 감소했다. 연중 필요한 자금의 상당 부분을 상반기에 미리 확보하면서 금리가 오른 하반기의 발행 부담을 낮춘 것이다.
하나은행은 지난해 하반기 초반에 집중했던 순조달 시점을 올해 상반기로 옮겼다. 연간 조달 총량을 늘리기보다 금리 상승 전에 발행을 앞당기는 방식으로 조달 비용을 관리한 것으로 분석된다.
시장성수신 11.7조원 줄이고 은행채 순조달…조달원 교체
상반기 선조달은 하나은행의 수신구조 변화와 맞물린다.

하나은행의 원화예수금은 2025년 말 343조 2600억원에서 올해 6월 말 340조 2940억원으로 2조 9660억원 감소했다.
그러나 원화예수금 감소를 자본시장으로의 머니무브에 따른 고객예금 이탈로 해석하기는 어렵다.
같은 기간 핵심저금리성예금은 89조 2080억원에서 97조 2310억원으로 8조 230억원 증가했다. 정기예금도 188조 7330억원에서 189조 2960억원으로 5630억원, MMDA는 35조 9910억원에서 36조 4660억원으로 4750억원 늘었다.
축소의 원인은 CD 등을 포함한 시장성수신이었다. 작년 말 21조 500억원에서 올 상반기 9조 3370억원으로 무려 55.6% 급감했다.
그럼에도 원화예수금 감소액이 2조 9660억원에 그친 것은 핵심·정기예금 증가분이 시장성수신 감소분의 상당 부분을 상쇄했기 때문이다. 저원가성예금 기반은 오히려 강화됐다.
예대율도 2025년 말 97.6%에서 올해 6월 말 95.8%로 1.8%포인트 낮아졌다. 전체 대출에 비해 수신 여력이 악화된 상황은 아니었다.
이와 동시에 하나은행은 상반기 공모 선순위채를 만기액보다 2조 3100억원 더 발행했다. 은행 연결 기준 사채 잔액도 2025년 말 35조 1728억원에서 올해 6월 말 37조 763억원으로 증가했다.
시장성수신이 11조원 넘게 감소한 것과 공모채 순조달이 늘어난 것을 고려하면, 하나은행이 CD 등 시장성 조달을 줄이는 과정에서 은행채를 대체 조달수단 중 하나로 활용했을 가능성이 높은 것으로 분석된다.
다만 시장성수신 감소액과 공모채 순조달액의 차이가 큰 만큼 은행채가 감소분을 전부 대체했다고 볼 수는 없다. 외화채·사모채·차입금·RP 등 다른 조달수단의 변화도 함께 작용했을 수 있다.
핵심은 은행채 발행이 고객예금 부족을 보완하기 위한 긴급 조달은 아니었다는 점이다. 하나은행은 안정적인 예금 기반을 확보한 가운데 시장성수신과 은행채의 금리·만기를 비교해 조달원을 재배치했다.
변동채 1600억→3.18조원…낮은 단기금리로 비용 확정 이연
발행구조에서 가장 큰 변화는 변동금리채다.

하나은행의 변동채 발행액은 지난해 같은 기간 1600억원에서 올해 3조 1800억원으로 3조 200억원, 1887.5% 증가했다. 약 20배로 확대된 규모다.
전체 공모 선순위채에서 변동채가 차지하는 비중도 1.6%에서 39.8%로 38.2%포인트 상승했다.
반면 고정금리채 발행액은 9조 5400억원에서 4조 8100억원으로 49.6% 감소했다. 비중은 98.4%에서 60.2%로 낮아졌다.
변동채를 확대한 이유는 기준금리가 실제로 오르기 전 낮은 CD·KOFR를 활용해 초기 조달비용을 줄이고, 높은 장기 고정금리를 미리 확정하지 않으려는 판단이 작용했을 가능성이 크다.
올해 변동채 3조 1800억원 가운데 2조 6200억원, 82.4%가 상반기에 집중됐다.
3~5월에는 주로 CD 1개월물에 연동된 1년물을 발행했고, 6월에는 CD 연동채의 만기를 6개월로 줄이는 동시에 4개월 만기의 KOFR 연동채를 도입했다.
상반기 CD 연동채의 최초 적용금리는 2.87~2.98%였다. 발행액 가중평균은 약 2.93%로, 같은 기간 10년 이상 초장기물을 제외한 고정채의 가중평균 금리 약 3.16%보다 0.23%포인트 낮았다.
하나은행은 변동채를 활용해 상반기 초기 조달비용을 고정채보다 낮게 유지했다. 높은 장기금리를 확정하지 않고 향후 금리 방향을 확인할 때까지 비용 확정 시점을 미룬 것이다.
다만 이는 비용을 없앤 것이 아니라 미래로 이연한 선택이다. 기준금리와 CD·KOFR가 오르면 이자비용도 함께 상승하고, 짧은 만기 때문에 차환 시점의 시장금리에도 다시 노출된다.
1년 이하 7000억→5.21조원…평균 만기 2.06년→1.16년
변동채 확대는 만기 단축과 동시에 이뤄졌다.올해 9개월 이하 선순위채 발행액은 2조 1100억원으로 지난해 600억원보다 2조 500억원 증가했다. 1년 안팎 채권도 6400억원에서 3조 1000억원으로 2조 4600억원 늘었다.
두 구간을 합한 1년 이하 채권은 7000억원에서 5조 2100억원으로 4조 5100억원, 644.3% 증가했다.
전체 발행액에서 1년 이하가 차지하는 비중은 7.2%에서 65.2%로 58.0%포인트 상승했다.
반면 2년 안팎 채권은 3조 8000억원에서 1조 1500억원으로 2조 6500억원 감소했다. 3년 안팎 채권도 2조 7600억원에서 2800억원으로 2조 4800억원 줄었다.
2~3년물 합계는 6조 5600억원에서 1조 4300억원으로 78.2% 감소했다. 발행 비중도 67.6%에서 17.9%로 낮아졌다.
10년 이상 초장기채를 제외한 발행액 가중평균 만기는 지난해 약 2.06년에서 올해 1.16년으로 0.90년 단축됐다.
하나은행이 만기를 줄인 이유는 금리 방향이 확정되기 전에 장기 조달비용을 고정하기보다, 상대적으로 낮은 단기금리로 필요한 자금을 확보한 뒤 향후 차환 시점을 다시 선택하려는 데 있었던 것으로 보인다.
이 같은 전략은 금리 상승기에 장기 고정채를 발행하는 비용을 피하는 효과가 있다.
다만 재조달 위험은 높아질 수 있다. 올해 발행한 1년 이하 채권 5조 2100억원은 대부분 올해 말부터 내년 9월 사이 다시 만기를 맞는다.
금리가 충분히 내려가지 않거나 단기자금시장 유동성이 악화할 경우 차환비용이 예상보다 커질 가능성도 있다.
금리 인상 현실화하자 고정채 55%→75%…발행액부터 줄여
한국은행이 기준금리 인상에 나선 7월 이후에는 발행전략이 일부 달라졌다.올해 상반기 하나은행의 고정채 발행액은 3조 1700억원으로 전체 발행액의 54.7%였다. 변동채는 2조 6200억원으로 45.3%를 차지했다.
7월부터 9월 10일까지는 전체 발행액 2조 2000억원 가운데 고정채가 1조 6400억원으로 74.5%를 차지했다. 변동채는 5600억원, 25.5%였다.
고정채 비중이 19.8%포인트 높아진 이유는 기준금리 인상과 함께 변동채 비용 상승이 현실화했기 때문으로 분석된다.
한국은행은 7월 16일 기준금리를 2.50%에서 2.75%로 인상한 데 이어 8월 27일 3.00%로 추가 인상했다. 물가상승률이 목표 수준을 상당 기간 웃돌고 성장세와 금융안정 위험도 커졌다는 판단에서다.
이로 인해 하나은행 CD 연동채의 최초 적용금리는 상반기 2.87~2.98%에서 7월 이후 3.07~3.46%로 상승했다. 발행액 가중평균도 약 2.93%에서 3.24%로 상승했다. 상·하반기 차이는 약 0.31%포인트다.
가산금리 역시 상반기 19~25bp에서 7월 28bp, 8월 32~35bp, 9월 40bp로 확대됐다. 기준지표 상승에 은행채 공급 부담과 단기자금시장 유동성 프리미엄까지 더해지면서 변동채의 상대적 비용 이점이 줄어든 것이다.
고정채 금리는 더 큰 폭으로 상승했다. 10년 이상 초장기채를 제외한 고정채의 발행액 가중평균 금리는 상반기 약 3.16%에서 7월 이후 약 3.85%로 0.69%포인트 높아졌다. 8월과 9월 월별 가중평균은 각각 약 3.89%, 3.81%였다.
하나은행은 높은 절대금리를 감수하면서 고정채 비중을 높여 추가적인 비용 상승 가능성을 제한했다. 그러나 고정채 발행을 대폭 늘리는 대신 7월 이후 전체 발행액을 전년 동기보다 58.1% 줄였다.
상반기 선조달로 하반기 자금 수요를 미리 확보한 뒤, 남은 조달에서 고정금리 비중을 높인 것이다. 금리가 오른 뒤 장기 고정채로 전면 전환하기보다 발행 총량부터 통제했다는 점이 하나은행 전략의 특징이다.
초장기채 건당 1000억→500억원…고금리 고정 부담 분산
10년 이상 초장기 고정채에서도 비용 관리가 나타난다.지난해 하나은행은 30년물 6건을 각각 1000억원씩, 총 6000억원 발행했다. 발행금리는 4.70~4.80%였다.
올해는 10~20년물 초장기채를 7건 발행했지만 회차별 금액을 500억원으로 줄였다. 총발행액은 3500억원으로 지난해보다 2500억원, 41.7% 감소했다.
발행금리는 5.37~6.80%로 크게 높아졌다. 장기간 부담해야 할 고정비용이 상승하자 발행 시점을 여러 차례로 나누면서 회차당 금액을 절반으로 줄인 것으로 분석된다.
이들 초장기물은 투자설명서상 AAA등급 선순위 은행채다. 후순위·상각·손실흡수 조건이 적용되는 AT1이나 Tier2와는 다르다.
초장기채 발행을 완전히 중단하지 않은 것은 장기 운용자산과의 만기를 맞추고 투자자 수요를 활용하기 위한 것으로 보인다. 다만 절대금리가 높아진 만큼 총액을 줄여 장기 고정비용의 누적을 제한했다.
자본성증권 없이 CET1 순도 93.2%→94.3%…질적 개선
자본성증권의 경우 발행하지 않은 것 자체가 전략이다.

하나은행은 지난해와 올해 9월 10일까지 공모 AT1이나 Tier2를 발행하지 않았다. 올해 상반기 RWA가 빠르게 늘었지만 고비용 자본성증권을 추가로 조달하지 않고 이익을 통해 축적한 CET1으로 대응했다.
하나은행의 CET1자본은 2025년 말 33조6747억원에서 올해 6월 말 34조7268억원으로 1조521억원, 3.1% 증가했다.
반면 AT1자본은 3742억원에서 3759억원으로 사실상 변동이 없었고 Tier2자본은 2조905억원에서 1조7262억원으로 3643억원, 17.4% 감소했다.
이에 따라 총자본에서 CET1이 차지하는 비중은 93.18%에서 94.29%로 1.11%포인트 상승했다. 별도의 자본성증권 조달 없이 손실흡수력이 가장 높은 CET1 중심의 자본구조를 강화한 것이다.
다만 자본의 질 개선과 자본비율 하락은 구분해야 한다.
같은 기간 RWA는 205조 1351억원에서 218조 37억원으로 6.3% 증가했다. RWA가 CET1보다 빠르게 늘면서 CET1비율은 16.42%에서 15.93%로 0.49%포인트 하락했다. 총자본비율도 17.62%에서 16.89%로 0.73%포인트 낮아졌다.
원화 기업대출은 176조 2320억원에서 184조 1570억원으로 7조 9250억원 증가했다. 전체 원화대출 증가액 9조 2430억원의 85.7%가 기업대출에서 나왔다.
기업대출 증가가 모두 생산적 금융에 해당하는 것은 아니지만 기업 중심의 위험자산 성장을 별도의 자본성증권 발행 없이 감당한 것은 분명하다.
지금까지는 15%를 웃도는 CET1비율을 활용해 자본조달 비용을 아끼면서 자본의 질을 높일 수 있었다. 다만 기업대출과 생산적 금융 확대로 RWA 증가세가 이어지고 기존 Tier2의 자본 인정액 감소가 지속된다면 향후 후순위채나 신종자본증권 발행 필요성이 커질 수 있다.
조달은 유연하게·자본은 순도 높게…이호성표 리밸런싱
하나은행의 올해 채권 전략은 단순한 발행 확대나 축소로 설명하기 어렵다.공모 선순위채 발행액은 17.6% 감소했지만 확인된 만기도래액이 더 큰 폭으로 줄면서 순조달 규모는 지난해보다 소폭 증가했다. 전체 기간의 조달 수요가 줄었다기보다 만기 일정에 맞춰 발행 총량을 조정한 것이다.
발행 시점은 상반기로 앞당겼다. 시장성수신을 11조 7130억원 줄이는 과정에서 상반기 공모채를 만기액보다 2조 3100억원 더 발행했다. 핵심·정기예금이 증가하고 예대율이 낮아졌다는 점에서 고객예금 부족에 떠밀린 조달은 아니었다.
금리 구조에서는 변동채를 약 20배 늘렸고 만기 구조에서는 1년 이하 비중을 7.2%에서 65.2%로 확대했다. 금리 인상이 현실화하기 전 낮은 단기금리를 활용하고 장기 고정비용 확정을 미룬 선택이다.
금리가 실제로 오르자 하반기에는 고정채 비중을 높였다. 그러나 장기채를 대규모로 발행하기보다 상반기 선조달을 바탕으로 발행 총량부터 줄였다.
자본 부문에서는 별도의 AT1·Tier2 발행 없이 CET1을 1조원 이상 늘렸다. 자본비율 하락을 일부 감내하는 대신 총자본의 CET1 비중을 높이고 자본성증권 이자비용을 부담하지 않았다.
결국 이호성 행장의 채권 전략은 시장성수신과 은행채, 단기와 중기, 변동금리와 고정금리 사이의 조달비용을 비교해 발행 시점과 수단을 교체한 리밸런싱에 가깝다.
김성훈 한국금융신문 기자 voicer@fntimes.com