





금융위는 금융시장 리스크 관리와 국민 체감형 금융상품 확대를 중심으로 ‘신뢰금융’ 구축에 집중해왔다.
앞으로도 부동산 투기수요 억제를 통한 가계부채 안정화와 중동발 글로벌 불확실성 대응, 청년·고령층을 위한 실생활 금융상품 확대 등을 통해 국민이 체감할 수 있는 금융정책 기반을 강화하겠다는 전략이다.


가계부채 관리 강화···“부동산과 금융 절연”
정부의 신뢰금융 전략에서 가장 핵심적인 축은 가계부채 안정화다.금융위는 실수요 보호와 투기수요 차단 원칙 아래 가계부채 관리 수준을 지속 강화했다고 설명했다. 특히 ‘부동산 시장과 금융의 절연’을 통해 생산적 금융으로의 대전환을 뒷받침하겠다는 점을 분명히 했다.
실제 GDP 대비 가계부채 비율은 2021년 98.7%에서 2022년 97.3%, 2023년 93.0%, 2024년 89.6%, 2025년 88.6%까지 하락했다.
전체 금융권 자체 주택담보대출 월평균 증가폭도 2025년 2분기 4조1000억원에서 3분기 3조5000억원, 4분기 2조3000억원, 올해 1분기 2조1000억원 수준으로 둔화됐다.
정부는 지난해 6·27 대책과 10·15 대책 등을 통해 다주택자 주담대 신규취급·만기연장 제한, 갭투자 차단을 위한 조건부 전세대출 금지 등을 추진했다.
향후에는 GDP 대비 가계부채 비율을 2030년까지 80% 수준으로 낮추는 중장기 로드맵도 추진된다. 투기적 목적의 비거주 1주택자 전세대출 규제와 사업자대출의 부동산 용도외 유용 점검도 강화할 계획이다.
금융권에서는 이번 정책이 단순한 대출 억제를 넘어 금융회사 자산 포트폴리오를 부동산 중심에서 기업·산업 중심으로 재편하기 위한 구조개혁 성격이 강하다고 보고 있다.
중동 리스크 대응···32.6조원 긴급 자금지원
정부는 중동 정세 악화에 따른 금융시장 충격 대응에도 적극 나섰다.금융위는 중동상황 발생 이후 ‘금융부문 비상대응 TF’를 가동하고 민생·실물경제 자금지원과 금융시장 안정화 조치를 병행했다고 밝혔다.
정책·민간 금융권을 합쳐 약 32조6000억원 규모 자금지원이 이뤄졌다. 정책금융 지원프로그램은 총 25조9000억원 규모로 설계됐으며, 이 가운데 7조5000억원이 집행됐다. 신규자금 공급이 6조원, 만기연장 등이 1조5000억원 수준이다.
정부는 정유·석화·건설·의료·철강·해운 업종 등을 대상으로 릴레이 간담회를 열어 금융애로를 점검했다. 특히 석화기업 나프타 수입 지원을 위해 은행과 정책금융기관이 참여하는 공동지원체계도 구축했다.
민간 금융권 지원도 확대됐다.
은행권은 신규대출 11조원과 만기연장 14조1000억원 등 총 25조1000억원 규모 자금을 공급했다.
보험업권은 차량 5부제 참여자 자동차보험 할인과 배달기사 자기신체보험 할인 등을 시행했고, 여신전문금융업권은 화물차 할부금융 만기연장·상환유예 2543대, 2833억원 규모 지원을 실시했다. 주유특화카드 할인·캐시백도 42만건, 20억7000만원 규모 집행됐다.
금융시장 안정을 위해 채권·자금시장 안정프로그램 ‘100조원+α’도 즉시 가동됐다. 올해 5월 15일까지 5조1000억원이 집행됐다.
금융위는 향후에도 시장 상황을 면밀히 모니터링하면서 필요 시 금융지원과 시장안정 프로그램을 즉각 확대하겠다는 방침이다.
청년미래적금·사망보험금 유동화···체감형 금융상품 확대
정부는 국민이 실생활에서 체감할 수 있는 금융상품 확대에도 공을 들였다.대표 상품은 오는 6월 출시 예정인 ‘청년미래적금’이다. 기존 청년도약계좌 대비 만기 부담을 줄이고 정부기여금과 금리를 대폭 강화한 것이 특징이다.
기존 청년도약계좌는 만기 5년에 정부기여금 3~6%, 최대 금리 6% 수준이었다. 반면 청년미래적금은 만기 3년에 정부기여금 6~12%, 최대 금리 7~8% 수준으로 설계됐다. 금융위는 이를 기준으로 연 18.2~19.4% 적금 가입 효과가 발생한다고 설명했다.
특히 중소기업 재직자와 연매출 1억원 이하 소상공인 청년에 대해서는 정부기여금 12%와 추가 우대금리 0.5%를 제공한다.
취급기관도 확대된다. 기존 시중·지방은행 외에 카카오뱅크, 토스, 우체국 등이 추가돼 총 15개 기관에서 가입할 수 있게 된다.
고령층 대상 금융상품도 강화됐다.
정부는 사망보험금을 생전에 연금처럼 활용할 수 있는 ‘사망보험금 유동화’ 상품을 확대 출시했다.
올해 3월 말 기준 총 2922건이 신청됐고, 초년도 지급액은 132억8000만원 규모다. 1건당 평균 유동화 금액은 약 454만5000원, 월 환산 시 37만9000원 수준이다.
특히 신청자의 48.8%인 1461건이 55세 이상 65세 미만으로 집계됐다. 국민연금 수령 전 소득 공백기를 메우는 역할을 하고 있다는 평가다.
정부는 향후 월지급형 상품과 헬스케어·요양 서비스 결합형 상품도 추진할 계획이다.
국민참여성장펀드 출범···“첨단산업 성장 과실 공유”
금융 지원에 더해 첨단전략산업 육성 성과를 국민과 공유하기 위한 '국민참여성장펀드'도 출시한다.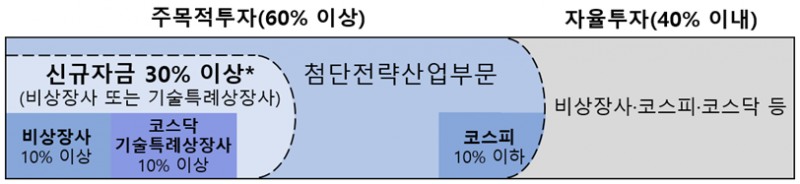
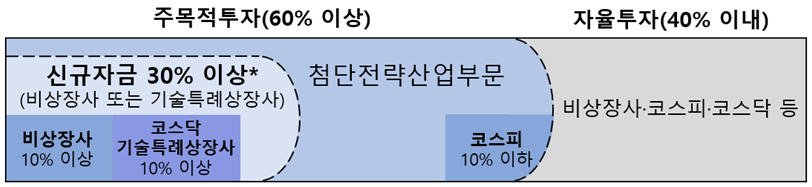
6000억원 규모로 설정, 22일부터 판매되는 해당 펀드는 투자금액별 소득공제 10~40%와 배당소득 분리과세 9% 혜택을 제공한다.
재정 1200억원이 후순위 출자자로 참여해 국민 투자금의 20% 범위 내 손실을 우선 부담하는 구조를 적용했다.
펀드 자금의 60% 이상은 반도체·AI 등 첨단전략산업에 투자되며, 이중 절반 이상은 유상증자 등 신규 자금 형태로 공급된다.
정부는 2030년까지 매년 6000억원씩, 총 3조원 규모 국민참여성장펀드를 조성할 계획이다.
금융권 관계자는 “이재명 정부의 신뢰금융 정책은 단순 금융지원이 아니라 국민이 금융을 통해 자산형성과 노후대비, 산업 성장의 성과를 함께 공유할 수 있도록 구조를 바꾸려는 시도”라며 “가계부채 관리와 시장안정, 체감형 금융상품이 동시에 추진되고 있다는 점이 특징”이라고 평가했다.
김성훈 한국금융신문 기자 voicer@fntimes.com




















