





다만 RWA 억제 전략으로 인해 이익이 크게 감소, 올해부터는 생산적 금융을 통해 수익성을 강화하는 데에 집중할 것으로 예상된다.
대외 변동성 확대로 악화된 건전성 지표 역시 세심한 관리가 필요하다는 지적이 나온다.
RWA '역성장'···‘관리형 성장’의 극단적 구현
우리금융지주의 총 RWA는 2023년 219조 7917억원에서 2024년 235조 1005억원으로 6.97% 증가했지만, 2025년에는 234조 5421억원으로 오히려 0.24% 감소했다.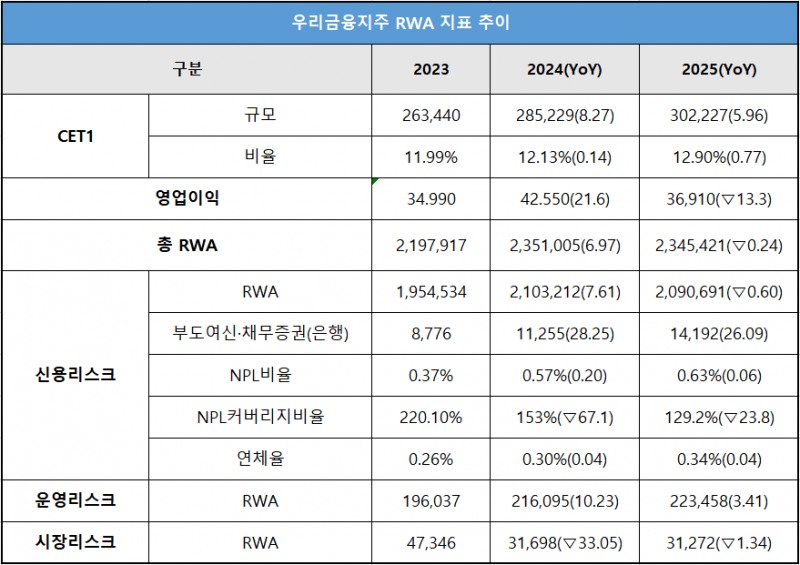
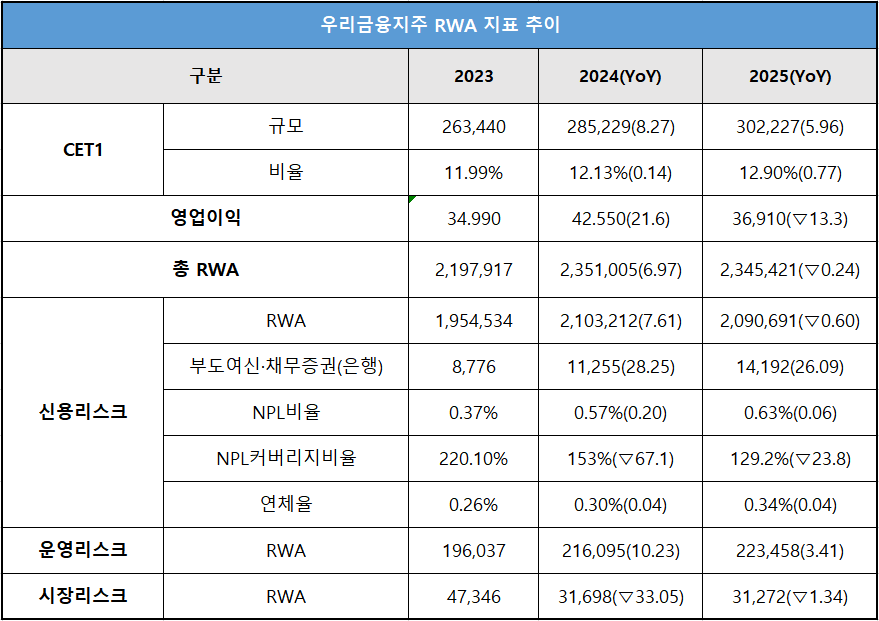
동양·ABL생명 인수 등으로 지난해 총자산은600조원을 돌파, 전년도보다 14.4% 급증했음에도 RWA는 역성장한 것이다.
이는 CET1(보통주자본)비율 상승을 위한 전략의 결과로 해석된다.
우리금융은 위험자산을 적극 관리하고 우량 대출 중심의 자산 리밸런싱 기조를 이어오면서, 2023년 12% 미만이던 CET1비율을 지난해 12.9% 수준으로 끌어올렸다.
주주들의 눈높이를 만족시키기 위해 종합금융그룹 완성을 위한 외형 확장과 극단적 RWA 관리를 통한 밸류업 제고를 동시에 추진해 성과를 낸 것이다.
신용리스크RWA 증가율, 7%대에서 마이너스로
RWA 관리의 핵심은 전체의 약 89%를 차지하는 신용리스크 RWA였다.2024년 신용 RWA는 195조 4534억원에서 210조 3212억원으로 7.61% 증가하며 RWA 확대를 주도했다. 증권·보험사 인수를 위해서는 자본력이 중요했던 만큼, 리스크를 감수하고 이익 확대에 주력했던 것이다.
하지만 작년부터는 흐름이 급격히 바뀐다. 우리은행은 중소기업여신 규모를 줄였고, 신용 RWA는 209조 691억원으로 0.60% 감소했다. 증가율 기준으로 보면 7%대에서 ‘마이너스 전환’이다. 총 RWA 증가율이 -0.24%라는 점을 고려하면 사실상 신용리스크가 전체 RWA를 눌러놓은 구조다.
계열사 인수가 마무리에 접어들면서 이익 확대보다는 관리를 통한 주주가치 제고로 전략을 변경한 것이다.
작년 말 기준 KB금융·신한지주·하나금융지주의 CET1비율은 모두 13%를 넘기에, 당시 임기 만료를 앞두고 있던 임종룡닫기
 임종룡기사 모아보기 회장 입장에서는 밸류업 제고로 주주들을 만족시키는 것이 '종합금융그룹 완성' 다음으로 중요한 과제였을 것으로 분석된다.
미국 상호관세 이슈와 글로벌 무역분쟁, 고환율이 이어지며 기업 리스크가 확대된 점, 하반기 들어 이재명 정부의 강력한 생산적·포용금융 정책이 시작된 점 역시 선제적인 RWA 관리의 유인으로 작용했을 수 있다는 의견도 나온다.
건전성 악화 속 RWA 감소…엇갈린 지표의 의미
다만 신용리스크 관리가 ‘질적으로 우수하다’고 평가하기는 어렵다. 건전성 지표 악화 때문이다.부도여신·채무증권은 2024년 1조 1255억원에서 2025년 1조 4192억원으로 26.09% 증가했고, 연체율도 0.30%에서 0.34%로 올랐다.
NPL비율 상승폭은 개선됐지만, NPL커버리지비율의 경우 23.8%p 하락하며 130% 밑으로 떨어졌다.
부도여신·연체율·NPL비율의 경우 과거 취급 자산에서 후행적으로 드러나는 지표이긴 하지만, 올해부터 생산적 금융 본격화로 기업에 대한 투융자가 늘며 건전성 관리가 더욱 까다로워질 수 있다는 점을 고려하면 주의를 기울여야 할 시점이다.
특히 NPL커버리지 감소는 일시적 문제가 아니라, 향후 손실 흡수력 측면에서의 부담으로 작용할 수 있다.
운영리스크 관리 '양호', 시장리스크 통제 '우수'
운영리스크의 경우 증가율이 2024년 10.23%에서 지난해 3.41%로 크게 개선됐다.리스크 관리 고도화를 주요 과제로 삼고, 내부자본 한도 설정 등 시스템을 통해 운영RWA를 통제한 성과다.
시장리스크는 '위험 수반·수익 확대'에서 '위험 통제'로 바뀐 우리금융의 경영 전략이 가장 잘 드러나는 영역이다.
시장 RWA는 2023년 4조 7346억원에서 2024년 3조 1698억원으로 33.05% 급감했다. 이후 2025년에도 3조 1272억원으로 1.34% 추가 감소하며 낮은 수준을 유지했다.
특히 2025년은 미국 상호관세 정책과 글로벌 무역갈등, 고환율 등에 변동성이 크게 확대된 시기였음에도 우리금융은 적극적인 위험관리로 시장리스크 RWA 축소에 성공했다.
실제로 지난해 트레이딩 포지션 규모는 전년 대비 약 6.6% 감소했는데, 특히 파생상품과 환포지션이 각각 6.8% 이상, 14.7% 이상 줄었다.
남은 과제는 '자본 체력'···영업익 끌어올려야
극단적 RWA 통제에 성공한 우리금융의 다음 과제는 '자본 체력' 강화다.우리금융의 CET1 규모 증가율은 2024년 8.27%에서 2025년 5.96%로 둔화됐다. 작년에는 중소기업여신을 줄이며 CET1 성장률 감소를 상쇄, 자본효율성을 높였지만 향후 생산적 금융 확대와 기업대출 증가가 이어질 경우 RWA는 다시 상승 압력을 받을 가능성이 크다. 이렇게 되면 RWA를 억제하는 방식만으로는 자본비율 방어에 한계가 있을 수 있다.
RWA 성장 제한으로 영업이익이 급감하는 부작용도 나타났다. 지난해 우리은행 기업여신의 69% 이상을 차지하는 중소기업여신이 2.9% 감소하면서 영업이익은 13% 이상 줄었다. 수익성 약화를 경계해야 하는 이유다.
이 같은 문제에 대응하기 위해서는 현재의 정교한 RWA 관리 능력을 유지하는 동시에, 자본효율성 강화로 양질의 이익을 늘려 CET1 절대규모를 보다 빠르게 키워야 한다는 것이 전문가들의 분석이다.
지금까지는 CET1비율에서 ‘분모(RWA) 관리’로 성과를 냈다면, 앞으로는 ‘분자(CET1, 순이익) 확대’가 요구되는 국면이라는 것이다.
김성훈 한국금융신문 기자 voicer@fntimes.com





















