






19일 금융권에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의 15일 기준 가계대출 잔액은 745조9827억원으로, 4월 말(743조848억원)보다 2조8979억원 늘어난 것으로 나타났다.

금리하락·토허제 여파로 5대銀 가계대출 증가세
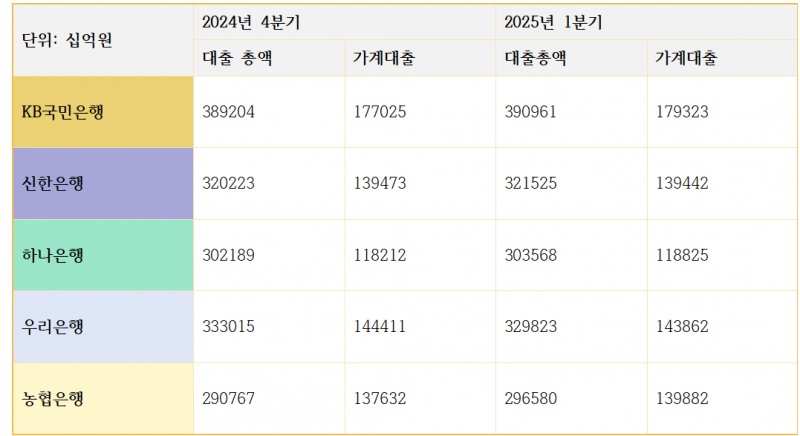
올해 1분기 5대은행의 1분기 말 가계대출 잔액은 721조3340억원으로 나타났다. 은행별로 살펴보면 국민은행·하나은행·농협은행은 늘고 신한은행·우리은행은 소폭 줄었다.국민은행의 1분기 가계대출 규모는 179조3236억원 규모로 직전분기 177조원 대비 약 2조원 가량 늘었다. 이 중 주택담보대출이 10조1142억원에서 10조4127억원으로 약 3000만원가량 늘었다.
하나은행의 가계대출은 같은 기간 135조9570억원 규모에서 136조3730억원 규모로 늘었다. 마찬가지로 담보대출이 118조2120조원대에서 118조8250억원 규모로 약 7000만원가량 늘었다. 농협은행의 가계대출도 137조6327억원 규모에서 139조8825억원으로 불어나며 상승폭이 컸다.
신한은행은 지난해 4분기 말 139조4739억원에서 올해 1분기 139조4422억원으로 가계대출이 줄었지만 폭은 크지 않았다. 우리은행은 144조4110억원에서 143조8620억원으로 줄었지만, 5대은행 중 가계대출 잔액은 두 번째로 많았다.
정부의 부동산규제 움직임 이후 줄어들기 시작하던 가계대출에 다시 불이 붙은 것은 지난해 10월 이후 기준금리가 빠르게 인하되기 시작하면서였다. 2년가량 3.50%를 유지하던 기준금리는 지난해 10월 3.25%로 인하된 것에 이어 두 차례 연속 인하돼 2.75%선까지 하락했다.
여기에 서울시가 올해 2월 서울시가 강남·대치·잠실 등 고가 부동산이 밀집한 지역의 토지거래허가구역을 대거 해제하면서 잠잠하던 집값에 다시 불이 붙었다. 집값이 치솟자 당국과 서울시는 한 달만에 토허제를 재지정하며 물러섰지만, 이미 주담대 시장은 급격히 불어난 후였다. 전국 주택거래량은 올해 1월 3만8000건에서 2월 5만1000건, 3월 6만7000건으로 증가했다. 수도권 주택거래량도 1월 1만8000건에서 2월 2만4000건, 3월 3만6000건으로 늘었다.
결정적으로 오는 7월에는 스트레스 총부채원리금상환비율(DSR) 3단계 규제 시행이 예고된 상태다. 이에 대출길이 막히기 전 미리 대출을 받으려는 선수요가 막차로 몰리면서 가계대출이 급등하고 있다는 분석이 나온다.
금융당국의 시뮬레이션에 따르면 연소득이 6000만원인 차주가 금융권에서 30년만기 변동금리(대출이자 4.0%·원리금 균등상환 가정)로 대출받을 경우 3단계 스트레스 DSR 도입 전 한도는 3억6400만원이다. 여기서 3단계 스트레스 DSR이 적용되는 7월 1일부터 수도권 주담대를 받을 경우 한도는 3억5200만원으로 1200만원 줄어든다.
가계대출 하향관리 목표 무색, 7월 DSR관리 효과 있을까
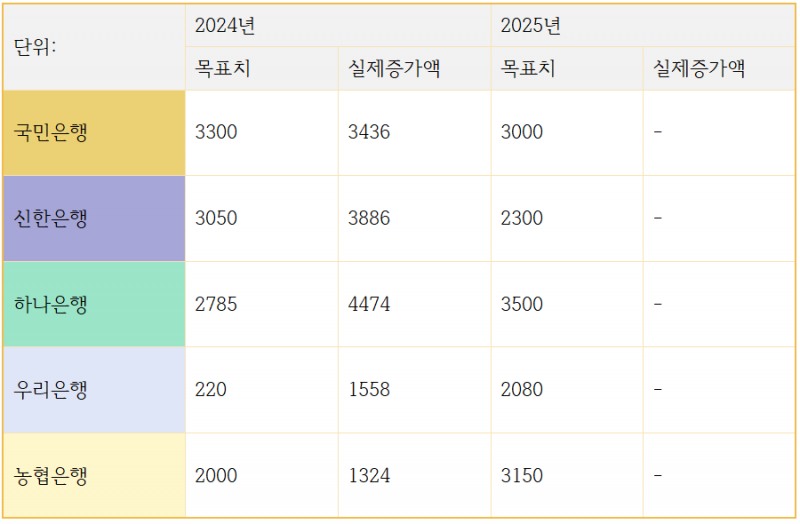
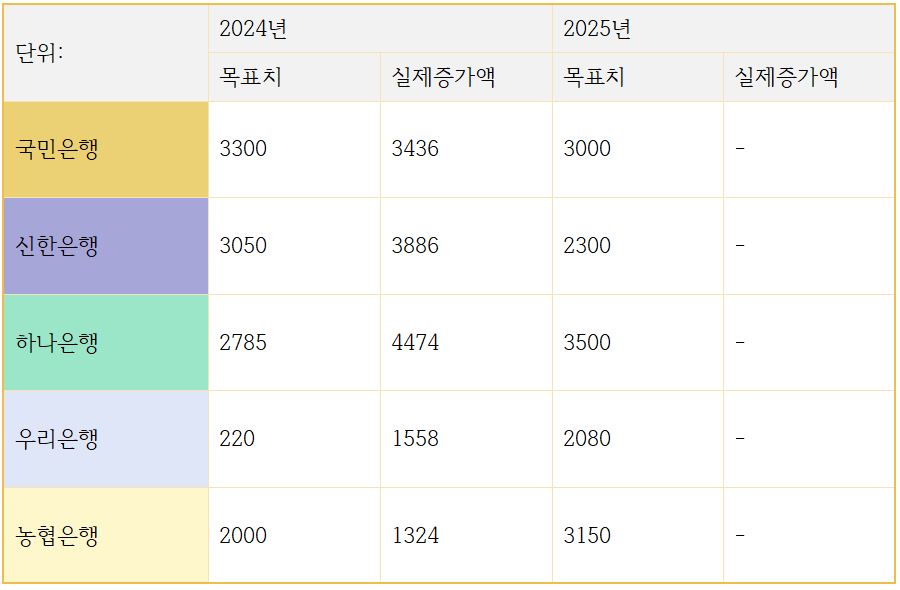
올해 초 시중은행들은 가계대출 증가액을 낮춰잡겠다는 계획을 밝힌 바 있다.5대 은행이 국회 정무위원회 소속 이인영 의원실에 제출한 자료에 따르면 올해 이들 은행의 가계대출 관리 목표치는 14조305억원으로 작년 가계대출 증가액(14조6800억원)을 하회한 것으로 나타났다.
올해 정책성 상품을 제외한 가계대출 관리 목표치는 신한은행이 2조3000억원, KB국민은행은 3조5억원, 하나은행은 3조5000억원, NH농협은행은 3조1500억원, 우리은행은 2조800억원 등으로 나타났다. 작년 가계대출 증가액에 비해서는 신한은행은 40.8%, KB국민은행은 12.7%, 하나은행은 21.8% 각각 적은 반면, NH농협은행은 138%, 우리은행은 33.5% 각각 늘어난 수치다.
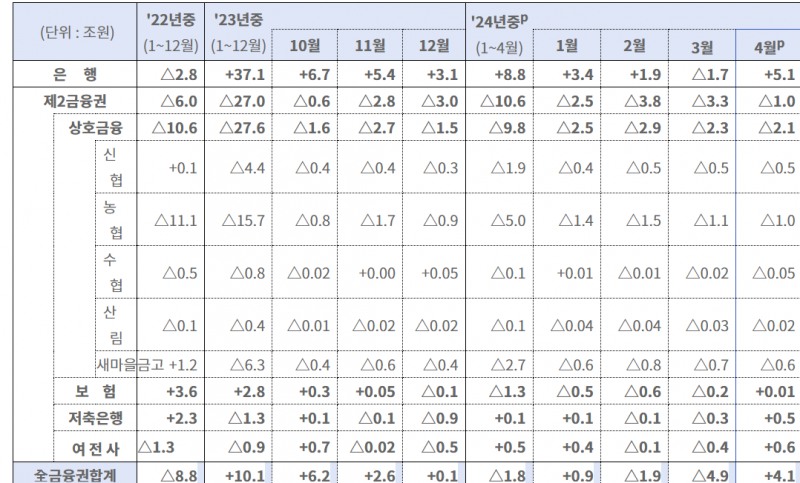
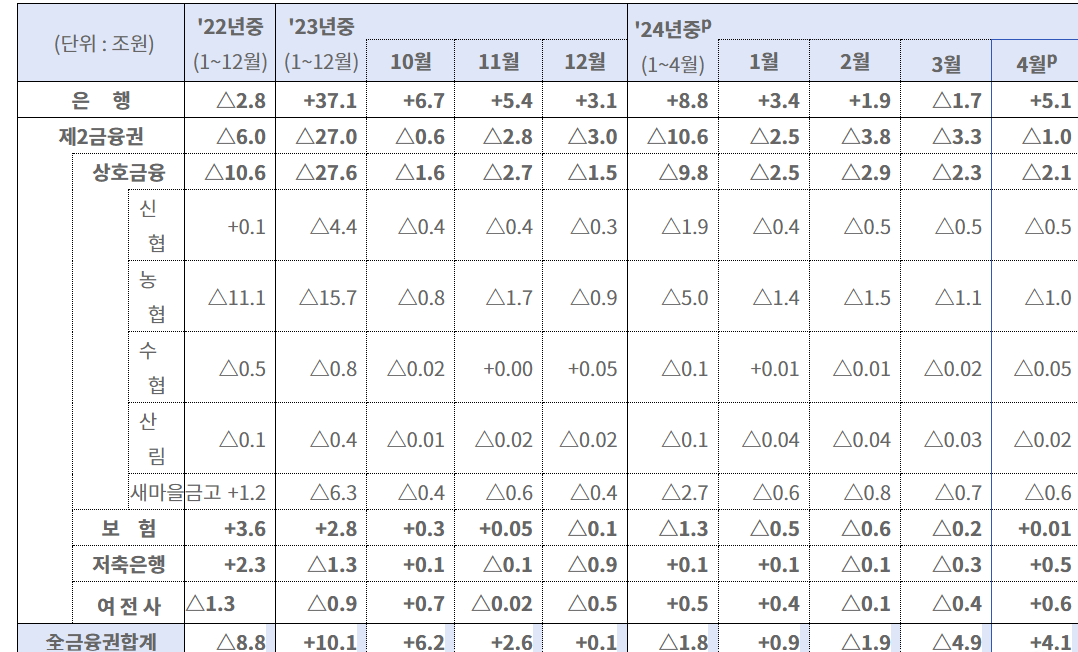
그러나 금융당국이 발표한 '2025년 4월중 가계대출 동향(잠정)'에 따르면 지난달 전 금융권 가계대출은 전월에 비해 5조3000억원 늘었다. 지난해 10월(6조5000억원) 이후 6개월만의 최대 증가폭이다.
특히 주택담보대출이 4조8000억원 불어나며 전월(3조7000원) 대비 증가폭이 확대됐다. 은행권 주담대는 3조7000억원, 제2금융권 주담대는 1조1000억원 각각 증가했다. 이 중 은행 자체 주담대는 1조9000억원이었다.
금융당국은 "지난 2~3월 증가한 주택거래 관련 대출이 본격적으로 실행되면서 4월 주담대 증가세 확대로 이어졌고, 신용대출을 중심으로 한 기타대출 증가는 4월중 주식시장 변동성 확대 등에 따른 자금수요에 기인한 것으로 보인다"고 분석하는 한편, "3월에 비해 4월 가계대출이 다소 큰 폭으로 증가했지만 연간 가계대출 관리목표 등을 감안하면 현재까지는 관리 가능한 범위 내에 있다"고 설명했다.
시중은행 한 관계자는 “돌아오는 금통위 상황을 지켜봐야겠지만 2%대 기준금리가 변할 것 같지는 않아 투자와 대출 수요가 줄어들지는 않을 것으로 본다”며, “연초 계획에 영향을 주지 않는 범위에서 관리를 할 것이고, 스트레스DSR 여파가 있는 7월 정도가 되면 증가세가 꺾여 전반적으로 안정세를 찾을 것”이라고 말했다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















