






 이재근기사 모아보기)이 올해 1분기 3895억원의 당기순이익을 기록했다. 전년 동기(9315억원) 대비 58.2% 감소한 수치다. 홍콩 H지수 주가연계증권(ELS) 손실보상 영향으로 영업외손실이 확대되면서 순이익이 큰 폭으로 떨어졌다는 분석이다.
KB금융그룹(회장 양종희닫기
 양종희기사 모아보기)은 25일 2024년 1분기 경영실적을 발표했다.
이종민 KB국민은행 부행장은 ELS 손실 배상액이 전액 반영된 것이냐는 질문에 "1분기에 충당 부채를 충분히 적립했다"며 "3월 말 기준 H지수를 기준으로 했고 여기에 일부 버퍼를 줬다"고 말했다.
이어 "현재 H지수 상승 추세를 감안하면 추가 손실 가능성은 없다고 생각한다"며 일회성 요으로 생각해 달라"고 덧붙였다.
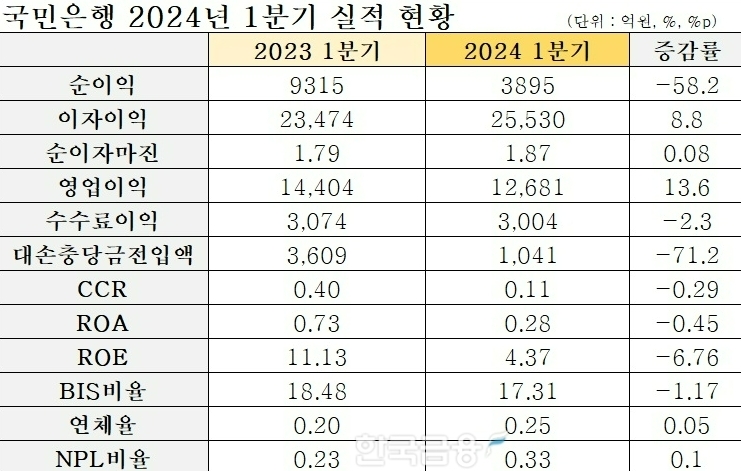
KB국민은행의 이자이익은 전년 동기(2조3474억원) 대비 8.8% 증가한 2조5530억원을 기록했다. 순이자마진(NIM)은 1.87%로 전년 동기(1.79%) 대비 0.08%포인트(p) 상승했다. 이는 저원가성 예금이 증가하고 고금리 예부적금 만기 도래 등 비용률 하락이 영향을 미쳤다는 설명이다.
이종민 부행장은 NIM 성장 전망에 대해서 "자산 리프라이싱 효과가 점진적으로 소멸하는 가운데 연내 기준금리 인하 가능성과 은행 간 대출 경쟁 심화 등으로 인해 올해 NIM은 점진적으로 하락세를 보일 것으로 예상한다"고 설명했다.
수수료이익은 전년 동기(3074억원) 대비 2.3% 감소한 3004억원을 기록했다. 영업이익은 1조4404억원으로 전년 동기(1조2681억원) 대비 13.6% 증가했다. 일반관리비는 전년 동기(1조303억원) 대비 5.2% 증가한 1조835억원을 기록했다.
지난 3월 말 기준 원화대출금은 343조원으로 전년 동기(326조원) 대비 5.2% 증가했다. 전년 말(341조원) 대비 0.6% 증가했다.
가계대출은 주택자금대출 중심으로 대출 성장이 소폭 확대되면서 전년 동기(162조원) 대비 3.0% 증가한 167조원을 기록했다. 전년 말(166조원) 대비 0.4% 올랐다. 기업대출은 중소기업과 대기업 대출이 고른 성장을 보이며 전년 동기(164조원) 대비 7.4% 증가한 177조원을 기록했다. 전년 말(175조원) 대비 0.7% 증가했다.
대손충당금전입액은 1041억원으로 전년 동기(3609억원) 대비 71.2% 감소했다. 대손충당금전입비율(CCR)은 전년 동기(0.40%) 대비 0.29%p 떨어진 0.11%를 기록했다. 신용손실충당금전입액은 1621억원으로 전년 동기(3913억원) 대비 58.6% 감소했다.
주요 수익성 지표인 총자산순이익률(ROA)은 전년 동기(0.73%) 대비 0.45%p 하락한 0.28%, 자기자본순이익률(ROE)은 전년 동기(11.13%) 대비 6.76%p 하락한 4.37%를 기록했다.
자기자본(BIS)비율은 전년 동기(18.48%) 대비 1.17%p 하락한 17.31%로 예상했다. 연체율은 0.25%로 전년 동기(0.20%) 대비 0.05%p 상승했다. 고정이하여신(NPL)비율은 0.33%로 전년 동기(0.23%) 대비 0.10%p 상승했다. NPL커버리지비율은 208.2%를 기록하며 전년 동기(263.9%) 대비 55.7%p 하락했다.
경영 효율성 지표인 영업이익경비율(CIR)은 전년 동기(38.3%) 대비 2.0%p 상승한 40.3%를 기록하면서 악화했다. 보통주자본비율(CET1)은 전년 동기(15.25%) 대비 0.91%p 하락한 14.34%로 예상했다.
올 1분기 크레딧 코스트(Credit Cost)는 0.11%로 안전·우량자산 중심의 질적 성장과 선제적 리스크관리로 전년 말 대비 0.19%p 하락했다.
신혜주 한국금융신문 기자 hjs0509@fntimes.com




















