





▲ 이희수 신한저축은행 대표
 이희수기사 모아보기 신한저축은행 대표가 부실채권(NPL) 시장에서 틈새 영업을 하고 있다. 지난해 시범 매입을 하면서 첫 발을 들인 후 1년 새 규모를 300% 가까이 확대했다. 아직 신수익원을 확보했다고 말하긴 이르지만 계속해서 NPL을 매입하며 새 포트폴리오를 만들어 나가고 있다.
수익 나기까지 최소 2년 걸린다
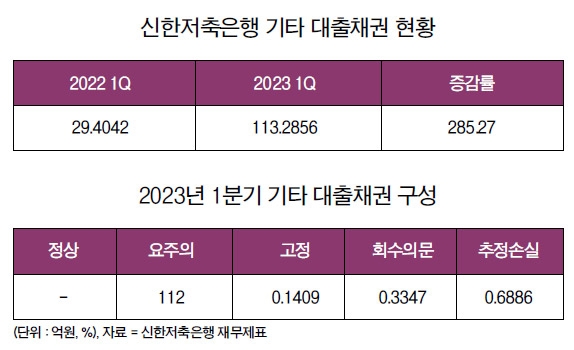
신한저축은행은 지난해 경기 침체로 채권가격이 낮아진 틈을 타 NPL 매입 시장에 진출했다. 작년 1분기 29억4042만원이던 기타대출채권은 올해 1분기 전년 동기 대비 285.27% 증가한 113억2856만원을 기록했다. 기타대출채권은 외부로부터 매입한 부실채권을 의미한다.신한저축은행이 사들인 채권은 대부분 개인회생채권과 신용회복채권 등 자산건전성 중 요주의로 분류되는 부실채권들이다. 대출채권의 건전성은 크게 정상-요주의-고정-회수의문-추정손실 5가지로 분류된다.
올 1분기 신한저축은행의 기타대출채권 가운데 요주의는 112억을 기록했다. 고정이하여신이 차지하는 비율은 전체 중 1.03%(1억1642만원)에 그쳤다. ▲고정 1409만원 ▲회수의문 3347만원 ▲추정손실 6886만원을 기록했다.
개인회생채권과 신용회복채권은 일반 부실채권과 달리 정해진 상환 스케줄에 따라 미래 현금흐름을 예측할 수 있어 평가가 가능하다. 큰 물량이 한 번에 매각·투자되는 담보부 채권과 비교해 금액이 적긴 하지만 리스크가 적다. 개인회생채권은 법원이, 개인신용회복채권은 신용회복위원회가 주관한다.
신한저축은행 관계자는 “여유자금을 운용하기 위해 부실채권을 매입한 것이 아니다”라며 “지난해 경기 침체로 인한 연체 증가로 부실채권에 대한 시장 가격이 낮아진 상황에서 영업 기회가 있다고 봤고 저축은행 NPL 매입을 결정한 것”이라고 전했다.
그러면서 “부실채권 매입을 전문적으로 하는 채권추심업자들이 있기 때문에 이때가 아니면 우리 몫이 아닐 거라고 생각했다”며 “주력으로 하거나 많이 할 생각은 아니다”라고 덧붙였다. 매입한 채권들이 수익으로 전환되기까지 다소 시간이 걸릴 전망이다. 채권이 완납돼야지만 수익에 반영되기 때문이다.
신한저축은행 관계자는 “당해 회계연도에는 수익이 나지 않을 것”이라며 “내년이나 내후년이 돼야 한다”고 말했다. 업계는 저축은행 업권에서 NPL을 매입하는 것은 쉽지 않다고 보고 있다. 이를 평가하고 관리할 수 있는 시스템이 갖춰져 있어야 하기 때문이다.
업계 한 관계자는 “NPL 매입은 부실화된 채권을 사서 이익을 내는 것이기 때문에 금융지주계열 저축은행의 경우 꺼려 할 수 있지만 신한저축은행은 이를 관리할 수 있는 능력이 되기 때문에 매입한 것”이라고 했다.
현재 신한저축은행에는 매출채권 관리를 위한 전산 시스템이 마련돼 있다. 신한저축은행 측은 “수익이 나기까지 최소 2~3년이 걸리기 때문에 초기 비용 부담을 감당할 만한 체력이 있어야 한다”고 설명했다.
상위 10개사 중 건전성 지표 ‘우수’
신한저축은행은 올 1분기 조달금리 상승과 부동산 경기 하락 등으로 저축은행 업계 대부분이 실적 하락을 경험한 것과 달리 나홀로 성장세를 기록했다.대출채권 매각에 따른 일회성 요인으로 순이익이 전년 동기 대비 40.8%(376억원 기록) 증가한 OK저축은행을 제외하고 상위 5개사(SBI·한국투자·웰컴·페퍼저축은행) 모두 부진한 성적을 거뒀다.
신한저축은행의 올 1분기 순이익은 전년 동기(100억원) 대비 5% 증가한 105억원을 기록했다. 영업이익도 소폭 늘었다. 전년 동기(133억원) 대비 0.75% 증가한 134억원을 기록했으며, 이자이익은 1년 새 13.51% 증가한 395억원을 달성했다.
다만 수익성을 나타내는 총자산순이익률(ROA)과 자기자본순이익률(ROE)은 모두 떨어졌다. ROA는 전년 동기(1.47%) 대비 0.08%포인트(p) 하락한 1.39%를 기록했다. ROE는 1년 사이 17.08%에서 3.91%p 줄어든 13.17%를 기록했다.
자산건전성 지표도 다소 악화됐지만 상위 10개사(SBI·OK·한국투자·웰컴·페퍼·애큐온·다올·상상인·모아·신한저축은행) 중 가장 안정적인 지표를 유지했다.
총 여신 중 3개월 이상 연체된 대출이 차지하는 비율인 고정이하여신비율은 3.13%로 전년 동기(1.96%) 대비 1.17%p 상승했다. 고정이하여신비율은 낮을수록 자산건전성이 양호한 것을 나타내며 8% 이하면 재무구조가 건전한 것으로 평가한다.
NPL커버리지비율은 134.76%로 전년 동기(160.59%) 대비 25.83%p 하락했다. NPL커버리지비율은 잠재적인 부실채권에 대처할 수 있는 손실흡수 능력을 의미하는데 높을수록 좋다.
연체율은 지난해 1분기 1.74%에서 올 1분기 3.66%로 0.02%p 상승했다. BIS기준 자기자본비율은 11.15%에서 15.15%로 4%p 상승했다. BIS 자기자본비율 법정규제비율은 8% 이상이다.
특히 신한저축은행은 올 1분기 자산 3조132억원을 기록하며 KB저축은행(2조9570억원)을 제치고 저축은행 총자산 기준 상위 10개사에 안착했다. 현재 금융지주계열 저축은행(신한·KB·우리금융·하나저축은행) 가운데 가장 많은 총자산을 보유하고 있다.
신한저축은행 측은 “그동안 기업여신과 보증부여신, 개인신용여신으로 분산된 상품 포트폴리오를 바탕으로 비교적 견조한 실적을 달성할 수 있었다”라며 “지속적으로 비대면 채널 확장과 디지털에 기반한 프로세스 개선으로 비용 측면에서도 효율적인 모습을 보여주고 있다”고 설명했다.
부동산 담보 대출의 경우 예년보다 보수적으로 가져가고 있다. 지난 3월 말 기준 신한저축은행의 부동산 담보 대출금은 5904억원으로 전년 동기(6577억원) 대비 10.23% 감소했다.
신한저축은행 관계자는 “부동산 대출은 지방 대신 수도권을, 상업용 대신 주거용을 중심으로 취급하고 있다”고 말했다.
신혜주 기자 hjs0509@fntimes.com




















