





다만 이 같은 점포 축소 움직임이 국내 창업 환경을 저해하고 지역경제에도 부정적인 영향을 미칠 수 있다는 지적이 나온다. 금융당국은 급격한 점포 폐쇄를 막기 위한 제도개선을 추진한다.
직원도 줄여…디지털 전환·비용 효율화 움직임
9일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 국내 점포(지점·출장소·사무소)는 지난해 말 기준 4014개로 2018년 말(4732개) 대비 718개 줄었다.지역 시군구 등에도 위치한 농협은행의 점포 수가 지난해 말 1114개로 5대 은행 중 가장 많았다. 이어 국민은행 856개, 신한은행 738개, 우리은행 713개, 하나은행 593개 순이었다.
은행들은 코로나19 이후 비대면 거래 확대로 디지털 전환을 가속화하면서 오프라인 점포와 ATM을 대폭 축소했다.
5대 은행의 ATM 수는 지난해 말 2만3730개로 2018년 말(3만1096개)에 비해 7366개 줄었다. 4년간 연평균 1842개가 사라졌다.
점포가 줄면서 직원 수도 감소세다. 5대 은행의 지난해 말 기준 직원 수는 총 6만9751명으로 집계됐다. 4년 전인 2018년 말(7만4195명)과 비교하면 4444명 감소한 수치다. 매년 1000명 이상의 직원이 줄어든 셈이다.
은행 점포와 직원 수는 줄어든 반면 금리 인상기 은행들이 사상 최대 이익을 올리면서 직원 1인당 및 점포당 생산성은 크게 높아졌다.
관련기사
5대 은행의 지난해 충당금 적립 전 이익은 KB국민은행이 5조1499억원으로 가장 많았다.
신한은행은 4조7201억원, 하나은행은 4조4675억원, 우리은행은 4조2369억원, 농협은행(농업지원사업비 부담전 기준)은 3조6865억원을 기록했다.
직원 1인당 생산성(충당금 적립 전 이익/직원 수)은 하나은행이 3억8000만원으로 가장 높았다. 이어 신한은행(3억4700만원), 우리은행(3억500만원), 국민은행(3억300만원), 농협은행(2억7300만원) 순이었다.
이들 은행의 2018년 직원 1인당 생산성은 신한은행 2억4200만원, 하나은행 2억1100만원, 농협은행 2억300만원, 국민은행 1억8400만원, 우리은행 1억6200만원 등으로 2억원 안팎이었다.
지난해 점포당 생산성(충당금 적립 전 이익/점포 수)도 하나은행이 75억3400만원으로 가장 높았고 이어 신한은행(63억9600만원), 국민은행(60억1600만원), 우리은행(59억4200만원), 농협은행(33억900만원) 순으로 나타났다. 농협은행의 경우 수익성이 낮은 지역 점포를 많이 유지하고 있는 특성상 생산성이 낮은 것으로 분석된다.
최근 은행권은 코로나19 이후 급증한 대출과 기준금리 상승의 영향으로 사상 최대 실적을 거둔 뒤 내부 임직원들의 성과급이나 퇴직금을 늘리고 주주 배당 확대에만 몰두해 ‘돈 잔치’를 벌이고 있다는 비판을 받고 있다. 5대 은행의 지난해 이자이익은 총 36조9288억원으로 전년(30억3062억원) 대비 21.9%(6조6326억원) 증가했다.
지난 2020년(27조309억원)과 비교하면 10조원 가까이 늘었다. 이자이익 확대에 힘입어 이들 은행이 지난해 거둔 당기순이익은 12조6908억원(잠정치)으로 전년(10조7818억원) 대비 17.7%, 2020년(8조6745억원)에 비해서는 46.3% 증가했다.
5대 은행의 지난해 고정급, 성과급, 퇴직급, 복리후생비 등 인건비는 총 10조7991억원으로 전년(10조2318억원)보다 5673억원 확대됐다. 이 중 고정급여가 5조4044억원, 성과급 1조9595억원, 퇴직금이 1조5152억원이었다.
4대 은행, 5년간 570개 점포 축소…부작용 우려 지적
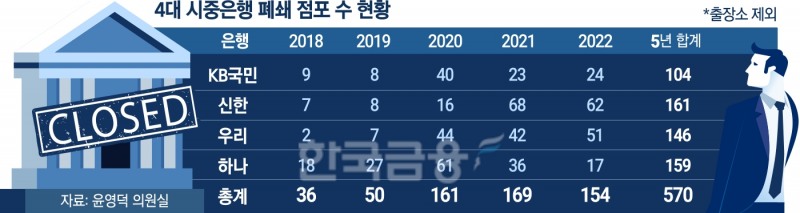
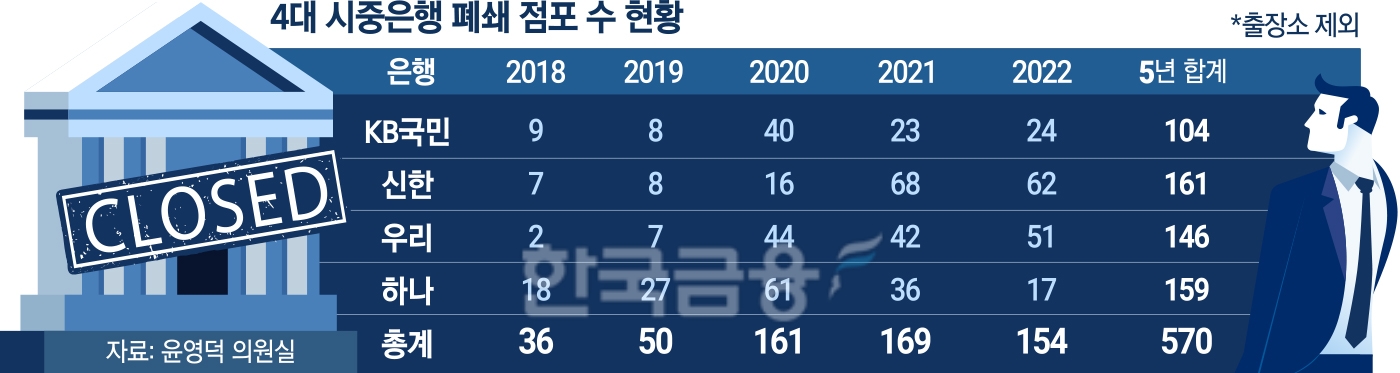
4대 은행(국민·신한·하나·우리)으로 좁혀보면 최근 5년간 폐쇄된 점포 수는 총 570곳이었다.윤영덕 더불어민주당 의원실에 따르면 이들 은행의 폐쇄 점포 수는 2018년 36곳, 2019년 50곳에서 2020년 161곳, 2021년 169곳으로 크게 증가했다. 지난해에는 154곳의 점포가 문을 닫았다.
은행별로는 신한은행이 161곳으로 가장 많았고 하나은행 159곳, 우리은행 146곳, KB국민은행 104곳 순이었다.
윤 의원은 “금융의 공공성은 매우 중요하다”며 “은행 점포가 폐쇄될 경우 모바일 활용과 교통 접근이 어려운 고령자 등 금융 취약계층은 금융 서비스를 이용할 수 없게 되므로 이를 보완할 수 있는 정책이 필요하다”고 말했다.
은행들은 영업 방식 변화와 경영 효율성 등을 고려하면 점포 축소는 불가피한 조치라고 주장하고 있다. 하지만 정부는 고령층 고객과 금융 인프라가 부족한 지역을 중심으로 불편과 소외 현상이 커질 수 있다는 점을 우려하고 있다.
이복현닫기
 이복현기사 모아보기 금감원장은 “은행의 구조조정 모습을 보면 금융 취약층에 대한 접근성이 떨어짐에도 불구하고 지점 수를 줄인다든가 고용 창출 이력을 줄여 비용을 절감함으로써 자기자본이익률(ROE)을 높이는 방식을 추구하고 있다”며 “약탈적이라고도 볼 수 있는 비용 절감과 시장에서의 우월적 지위를 이용하는 것이 적절한지에 대해 강한 문제의식이 있었고 그게 지금 정점에 와 있는 것”이라고 지적한 바 있다.
금융경제연구소가 지난 2월 발표한 ‘은행 영업점 축소 파급효과 분석과 은행권 대응방안’ 보고서에 따르면 4대 은행의 사전영향평가 항목은 각기 다른 기준을 적용하고 있고 대체 지점과 수단 적정성 기준, 외부 자문위원의 평가 양식, 인접 지점 거리 측정 방식 등도 은행별로 다른 상황이다. 1km 미만 지점은 사전영향평가 없이 폐점이 진행되는 은행도 존재했다.
은행 점포 축소가 지역 경제에 부정적 영향을 미칠 수 있다는 지적도 나온다. 보고서는 지역별로 은행 지점 수가 1% 늘어날수록 지역내총생산(GRDP)이 0.31% 증가한다고 분석했다.
강다연 연구위원은 “은행의 점포 축소화는 국내 창업 환경을 저해하며, 지역경제에도 부정적인 영향을 미친다”면서 “폐점 대상 지점 선정 시 적정성 제고 방안을 모색하고, 사전영향평가 외부자문위원 검증단계의 객관성을 확보하는 것 등을 검토할 필요가 있다”고 말했다.
금융당국과 여론의 비판이 커지자 은행권은 올해는 점포 축소 속도 조절에 나설 예정이다.
당국은 은행이 급격한 점포 폐쇄에 따른 부작용을 줄이기 위해 노력해야 한다면서 점포 폐쇄 시 사전 영향평가의 실효성을 제고하겠다는 입장이다.
이복현 원장은 최근 “복잡한 금융거래 특성상 소비자들의 대면 거래 수요가 있고 점포 폐쇄가 지역사회나 고령층에 미치는 영향이 크다는 점에서 급격한 점포 폐쇄로 인한 부작용을 최소화하기 위해 업계와 당국 모두가 노력할 필요가 있다”고 말했다.
그는 “금감원도 특화 점포 개설, 공동점포 운영 등 점포 폐쇄 부작용을 줄이기 위한 은행의 노력을 적극 지원하고 점포 폐쇄 시 사전 영향평가 제도의 실효성을 제고하는 등 소비자 불편이 최소화되도록 노력하겠다”고 언급했다.
한아란 기자 aran@fntimes.com





















