





강성호 보험연구원 선임연구위원·김세중・정원석 연구위원은 이같은 내용을 담은 '장수하는 고령사회, 준비와 협력(Ⅰ): 사적연금 정책방향' 보고서'를 3일 발표했다.
우리나라는 2025년 노령인구 비중이 20%를 넘는 초고령사회에 진입할 것으로 예상되고 있다. 노인빈곤율도 OECD 평균 15.3%를 상회하는 43.3%로 나타나 공적연금으로 노후보장을 해결하기 어려운 상황이다.
강성호 선임연구위원은 공적연금인 국민연금만으로는 노후빈곤 문제 해결이 어렵다고 지적했다.
강 선임연구위원은 "국민연금은 넓은 사각지대, 낮은 급여 수준, 재정 불안정 등에 직면해 있는 가운데, 이를 보완하려는 기초연금 확대 역시 정부 재정을 통한 재원조달에 한계가 있다'라며 "국민연금은 납부예외자, 체납자 등으로 인해 사각지대 범위가 넓고 실질 소득대체율은 20.9%(2021년)로 낮고 국민연금 보험료율은 9%, 법정 소득대체율은 40%로 저부담·고급여 체계에 따른 재정 불안정 문제가 지속되고 있다"고 진단했다.
공적연금을 보완할 수 있는 퇴직연금 등 사적연금이 존재하지만 활성화가 되지 못하고 있다고 지적했다.
그는 "2020년 현재 개인연금 가입률은 8000만 원 이상 소득자는 50.1%이나 2천만 원 이하 소득자는 0.1%에 불과하며, 근로자가 가입하는 퇴직연금 가입률은 300인 이상 사업장의 69.1%가 가입하고 있으나 5인 미만 사업장은 11.9%에 불과하다"라며 "퇴직연금은 이직 시 IRP 계좌로 이관한 후 자유롭게 해지할 수 있어 이관 직후에 해지하는 경향이 높고 수령단계에서는 대부분 일시금으로 수령함에 따라 사적연금의 노후소득보장 기능이 취약하다"고 설명했다.
강성호 선임연구위원은 사적연금 활성화를 위한 정책 지원이 필요하다고 강조했다. 현재 사적연금 가입을 유도하기 위한 세제혜택이 있지만 부족하다고 지적했다.
강 선임연구위원은 "OECD 주요국의 보험료(납부액) 대비 지원수준은 전체 기준 26%로 추정되나, 우리나라 연금세제 지원 수준은 확정급여형, 확정기여형 각각 17%와 14%로 OECD 주요국들에 비해 낮은 편"이라며 "퇴직급여를 연금형태로 수령 시 퇴직소득세의 30%로 경감(연금수령 기간이 10년 초과 시 40%를 경감, 2020년 이후)하고 있으나, 최근 정부의 퇴직급여에 대한 세제혜택 강화정책이 노후소득보장 강화로 이어질 수 있도록 세제혜택과 연금수령을 연계할 필요가 있다"고 말했다.
강성호 선임연구위원은 OECD국가 사적연금 세제지원 비율 수준으로 세제혜택을 강화하는 등 연금세제 정책을 추진해야한다고 진단했다.
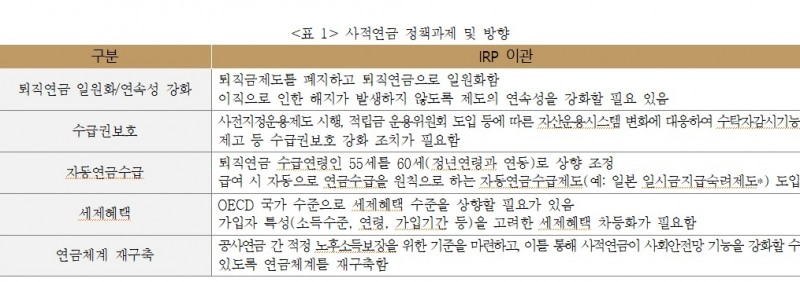
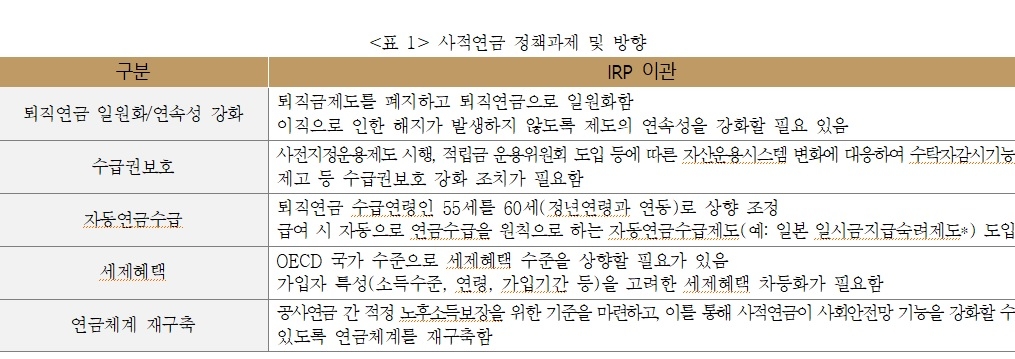
강 선임연구위원은 "OECD 국가의 사적연금 세제지원 비율 수준으로 세제혜택 수준을 상향할 필요가 있으며, 소득수준, 연령, 가입기간 등 가입자 특성을 고려한 세제혜택 차등화가 필요하다"라며 "퇴직일시금에 대한 세제지원은 축소하되 연금수령 시 세제혜택은 강화해 연금화를 유도해야 한다"고 말했다.
공적연금, 사적연금 등을 효율화할 수 있도록 전담 조직을 만들어야 한다고 제언했다.
그는 "연금개혁의 성공을 위해 노후소득보장의 목표소득대체율에 대해 논의하고, 이를 달성하기 위한 공사연금의 역할 분담 방안을 마련해야 한다"라며 "공사연금 제도 간 연계와 종합적 대책마련을 위헤 이를 관리할 수 있는 대통령 직속 전담 조직 등을 구성할 필요가 있다"고 밝혔다.
사적연금 가입 확대와 유지율 제고, 퇴직연금 일원화가 필요하다고 강조했다.
강성호 선임연구위원은 "퇴직금제도를 폐지하고 퇴직연금으로 일원화하는 방안을 추진하되, 실효성 제고를 위해 신규 사업장에 대해 퇴직연금 의무화를 우선적으로 추진할 필요가 있다"라며 "유지율 개선의 실효성 확보를 위해 정년시점까지 해지할 수 없도록 강제하되, 이직 과정에서 초래될 생활비 마련 등 긴급자금 필요 시 퇴직급여 담보대출 등을 적극적으로 활용하도록 해줘야 한다"고 말했다.
전하경 기자 ceciplus7@fntimes.com





















