






새해부터 금융권의 분위기가 심상치 않습니다. 해가 바뀌면서 닫혔던 대출문이 다시 열렸지만, 총부채원리금상환비율(DSR) 규제가 강화되면서 대출문은 그야말로 '바늘구멍'이 됐는데요.
올해부턴 DSR 산정 시 카드론(장기카드대출)도 포함되면서 카드사와 저신용자들의 걱정이 이만저만 아니게 됐습니다. 그래서 오늘은 도대체 왜 카드론은 DSR 기준에 포함됐는지, 문제는 무엇인지에 대해 살펴보고자 합니다.
총부채원리금상환비율 개념 타파
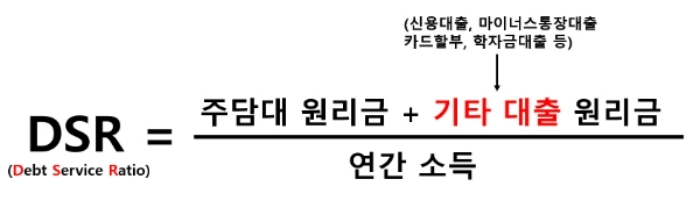

우선 DSR은 무엇일까요? 지난 2016년 금융위원회가 직접 내놓은 대출심사 지표로, 개인이 받은 대출에서 갚아야 할 1년치 원리금(원금+이자)을 몽땅 합쳐 연 소득으로 나눈 비율을 말합니다. DSR이 높을수록 본인의 소득 대비 대출 상환 부담이 크다는 의미입니다.
이전에는 주택담보대출 원리금에 다른 대출의 '이자'만 더해 금융부채를 계산했다면, DSR은 주담대 원리금뿐만 아니라 모든 금융권에서 빌린 대출의 원리금까지 합산해 대출 가능 여부를 판단하도록 만든 거죠.
분모는 그대로에 분자만 더 커지게 만듦으로써 DSR을 높여, 결국 대출한도를 줄이겠다는 것입니다. 쉽게 말해 제대로 갚을 수 있는 사람에게만 대출을 해주겠다는 것이죠.
왜 카드론은 DSR에 포함됐나?
그런데 이 DSR 기준이 올해부터 카드사는 기존 60%에서 50%로 강화됐으며, 카드론까지 적용 대상에 포함됐습니다.
관련기사
하지만 지난해 시중은행에 대한 대출규제 '풍선효과'로 고신용자들이 카드론에 집중되면서, 더 이상 카드론의 주사용자가 저소득층이 아니게 된 거죠.
이에 따라 금융당국은 올해 7월로 유예됐던 카드론 DSR 적용을 1월로 앞당기며 "카드론 증가세는 새로운 가계부채 뇌관이 될 수 있어 차주단위 DSR에 일찍 포함하기로 했다"는 입장을 내놨습니다.
결국 '주담대+모든 금융권 대출의 원리금' 총합이었던 분자에 카드론까지 포함되면서, 소득이 적거나 기존에 빚이 많은 차주가 대출받기는 더욱 힘들어졌습니다. 예를 들어 이제 카드론으로 수천만원을 빌리게 되면 주담대나 신용대출 등 다른 대출이 어려워지게 된 것이죠.
그런데 설상가상으로 금융감독원은 DSR 산출 과정에서 일시상환 카드론의 약정 만기를 최장 3년까지만 반영하도록 결정했습니다. 소비자가 실제 대출 약정 만기를 3년보다 길게 신청하더라도 DSR 비율을 산출할 때는 3년으로 반영해서 계산하게 만든 거죠.
일반적으로 카드론의 약정 만기는 최장 5년까지 적용되는데, 약정 만기를 길게 설정할수록 DSR 비율이 떨어지고 대출 한도가 늘어나니 금융당국이 서둘러 나서 이를 막은 것입니다. 다만 분할상환을 선택할 시 인센티브 차원에서 최장 5년까지 반영하기로 했죠.
카드사 수익성 악화 · 저신용자 자금난 심화
카드업계도 이러한 상황에 난처한 기색이 역력합니다.가뜩이나 기준금리 인상으로 자금 조달 사정이 안 좋아진 가운데, 가맹점 수수료율 인하와 카드론 DSR 적용까지 맞물리면서 카드사의 수익 감소가 불가피해졌기 때문이죠.
특히 카드론은 은행권 대출과 달리 중도상환수수료가 따로 없고 심사 과정도 복잡하지 않아 중·저신용 차주들에게 인기가 높았습니다. 카드업계에 따르면 지난 2020년 12월 말 기준 카드대출자산의 95%가 중·저신용자의 카드대출로 구성돼 있을 만큼 이들의 비중이 매우 컸죠.
하지만 이번 조치로 카드론 소비자들이 대거 빠져나게 될 위험에 처하자, 카드사들은 그간 카드론으로 신용판매 부분의 적자를 메워온 만큼 주요 수익원이었던 대출 사업마저도 어려워지게 된 것입니다.
카드업계와 마찬가지로 저소득·저신용 차주들의 어깨도 무겁게 짓눌리고 있는데요.
통상 카드론을 찾는 차주들은 다른 곳에서 이미 많은 대출을 받은 중·저신용자가 대부분입니다. 그런데 카드론이 막히게 되면서 이들은 대부업이나 불법 사금융으로 내몰릴 가능성이 커지게 된 거죠.
또한 고신용자의 카드론 수요가 늘면서 중·저신용자와의 금리 격차가 심화되는 양극화 현상도 발생합니다. DSR 규제가 강화되면서 카드사들이 자산건전성 관리에 신경을 기울여야 하는 만큼, 카드론 금리 적용에 있어 고신용 차주를 우대하자 중·저신용자의 입지는 더욱 좁아진 것입니다.
전문가 "복지차원 지원책 강화해야"
금융당국은 이러한 상황을 감안해 돈을 빌리기 어려운 취약차주들이 불법 사금융으로 내몰리는 것을 막기 위한 지원을 늘리기로 했는데요.우선 전세자금 대출, 분양 주택이나 분양 오피스텔에 대한 중도금 대출, 햇살론과 징검다리론과 같은 서민 금융 상품, 300만원 이하 소액 신용대출과 주택연금, 예·적금 담보 대출, 할부·리스·현금 서비스 등에는 DSR 규제를 적용하지 않기로 했습니다.
또 근로자햇살론과 햇살론뱅크의 대출한도는 지금보다 500만원씩 늘리고 학자금 대출에 대해 원금은 최대 30%까지, 연체이자는 전부 감면되도록 채무조정 등이 가능하도록 했습니다.
하지만 전문가들은 저소득·저신용 차주들에 대해서는 정책금융이 아닌 '복지'차원의 지원책을 내놓아야 한다고 입을 모았습니다.
시장논리에 따라 상환능력이 있는 사람에게 상환할 수 있는 만큼의 대출을 내줘야 한다는 당국의 입장에 공감하지만, 취약차주들의 문제 해결을 위해서 대폭적인 금융지원을 마련해야 한다고 강조했습니다.
신혜주 기자 hjs0509@fntimes.com





















