





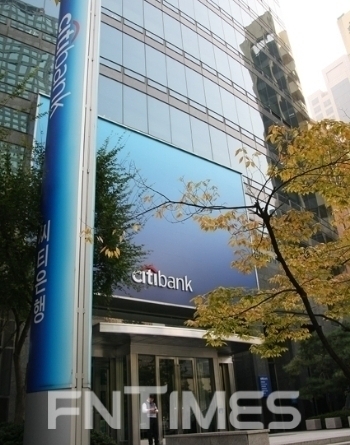
한국씨티은행은 이날 오후 화상회의 방식으로 열린 이사회에서 소비자금융 출구전략에 대한 구체적인 방안을 논의했다. 지난 15일 씨티그룹이 한국을 비롯한 총 13개국에서 소매금융에 대한 출구전략을 추진하겠다고 발표한 후 첫 이사회다.
한국씨티은행은 “이사회에서 소비자금융 사업 부문의 출구전략과 관련해 소비자금융 사업 부문의 전체 매각, 일부 매각, 단계적 폐지 등의 방안에 대해 심도 있는 논의가 있었으나 구체적 일정이나 내용이 확정되지는 않았다”고 밝혔다.
한국씨티은행 이사회는 사내이사 1명(유명순닫기
 유명순기사 모아보기 행장), 기타비상임이사 1명(비샬 칸델왈 씨티그룹 아태지역 회계담당임원), 사외이사 4명(지동현 전 KB국민카드 부사장, 민성기 전 한국신용정보원장, 이미현 연세대 법학전문대학원 교수, 정민주 전 BNK금융지주 부사장) 등 6명으로 구성돼 있다. 의장은 유 행장이 맡고 있다.
한국씨티은행은 향후 추가적으로 이사회를 열고 출구전략 방안을 구체화할 전망이다. 금융권에서는 한국씨티은행이 소비자금융 사업 부문 통매각, 분리매각, 단계적 업무 폐지 등 3가지 방안 중 하나를 선택할 것으로 보고 있다.
이중 가장 유력한 시나리오는 자산관리(WM), 뱅킹, 신용카드 등 소비자금융 사업 각 부문을 별도로 매각하는 ‘분리매각’ 방식이다. 한국과 함께 소비자금융 철수를 선언한 호주 씨티은행은 분리매각을 추진하고 있는 것으로 알려졌다.
소비자금융 사업을 통째 매각하는 방식도 검토될 것으로 보인다. 매각이 어려울 경우에는 단계적으로 축소해 폐지하는 방식이 거론된다. HSBC은행은 지난 2013년 국내 소매금융 부문을 철수하면서 KDB산업은행에 영업 양수를 시도했지만 실패하고 결국 사업 폐지 절차를 밟은 바 있다.
한국씨티은행이 소비자금융부문을 통매각할 경우 예상 매각가는 1조원 이상이다. 다만 시장 평가는 엇갈리고 있다. WM 부문 등 강점을 제외하면 부진한 수익성, 고비용·저효율 구조 등을 고려할 때 인수 매력이 없다는 지적이다. 은행 업황이 악화된 점도 인수 메리트를 떨어트리는 요인으로 꼽힌다. 현재 국내 주요 금융지주들을 비롯해 지방금융지주 역시 인수 가능성에 대해 선을 긋고 있다.
관련기사
이에 한국씨티은행이 M&A보다는 자산과 부채만 떼어내 넘기는 자산부채이전(P&A·Purchase & Assumption) 방식으로 매각을 추진할 가능성이 높다는 관측도 제기된다. P&A는 부실을 제외하고 우량자산과 부채만을 인수하는 방식이다. M&A와 달리 피인수 회사 직원의 고용 승계 의무가 없다.
한국씨티은행 관계자는 “모든 실행 방안에 대해 신중하게 검토하면서도 늦지 않는 시일 안에 최적의 방안을 찾기 위해 노력할 예정”이라며 “향후 계획이 확정될 때까지 고객에 대한 금융서비스는 기존과 동일하게 제공되며 고객의 불편을 최소화할 수 있도록 최선의 노력을 다할 것”이라고 말했다.
이날 이사회에 앞서 한국씨티은행 노동조합은 본점 앞에서 규탄 시위를 열고 전 직원 고용 승계와 근로조건 유지, 분리매각·자산매각(철수) 결 반대 등의 입장을 밝혔다.
진창근 한국씨티은행 노조위원장은 “2005년 한미은행과의 통합 이후 배당금 및 용역비 명목으로 4조원이 넘는 막대한 국부를 빼돌리고, 이제는 투자비용이 아까워서 처분해 버리겠다는 전형적인 악질 외국자본의 횡포”라며 “소비자금융 철수로 인해 고객 피해가 우려되며 자칫 대규모 실업 사태가 발생할 수 있다”고 지적했다.
노조는 지난 23일 은성수닫기
 은성수기사 모아보기 금융위원장에게 ▲신종 코로나바이러스 감염증(코로나19) 상황이 종식되고 한국 경제가 정상화될 때까지 한국씨티은행 관련 금융위 인허가 업무 중단 ▲매각 등 출구전략 과정에서 노조 참여 보장 ▲전 직원의 고용 승계·근로조건 유지 ▲노조와 금융위원장의 면담 등을 요청하는 요구서를 보내기도 했다.
한아란 기자 aran@fntimes.com





















