






공격적인 영업보다는 내실 다지기 위주로 진행된 지주계 저축은행의 행보가 어려운 환경 속에서 빛을 발했다는 평가다.
특히 지주 내 계열사와 엄격한 내부통제 등으로 체질 개선이 이뤄졌다는 분석이다. 지주에서 인수 당시 부실자산으로 어려움을 겪던 지주계 저축은행이 부실을 털어내고 지주와의 시너지로 수익성도 강화되고 있다.
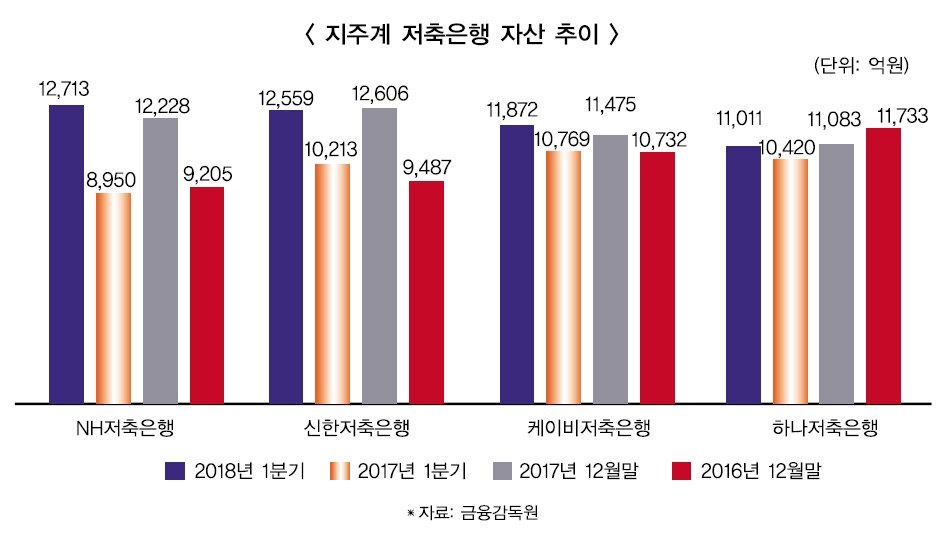
저축은행 업계에 따르면, 2017년 12월 말 기준 신한저축은행, NH저축은행, KB저축은행은 자산순위를 유지하거나 소폭 상승했다. 자산 증가세가 높은건 가장 NH저축은행이다.
금융감독원에 따르면, NH저축은행 2016년 12월 말 총자산은 9205억원으로 전체 저축은행 자산순위 21위였으나 2017년 12월 말 자산이 1조2228억원으로 증가하면서 16위를 기록, 전년대비 다섯계단 상승했다.
신한저축은행도 재작년 말 9487억원에서 작년 말 1조2606억원으로 증가하면서 19위에서 14위로 순위가 올랐다. KB저축은행은 2016년, 2017년 자산순위 17위를 유지했다.
자산은 작년 1조1475억원을 기록, 전년동기(1조732억원) 대비 6.9% 증가했다. 하나저축은행은 2016년 1조1733억원으로 15위였으나 2017년 1조1083억원으로 5.53% 감소하면서 18위로 3계단 내려갔다. 올해 1분기에는 4개 저축은행 모두 전년 1분기 대비 자산 성장을 이뤘다.
신한저축은행은 1분기 1조2559억원, NH저축은행 1조2713억원, KB저축은행 1조1872억원, 하나저축은행 1조1011억원을 기록했다.
저축은행 업계 관계자는 “지주계열사 저축은행이 지주의 철저한 관리감독을 받고 시스템도 체계와되어있어 유리하다”며 “향후 규제 강화 등의 전망으로 봤을 때 지주계열 저축은행이 유리할 수 밖에 없다”고 말했다.
◇ NH저축은행 4개 저축은행 중 가장 큰 폭 성장…연계대출 본격화
4개 저축은행 중 성장세가 가장 높은건 NH저축은행이다. NH저축은행 올해 1분기 총자산은 1조2713억원으로 전년동기(8950억원) 대비 42% 증가했다.
이 중 대출채권은 1조1103억원으로 2017년 1분기 7961억원 보다 3142억원 증가, 39.47% 늘었다. 1분기 전체 자산 중 NH저축은행 대출채권은 87.34%를 차지하고 있다.
NH저축은행은 본래 햇살론과 담보대출만 주력으로 하고 있어 자산 증가세가 크지 않았다. 작년부터 개인사업자 대출, 중도금 대출 등을 늘리면서 자산이 급격히 성장했다. 개인사업자 대출 급증으로 금융감독원에서 검사가 나오기도 했다.
저축은행 업계 관계자는 “NH저축은행이 개인사업자대출, 중도금 대출 등의 증가세가 높은 것으로 안다”며 “공격적으로 영업하면서 규모가 커졌다”고 말했다.
NH저축은행은 개인 사업자 대출로 ‘NH사업자행복대출’을, 부동산담보대출로 ‘하우징론’을 판매하고 있다. NH농협은행과의 연계대출 상품 출시도 성장세에 긍정적 영향을 미쳤다.
NH저축은행은 NH농협은행 거래고객 중 3개월 이상 근속자로 연소득 1200만원 이상 직장인에게 대출을 해주는 ‘NH미들론’을 출시했다. ‘NH미들론’은 NH농협은행에서 한도가 부족하거나 대출이 어려운 경우 NH저축은행 대출로 연계되는 상품이다. NH저축은행 방문하지 않고도 NH농협은행 창구에서 상담이 가능해 편의성이 높다.
농·축협과도 연계된 ‘NH투게더론’도 운영하고 있다. NH농협은행과 농·축협을 거래하는 고객 중 NH농협은행 또는 농·축협에서 필요 소요자금 전액 대출이 어려울 경우, 필요 추가 자금 대출과 금리우대 혜택등의 금융서비스를 제공하는 상품이다. 저축은행 업계 관계자는 “NH저축은행 연계대출 상품이 좋은 반응을 얻고 있다”고 말했다.
◇ 신한저축은행, 중금리 ‘허그론’, ‘참신한대출’ 강점
신한저축은행 올해 1분기 자산은 1조2559억원으로 재작년 1분기(1조213억원) 대비 22.97% 증가했다. 작년 6월에는 지주계 저축은행 중 최초로 대출자산 1조를 돌파하는 성과를 얻었다.
신한저축은행이 성장할 수 있었던 배경은 ‘연계대출’이다. 신한저축은행은 연계대출 상품인 ‘신한 허그론’을 운영하고 있다. ‘신한 허그론’은 신한은행에서 대출이 거절된 고객을 대상으로 중금리 대출을 제공하는 상품이다. ‘신한 허그론’ 외에도 신한저축은행 자체 중금리 상품 ‘참신한 대출’을 판매하고 있다.
신한저축은행은 중금리 대출 상품인 ‘신한 허그론’과 ‘참신한 대출’이 업계 고금리 위주 영업관행 개선에 기여한 공로로 작년 10월 제2회 금융의 날 기념식에서 국무총리 기관표창을 수상하기도 했다.
올해 4분기부터 중금리 대출이 대출 총량 규제에서 제외되면서 신한저축은행도 성장세를 이어갈 것으로 보인다. 사회 공헌 활동에도 적극적으로 나서고 있다.
신한저축은행은 지난 4월 서민과 금융소외계층이 금융서비스 혜택을 누릴 수 있도록 지원하는 ‘서민금융 서포터즈’를 출범했다.
◇ KB저축은행 온라인 햇살론 최초시행 등 핀테크 집중
KB저축은행은 올해 1분기 1조1872억원으로 전년동기 1조769억원 보다 10% 증가했다. KB저축은행은 제일저축은행 전신으로 2013년 9월 예한솔저축은행을 인수, 2014년 1월 합병했다.
KB저축은행은 부실 자산 규모가 커 최근 3년간 채권 매각 등 부실자산 정리에 집중했다. 작년까지 부실자산을 모두 정리하며 이익도 성장 궤도에 올랐다.
KB저축은행은 온라인 햇살론 최초 실시 등 핀테크에 집중하고 있다. 지난 2월 금융권 최초로 비대면으로 대출이 실행되는 ‘온라인 햇살론’을 최초로 판매했다.
KB저축은행은 ‘온라인 햇살론’으로 기존에 5~10일 소요되던 대출 실행 기간이 ‘당일대출’로 단축됐다. ‘온라인 햇살론’은 1.3%포인트 인하된 금리로 제공하고 있다. 5월 기준 온라인 햇살론은 약3700명이 이용하고 있다.
지난 5월에는 업계 최초로 카카오페이 인증서비스를 도입했다. KB저축은행 모바일 사이트에서 휴대폰 인증 방식으로 카카오페이 인증 서비스를 선택할 경우 온라인 햇살론, KB착한대출 등 KB저축은행 대출 한도가 조회 가능하다.
작년에는 공인인증서와 보안매체 없이 이용할 수 있는 간편인증 서비스를 선보였다. 향후 증명서 발급, 대출전자 약정 등에도 카카오페이 인증 서비스를 확대, 적용한다는 방침이다.
전하경 기자 ceciplus7@fntimes.com




















