






금감원은 27일 P2P 연계대부업자 실태조사 결과와 투자자 유의사항을 발표했다.
금감원은 금감원은 3~4월 중 75개 P2P연계대부업자를 대상으로 P2P대출 취급 실태를 조사한 결과,
허위 건설사업 등을 내세워 대주주 등 이해관계자에게 특혜대출을 하거나 투자금 유용으로 투자자 피해가 발생한 경우가 있었다.
금감원은 "최근 일부 건설사 등이 P2P업체를 설립하고 인수하는 경우 대주주 등 자체사업 자금조달 수단 또는 사금고화 될 우려가 있다"고 지적했다.
투자자 모집 단계에서 공시를 제대로 이행하지 않은 경우도 발견됐다.
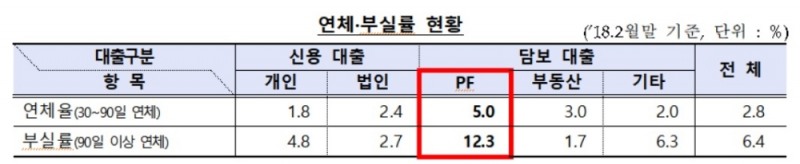
부동산 PF 등 일부 고위험 대출과 관련한 투자자 유치시 경쟁이 심화되면서 경품 과다제공, 허위공시, 투자위험 미공시 등 불건전 영업행위가 나타났다.
금감원은 "PF장기대출은 단기투자로 돌려막기하는 사례가 다수 확인됐다"며 "투자금을 분리보관하지 않는 업체도 있었다"고 말했다.
이외에도 토지 담보권이 없으면서 PF 담보대출로 허위 공시, 담보로 설정한 토지 가치를 실제보다 과대평가해 공시, 담보대출 투자자를 모집했으나 대출실행 후 담보권 설정 미이행, PF사업이 악화됐음에도 투자자에게 알리지 않고 대출을 갱신한 사례도 발견됐다. 공사현장은 CCTV로 공개하면서 진입로 협소 등 불리한 입지조건을 공시하지 않기도 했다.
플랫폼 이용료 등을 감안할 경우 실제 차주가 고금리를 부담하는 경우도 있었다.
금감원은 "대출금리는 중금리인 12~16% 수준이나 연율 환산 플랫폼 이용료 등을 감안 시 차주의 실질 금융부담음 대부업자와 유사한 고금리 수준"이라며 "일부 중소형사는 법규 인식수준이 낮아 대출계약서 필수기재사항 누락 등 대부업법 등 위반 소지가 있다"고 말했다.
금감원은 대출상환 원리금은 투자금처럼 별도관리가 아닌 P2P업체가 임의 관리하고 있어 지연지급, 횡령 등 개연성이 있다고 진단했다.
금감원은 임직원 1~3인의 페이퍼컴퍼니 구조에서 P2P업체 소속 직원이 채권 추심 업무를 수행하면 신용정보법 등 관련 법규위반 소지가 있다고 지적했다. 연계대부업자 소속직원이 아닌 P2P업체 직원이 대출채권을 추심할 경우 신용정보법 위반으로, 5년 이하 징역 또는 5000만원 이하의 벌금이 부과된다.
대출채권 잔존 상태에서 P2P업체 부실화 등으로 투자자 피해와 법적 분쟁 소지도 있다.
금감원은 "대부분 P2P업체는 도산 등 영업 중단시 잔여 채권의 추심, 상환금의 배분 등에 대한 대비책이 없다"며 "원리금이 정상 상환되고 있는 대출채권이 대부업자에게 매각되거나 상환금이 다른 투자자에게 배분될 개연성이 있다"고 밝혔다.
금감원은 금융위에 등록하지 않은 P2P대출업체는 불법업체이므로 금감원 파인 홈페이지에서 등록대부업체 여부를 반드시 확인하라고 당부했다.
P2P대출 가이드라인 준수 여부도 확인해야 한다.
협회가입 P2P 업체는 가이드랑니 점검결과를 공시하고 있으므로 건전영업 여부를 확인 후 투자를 결정해야 한다.
P2P업체의 임직원 수, 심사담당 직원 수, 외부 전문기관에 의한 위탁심사 여부 등을 통해 심사 능력이 충분한지 확인해야 한다.
인터넷 카페 등에서 P2P업체 상품정보, 연체발생사실, 평판 등을 확인하고 과도한 투자이벤트 실시 업체는 각별히 유의해야 한다.
금감원은 향후 P2P연계대부업자 전체를 대상으로 실태조사를 연내 완료하고 허위공시 등 위규 의심업체 발견시 현장검사를 실시할 예정이다.
제도 미비점에 대해 가이드라인 개정 등 제도개선을 추진하고 P2P대출이 안정적 발전과 규제를 위한 관렬법률 제개정을 국회, 금융위와 협의해 추진할 계획이다.
전하경 기자 ceciplus7@fntimes.com





















