





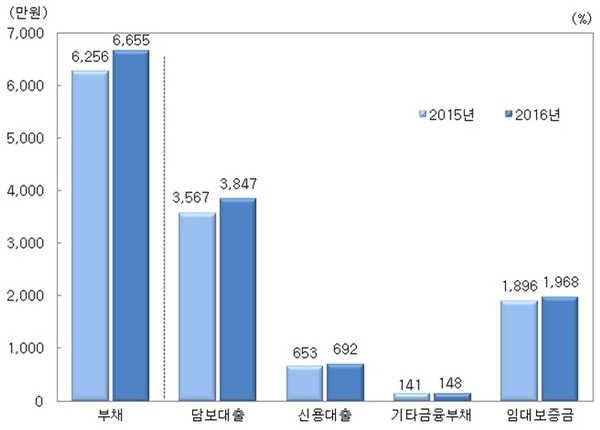
△부채 유형별 가구당 보유액./자료제공=통계청
◇가구당 평균부채 1년새 6.4% 증가
20일 통계청·한국은행·금융감독원이 발표한 '2016년 가계금융·복지결과'에 따르면 전국 2만 표본가구를 대상으로 조사한 결과 지난 3월 말 현재 우리나라 가구의 평균 부채가 6655만원으로 전년 대비 6.4% 증가했다고 밝혔다.
2015년 부채 증가율이 2.2%였던 것에 비해 약 3배 늘었다. 부채를 보유한 가구는 전체 가구의 64.5%로 전년에 비해 0.1%p 감소했다. 부채 보유가구의 중앙값은 5000만원으로 11.1% 늘었다.이는 2013년 7.5% 이후 최대치다.
전체 부채 가운데 금융부채가 70.4%, 임대보증금이 29.6%다. 전년 대비 금융부채가 0.7%p 증가했고, 임대보증금은 그 만큼 감소했다.
전체 가구의 57.7%가 금융부채를 보유하고 있고, 이들 금융부채 보유가구의 평균 소득은 5696만원, 자산은 3억9978만원, 금융부채는 8122만원이다.
지난 3월 기준, 금융부채는 4686만원으로 전년보다 7.5% 증가했다. 임대보증금은 1968만원으로 3.8%를 늘었다. 금융부채에서는 담보대출이 3847만원, 신용대출은 692만원으로 전체 부채 중 각각 57.8%와 10.4% 비중을 차지했다. 2015년 대비 담보대출은 0.8%p 늘었고, 신용대출은 동일하다.
담보 및 신용대출의 용도는 '거주주택 마련'이 40.3%로 가장 많았다. 이어 '사업자금 마련' 21.1%, '거주주택 외 부동산 마련' 18.8%, '전·월세 보증금 마련' 6.5% 등의 순이다. 전년에 비해 '전·월세 보증금 마련', '부채 상환', '사업자금 마련' 용도의 대출이 감소했지만, '거주주택 마련'과 '거주주택 외 부동산 마련'은 증가했다. 대출기관은 '은행'이 74.6%, 대출 상환방법은 '만기 일시상환'이 31.7%로 수위를 기록했다.
가구의 31.6%는 1년 후(2017년 3월 31일) 부채가 감소할 것이라 응답했고, '변화 없을 것'과 '증가할 것'이라고 답한 비율은 각각 58.2%, 10.3%다.
'증가할 것'이라고 응답한 가구 중 부채 증가의 주된 원인으로 '부동산 관련(거주주택 마련, 거주주택 외 부동산 마련, 전·월세 보증금 마련)'을 꼽은 이들이 35.8%로 가장 많았다.
◇가처분소득보다 금융부채가 16% 이상 많아
처분가능소득 대비 금융부채 비율은 지난해보다 5.5%p 증가한 116.5%다. 처분가능소득 대비 원리금상환액 비율은 26.6%로, 2.6%p 늘었다. 2016년 3월 말 현재 우리나라 전체 가구의 자산 대비 부채 비율은 18.4%이며, 저축액 대비 금융부채 비율은 67.5%로 전년 대비 4.6%p 증가했다.
금융부채를 보유한 가구의 32.4%는 1년 전에 비해 부채가 '증가'했으며, '변화 없음' 가구가 29.1%, '감소' 가구는 38.5%로 나타났다.
금융부채를 보유한 가구 중 '원리금상환이 부담스럽다'고 응답한 가구는 70.1%(매우 부담 20.4%, 약간 부담 49.7%)로 전년과 유사했다.
금융부채를 보유한 가구 중 6.1%는 가계부채를 '상환이 불가능할 것이다'라고 응답한 반면, 대출기한 내에 갚을 수 있다', '대출기한은 지나더라도 갚을 수 있다'고 응답한 가구는 각각 72.3%, 21.6%다. 전년에 비해 '대출기한 내에 갚을 수 있다'는 가구가 6.0%p 증가했다.
처분가능소득 대비 금융부채 비율은 가구주 연령에서 40대 가구(125.7%), 종사상지위는 자영업자 가구(164.2%), 입주형태는 자가 가구(135.7%)가 높게 나타났다. 소득 5분위 가구(121.3%), 순자산 5분위 가구(133.4%)가 금융부채를 많이 지고 있었다.
◇1인가구 80%, 소득 3000만원 미만
한편, 2015년 가구의 평균 소득은 4883만원으로 전년 대비 2.4% 증가했다. 평균 처분가능소득은 4022만원으로 2.4% 늘었다.
2015년 가구의 평균 비소비지출은 860만원이다. 공적연금·사회보험료 294만원(34.2%), 세금 215만원(25.0%), 이자비용 177만원(20.6%) 등으로 지출했다.
2016년 3월 말 현재 가구당 보유자산은 3억6187만원으로, 전년에 비해 4.3% 증가했다. 전체가구의 68.0%가 3억원 미만의 순자산을 보유하고 있고, 10억원 이상은 4.5%다.
가구 소득 증가 및 여유자금 발생 시 주된 운용 방법으로는 '저축과 금융자산 투자' 44.3%, '부동산 구입' 27.0%, '부채 상환' 22.7% 순이다.
금융자산 투자의 주된 목적은 '노후대책'(55.2%), '주택 관련'(17.4%), '부채 상환'(9.6%) 순으로 나타났다. 가구주의 예상 은퇴 연령은 66.9세이며, 실제 은퇴한 연령은 61.9세였다.
평균 자산이 많은 지역은 서울, 대구, 경기 순이다. 2015년 한 해의 평균 소득이 높은 지역은 서울, 울산, 경기로 조사됐다.
이근태 LG경제연구원 수석연구위원은 "부를 축적할 기회가 거의 없는 소득 하위 계층에게 안정된 경제활동의 기회를 주는 정부의 대책이 절실하다"며 "소득이 정상적으로 발생하지 않으면 부채를 갚을 수도, 자산을 축적할 수도 없다"고 지적했다. 이근태 수석연구위원은 이어 "한국의 노인 빈곤 문제는 경제협력개발기구(OECD)에서도 최악의 수준"이라며 "기초연금을 지금보다 현실화 하는 게 시급한 과제"라고 말했다.
김민경 기자 aromomo@fntimes.com




















