






이제는 소비자와 마찰 없이 대고객 수수료를 현실화할 수 있는 길을 터주고 연간 800억원의 적자 상태인 자동화기기 수수료 개선 등 하나씩 풀어갈 필요가 있다는 것이다.
특히 정부가 수수료 항목과 수준에 일절 개입하지 않음으로써 시장기능에 의한 공정한 경쟁이 이뤄질 수 있도록 해야 한다는 지적이다. 고객 맞춤형 신상품 개발과 상품판매 관련 수수료이익을 높일 수 있는 자산관리 및 자산운용 역량 제고, 고객의 충성도를 강화할 수 있는 조직구성 등도 개선방안으로 제시됐다. 한국금융연구원은 23일 오후 서울 중구 서울YWCA에서 ‘국내은행의 경쟁력 제고를 위한 수익구조 개선방안’ 세미나를 개최했다.
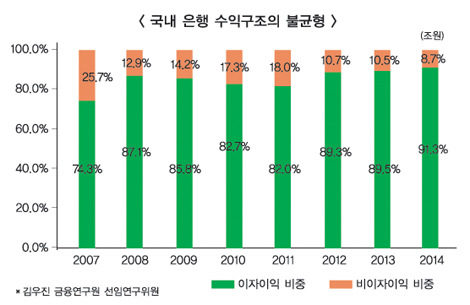
이날 김우진 금융연구원 선임연구위원은 발표를 통해 국내 은행 수익구조의 불균형을 지적했다.
◇ 수익구조 불균형 심각
2007년 은행들의 총이익은 41조 9000억원으로 이중 74.3%가 이자이익, 25.7%가 비이자이익이었다. 그러나 2014년 총이익은 38조 2000억원으로 축소됐으며 수익구조는 이자이익 91.3%, 비이자이익 8.7%로 심각한 불균형을 이뤘다.
국내 은행들의 비이자이익은 △수수료(신탁 포함) △유가증권 △외환·파생 등으로 구성된다. 이 가운데 수수료수익은 다시 △ATM 업무 등 대고객수수료 △방카슈랑스 및 펀드판매를 통한 업무대행 수수료 △대출금조기상환·프로젝트파이낸싱·외환수입 등 기타업무관련 수수료로 나뉜다. 합리화가 시급한 것으로 꼽힌 대고객수수료의 경우 2014년 국내 은행들의 수입을 다 합쳐도 5000억원에 불과하다. 업무대행 수수료는 1조 3000억원, 기타업무관련 수수료는 4조 8700억원이었다.
반면 미국 US뱅콥은 2014년 총이익 199억 3900만달러 중 이자이익이 54%, 비이자이익이 46%로 비슷한 수준을 유지했으며 이익구성도 균형 잡혀있다는 것이 김 선임연구위원의 설명이다. 계좌유지 수수료 등 국내엔 없는 수입의 비중도 상당하다. 또한 그는 “우리나라와 달리 미국 상업은행들은 고객 자산관리 서비스를 통한 수수료수입 비중이 상대적으로 높다”며 “성과주의 문화 정착으로 판관비용율도 이익에 따라 증감하기 때문에 예측가능성이 높아져 좋다”고 말했다.
◇ 자산관리·자산운용 역량 강화
김 선임연구위원은 “감독당국의 지도·감독을 통해 통제됐던 ATM 인출수수료, 송금수수료 등 대고객 수수료는 현실화를 추진해야 한다”며 “정책당국이 벌칙성 수수료, 위험명목 수수료 등 은행의 정상적인 경영활동에 필요한 수수료 부과에는 개입에 신중해야 한다”고 주장했다.
국내은행 대고객 수수료가 전체 수수료 수입에서 차지하는 비중은 2006년 12%에서 2014년 7.5%로 감소했으며 ATM 기기는 2012년 약 844억원의 손실을 입은 것으로 추정된다.
그는 “그러나 계좌이동제가 본격 도입되면 우수고객 확보 경쟁으로 대고객 수수료 현실화를 통한 기대효과는 크지 않다”며 “ATM 수수료 등은 현실화 시키되 계좌이동제를 통한 고객차별화 수단으로 활용하는 한편 비용합리화 방안을 함께 모색해야 한다”고 지적했다.
성공적인 글로벌 은행들은 핵심고객을 발굴해 대출금리 감면이나 수수료 면제 등 파격적인 혜택을 제공하지만 수익기여도가 낮은 일반고객에 대해서는 금융서비스를 제공하고 적정 수수료를 부과한다는 것이다.
또한 서비스는 공짜라는 인식과 은행을 공공재로 인식하는 경향 등 국내 은행들의 수수료 수입이 낮은 이유들도 충분히 고려해 개선해야 한다는 점도 덧붙였다. 이밖에 관계금융 및 네트워크 강화로 트랜젝션뱅킹 등 관련 수수료수입을 제고하고 자산관리나 자산운용 역량을 강화해 상품판매 관련 수수료이익을 높이는 것도 방안으로 제시됐다.
발표에 이은 토론에서 강경훈 동국대 교수는 “은행 수익구조 개선을 위해 보다 근본적인 문제들이 해결돼야 한다”고 주장했다. 예를 들어 지난해 카드사 정보유출 사태로 관련 법안들이 복잡하게 개정되면서 은행들이 정작 아무것도 할 수 없게 되어버렸다는 것이다. “금융업의 본질적 생산요소인 고객이나 기업 등의 정보가 활용되기 어려운데 관계금융이나 신상품 개발 등이 가능하겠냐”는 지적이다.
◇ ATM 공동사용 등 해결방안 찾아야
국민은행 정보보호최고책임자(CISO)를 맡고 있는 김종현닫기
 김종현기사 모아보기 상무는 한국이 세계 유일하게 OTP를 은행들이 공동으로 사용하고 있는 사례를 소개했다. 해외처럼 은행마다 다른 OTP를 사용하는 경우와 비교해 약 80%의 비용 절감이 가능했는데 ATM도 은행들이 공동으로 이용한다면 비용절감을 통해 수익을 제고할 것이란 주장이다.
우영웅 신한은행 IB본부장은 국내 은행 수익개선 방안 중 하나로 꼽히는 해외진출과 관련해 달러 유동성 문제를 지적했다. 우 본부장은 “글로벌 인프라투자 관점에서 장기투자를 유지하기에 국내 은행들의 외화 유동성 규모가 너무 부족하다”며 “또한 글로벌 플레이어들이 해외 프로젝트를 수주하는데 있어 정부가 뒷받침되는 경우가 많은데 우리도 그렇게 된다면 성과를 올릴 수 있을 것으로 기대된다”고 말했다.
임일섭 우리금융경영연구소 금융연구실장은 “수수료이익과 관련한 경쟁심화 측면에서 보면 사실 전체 시장의 파이가 커지기는 힘들기 때문에 금융사가 더 큰 수익을 얻는 것이 쉽지만은 않다”고 지적했다. 또한 자산관리 역량 강화에 대해서도 “자산관리 비즈니스는 결국 투자를 유치해 저축을 더 하도록 유도하는 것”이라며 “우리나라 가계가 소비는 안하고 저축만하는 것이 문제인데 자산관리 강화가 바람직한 것인지 의문”이라고 말했다.
김효원 기자 hyowon123@fntimes.com





















