






개인정보에 대한 관리가 부실하거나 불법유출 등이 발생하는 경우 해당 금융회사의 책임을 묻도록 하고 있다. 그러나 일단 정보가 유출되는 경우 돌이킬 수 없고, 정확한 피해규모를 산정하기도 어려워 금융사에 대한 처벌과 같은 사후적 제재에 한계가 있음에도 정작 이들을 감독·제재하는 시스템 구축에 대한 논의는 찾아볼 수 없다는 것이다.
한국금융연구센터 금융정책패널(위원장 정지만)은 ‘금융분야 개인정보 보호에 대한 정책 제안’ 보고서를 통해 이같이 주장했다.
◇ 정보주체의 ‘동의’ 의존 경계해야
보고서는 최근 카드사 정보유출 사태이후 지금까지 논의되고 있는 정부와 국회의 개선방안에 대한 문제점들을 지적했다. 보고서는 우선 “정보보호 문제의 해법으로 여전히 정보주체의 동의에 지나치게 의존해 정책의 실효성에 의문이 제기된다”며 “동의에 대한 의존도를 낮춰야 한다”고 주장했다.
정부의 개선방안에서 개인정보와 관련한 정보주체의 동의절차를 일부 개선한 것은 바람직하지만 이를 통해 정보보호 목적을 달성하는 데는 한계가 명백하기에 ‘동의’에 지나치게 의존하는 것은 유의해야 한다는 것이다. 정보주체들의 동의강화에도 바람직한 측면이 있긴 하지만 개개인들에게 지나친 부담을 지워 결국 습관적인 동의로 변모하는 등 실효성이 사라진다는 의견이다.
한 연구에 따르면 매년 일반적인 인터넷 이용자가 만나게 되는 개인정보 취급방침의 수는 약 1500개에 달한다고 한다. 현재 논의 중인 정부대책이 그대로 추진되는 경우 소비자들은 금융상품 거래 및 이후 부가적인 거래에 대해 과거에 비해 훨씬 더 자주 동의 절차를 거치게 된다고 보고서는 분석했다.
또한 보고서는 “무엇보다 금융회사 등 개인 금융정보를 이용·관리하는 곳에서 관련 법규를 제대로 준수하는지의 여부를 감독·제재하는 상시감독시스템의 구축 방안이 정부대책에 부재하다”고 지적했다. 정보는 한 번 유출되는 경우 돌이킬 수 없는 비가역성(irreversibility)를 가지고 있는데다 피해규모를 정확히 산정하기 어려운 문제도 있어 사후적 제재의 실효성에 한계가 있다는 것이다.
따라서 사고가 터진 이후의 대책보다 사전점검, 예방이 훨씬 더 중요하기에 금융회사의 정보보호·관리현황 전반에 대한 정부 등의 감독, 관리체계를 어떻게 구축하느냐에 대한 논의가 시급하다고 보고서는 주장했다.
◇ PCR에 일부 감독기능 위임
정보주체의 권리에 대해서도 보고서는 언급했다. “개선방안이 개인금융정보의 부실관리 및 불법유출 등을 불법행위로 지정하고 있기는 하지만 이의 근거가 되는 정보주체의 권리를 명시하지 않아 소송 등 법적 구제가 원활이 이루어지지 않을 수 있다”는 것이다.
정보의 부실관리 및 불법유출·이용에 대해 제재를 강화하는 것은 바람직하지만 이 경우 소규모 정보유출과 유용 및 사생활 침해에 대해서까지 강화된 처벌을 적용하기 어려운 문제가 생길 수 있다는 분석이다.
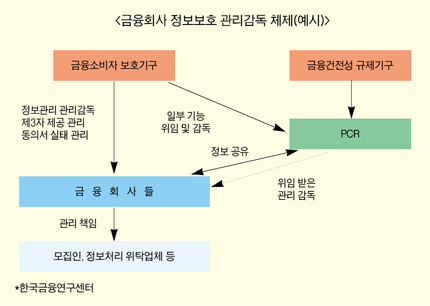
한편 보고서는 금융소비자 보호기구가 공적신용정보집중기관(Public Credit Registry·PCR)에 정보의 보호와 관리에 대한 실무와 일부 감독기능을 위임하는 등 금융회사 정보보호 관리감독 체제에 대한 예시를 제시하기도 했다.
보고서는 “개인금융보호와 관련해 금융회사에 대한 관리감독 책임은 1차적으로 금융소비자보호기구가 맡는 것이 바람직하다”며 “금융건전성 규제기구는 1차 목표가 금융회사의 건전성 강화에 있는 만큼 소비자 보호에 대한 유인이 낮을 수밖에 없다”고 밝혔다.
현재 정부는 종합 및 개별 신용정보집중기관을 통합한 PCR의 설치를 추진 중이다. 보고서는 PCR의 성격상 금융건전성 규제기구의 내부 또는 산하에 설치하게 될 경우, 금융회사 정보관리에 대한 관리감독 책임 및 PCR의 정보관리에 대한 감독책임도 금융소비자 보호기구에 부과하는 방안을 제안했다. 금융소비자 보호기구의 관리감독이 제대로 이루어지는지에 대한 감시는 금융회사의 인허가권자(현재 금융위)가 맡되, 개인정보보호위원회에 중요사항에 대한 동의 및 반대권한을 부여해 정부 부처 간 견제와 균형을 도모할 수 있다는 주장도 이어졌다.
김효원 기자 hyowon123@fntimes.com




















